ניתוח מניה: Rocket Lab (RKLB) — חזקה תפעולית, ספקולטיבית עד Neutron
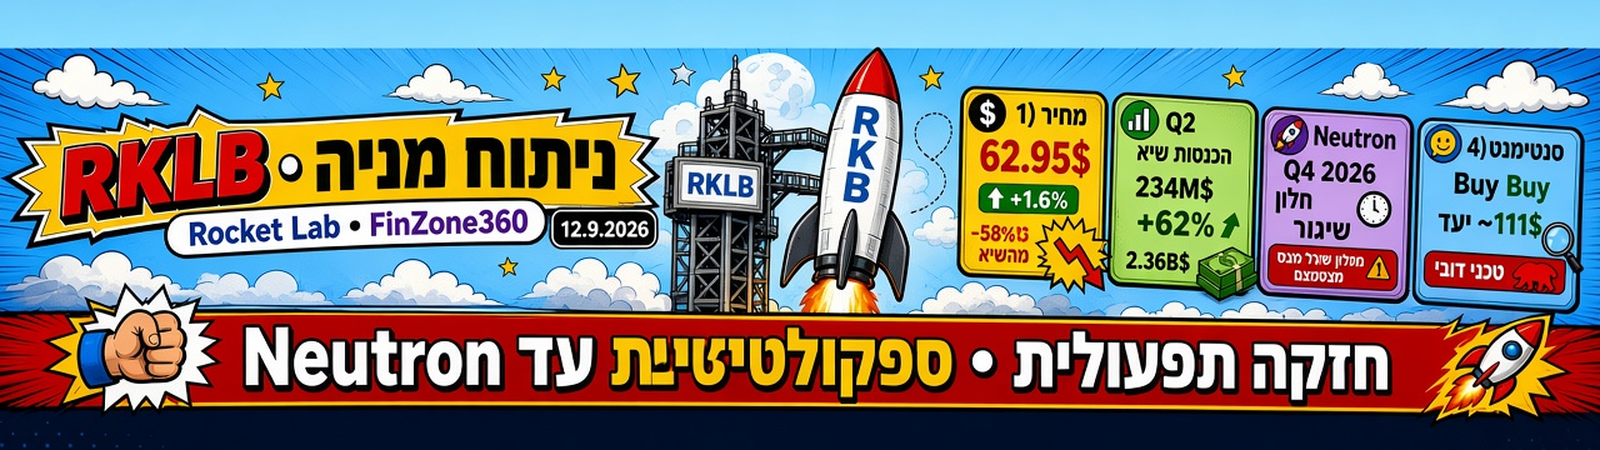
Rocket Lab נסחרת סביב 62.95$ אחרי תיקון חד משיא של כ־151$ במאי 2026 (~−58%). העסק התפעולי רץ חזק — הכנסות שיא וצבר שיא ב־Q2 — אבל הרווחיות עדיין שלילית, והסיפור הגדול נשען על Neutron ועל מהלכים כמו עסקת Iridium. מתאימה לטווח ארוך למי שמאמין בביצוע; תנודתית מאוד לטווח קצר.
תאריך נתונים: נעילת שישי 11.9.2026
תקציר ניתוח
Rocket Lab היא חברת חלל אמריקאית־ניו־זילנדית שמספקת שיגורי Electron ומערכות חלל (לוויינים, רכיבים, קבוצות כוכבים). המניה נסחרת סביב 62.95$ אחרי תיקון חד משיא של כ־151$ במאי 2026 (~−58% מהשיא). העסק התפעולי רץ חזק — הכנסות שיא, צבר שיא — אבל הרווחיות עדיין שלילית, והסיפור הגדול של השוק נשען על Neutron ועל מהלכים אסטרטגיים כמו עסקת Iridium.
טון הניתוח: ביצוע תפעולי חזק מול תמחור יקר ותלות בקטליזטור Neutron — מעניינת לטווח ארוך למי שמאמין בביצוע, תנודתית מאוד לטווח קצר.
מה זו החברה
- טיקר: RKLB · בורסה: NASDAQ · סקטור: Aerospace & Defense
- נוסדה: 2006 · עובדים: כ־2,600
- שני מנועים: Launch Services (Electron / HASTE / בעתיד Neutron) ו־Space Systems (לוויינים, מטענים, רכיבים)
- ב־Q2 2026, לפי דיווחים, Space Systems היה הדומיננטי בהכנסות (כ־81% לפי ניתוחי שוק), בעוד הכנסות השיגור ירדו רבעונית — הצמיחה כרגע מגיעה בעיקר ממערכות חלל, לא רק משיגורים
הדיווח האחרון (Q2 2026)
הסתיים 30.6.2026 · פורסם 10.8.2026 · מקור: הודעת משקיעים רשמית של Rocket Lab + סיקור שוק.
- הכנסות: 234.1M$ — שיא רבעוני · +62% YoY
- צבר הזמנות (Backlog): 2.36B$ — שיא · +137% YoY
- מרווח גולמי GAAP: ~36.1% — מעל טווח ההנחיה הקודם
- הפסד Adj. EBITDA: ~8.8M$− — שיפור מול ~27.6M$− בשנה שעברה
- תזרים חופשי Non-GAAP: ~110.1M$− — שריפה גבוהה יותר מ־Q1
- הנחיית Q3 2026: הכנסות 250–265M$ · Adj. EBITDA הפסד 17–23M$
נקודות מהותיות:
- נחתמו / נכנסו חוזים בהיקף של יותר מ־1B$ בשיגור + מערכות חלל במהלך Q2 ואחריו
- חוזים גדולים מול מערכת הביטחון האמריקאית (כולל מודעות־חלל / Space Force)
- כוונה אסטרטגית לרכישת Iridium (סגירה משוערת לקראת אמצע 2027) — פוטנציאל הכנסות חוזרות, לצד שאלות על מרווחים, תזרים ודילול
- Electron: משימה #94 (תחילת ספט׳ 2026) · כ־15 שיגורים ב־2026 עד אז
הטרנד של המניה
- מחיר אחרון: 62.95$ (11.9.2026) · +1.60% ביום · אחרי־מסחר ~63.08$
- טווח 52 שבועות: 37.57$ – 151.00$
- שווי שוק: ~37.7B$
- הכנסות TTM: ~769M$ · הפסד נקי TTM: ~165M$− · EPS: ~−0.28
- מהשיא במאי: ירידה חדה של כ־56%–58%
- נפח: גבוה (כ־15M מניות) · בטא ~2.6
העסק משתפר רבעון־רבעון, אבל מחיר המניה כבר תמחר חלק גדול מהאופטימיות סביב Neutron — ולכן כל עיכוב נענש קשה.
סנטימנט בשוק
חיובי:
- קונצנזוס אנליסטים: Buy (כ־19 אנליסטים) · יעד ממוצע סביב 111$ (~+76% מהמחיר הנוכחי)
- ARK / Cathie Wood דווחה כרוכשת בהיקף משמעותי בתקופת התיקון
- ביקוש לשיגורים ולמערכות חלל נשאר חזק; צבר עצום נותן נראות
זהיר:
- סיכון Neutron — הצבר לא מבטל אותו
- חלון השיגור הראשון של Neutron ב־2026 הולך ומצטמצם; ייתכן דחייה ל־2027
- שריפת מזומנים גבוהה + תמחור יקר יחסית להכנסות
- עסקת Iridium מעוררת שאלות על מורכבות אינטגרציה ודילול
וול סטריט עדיין אוהבת את הסיפור לטווח ארוך, אבל המחיר בטווח הקצר מונע מפחד מעיכובים ומתיקון אחרי הייפ.
דגשים מניתוח טכני
לא המלצת מסחר — תמונת מצב טכנית בלבד (ראשית־אמצע ספט׳ 2026).
- מגמה יומית: דוביית — המחיר מתחת ל־EMA 20 / 50 / 200
- RSI יומי: באזור ~33–41
- MACD יומי: שלילי / מומנטום חלש
- תמיכות: ~64$ / 62$ · שבירה עלולה לפתוח מקום לכיוון ~57$
- התנגדויות: ~67.5$ → ~71$ → צוואר double-bottom מדובר סביב ~86.6$
התאוששות קצרה אפשרית בטווח הקצר, אבל המגמה הרחבה עדיין לא התהפכה.
כדאיות להחזקה לטווח ארוך
התזה החיובית:
- Electron כמכונה עובדת + צבר שיאים = עסק אמיתי
- Space Systems הופך למנוע הכנסות משמעותי (חוזים ביטחוניים גדולים)
- Neutron — אם מצליח — משנה ליגה
- מאזן חזק יחסית אחרי גיוסים (~2.4B$ מזומן/ני״ע לפי סיקור)
- אנליסטים רואים אפסייד גדול אם הביצוע נמשך
הסיכונים המרכזיים:
- עיכוב / כישלון Neutron
- שריפת מזומנים עד שהצי המדיום־ליפט באמת עובד
- תמחור יקר מול הכנסות והפסדים
- Iridium — הזדמנות גדולה לצד מורכבות ודילול
- תחרות מול SpaceX ושחקנים אחרים
למי זה מתאים: משקיע עם אופק שנים וסובלנות לתנודתיות גבוהה. פחות מתאים למי שמחפש רווח יציב או כניסה שקטה בטווח חודשים.
שורה תחתונה: החברה נראית יותר חזקה תפעולית מאי־פעם, אבל המניה עדיין ספקולטיבית־צמיחה. הכדאיות תלויה בעיקר ב־Neutron ובמימוש הצבר של Space Systems.
התוכן נכתב בשילוב עם בינה מלאכותית.