
מניית Tesla אחרי הדוח: הפתעה בתזרים, ומכפיל שכבר מתמחר רובוטים
בדוח הרבעון השלישי של 2026, שפורסם ב-21.10, Tesla הציגה הכנסות של 28.05 מיליארד דולר ורווח מתואם של 0.48 דולר למניה, מעל הציפיות, ותזרים חופשי חיובי של 1.53 מיליארד במקום שריפת המזומנים שהאנליסטים צפו, בעיקר בזכות השקעות נמוכות מהמתוכנן. הסקירה בוחנת את המסירות, את המרווח ברכב ובאנרגיה ואת השפעת החזרי המכסים, את מה שנאמר בשיחה על FSD, Robotaxi ו-Optimus, את תחזית ההשקעות החדשה, ואת המכפילים מול BYD, GM, Rivian וחברות טכנולוגיה. הסקירה אינה ייעוץ השקעות.
אם יש לכם מניית Tesla (TSLA) בתיק, או קרן מחקה על נאסד"ק 100 שמחזיקה אותה, הדוח של אמש הוא אחד המעניינים של השנה. לא בגלל שהמכירות זינקו, הן נשארו כמעט במקום, אלא בגלל שהחברה הפתיעה בצד שהאנליסטים לא ציפו לו: היא ייצרה מזומנים.
אנליסטים חיכו לשריפת מזומנים של כמעט 5 מיליארד דולר ברבעון, וקיבלו תזרים חופשי חיובי של 1.53 מיליארד. הסיבה פשוטה: החברה השקיעה הרבה פחות ממה שתכננה. בסקירה הזו נעבור על המספרים, על מה שנאמר בשיחה עם האנליסטים, ועל השאלה הגדולה מכולן: כמה מהעתיד כבר מגולם במחיר.
על שיחות המיזוג עם SpaceX כתבנו בנפרד, בכתבה הזו, ולכן לא נרחיב עליהן כאן.
הדוח מול הציפיות: הכנסות יציבות, רווח בירידה
לפי מצגת הדוח שהחברה הגישה לרשות ני"ע האמריקאית ב-21.10.2026, ההכנסות ברבעון השלישי היו 28.05 מיליארד דולר, כמעט ללא שינוי לעומת 28.10 מיליארד ברבעון המקביל. לפי LSEG, שמצוטטת ב-CNBC, האנליסטים ציפו ל-27.88 מיליארד.
הרווח למניה המתואם, בנטרול תגמול מבוסס מניות ושערוכים, היה 0.48 דולר, לעומת ציפייה של 0.43 דולר לפי CNBC ו-LSEG, ולעומת 0.50 דולר לפני שנה. הרווח הנקי לפי כללי החשבונאות (GAAP) ירד 42.7%− ל-787 מיליון דולר, או 0.22 דולר למניה.
מה אכל את הרווח? בעיקר ההוצאות. הוצאות התפעול עלו 39%+ ל-4.78 מיליארד דולר, ומתוכן הוצאות המחקר והפיתוח קפצו 69%+ ל-2.76 מיליארד. החברה מייחסת את הגידול לפיתוח בינה מלאכותית ("SI" בלשונה), לשבבים ולהכנות לייצור של Optimus, של Megapack 3 ושל משאית Semi. המרווח התפעולי ירד ל-2.6%, לעומת 5.8% לפני שנה.
המנהל הכספי Vaibhav Taneja אמר בשיחה שהמגמה הזו תימשך "עד שנמסחר את המוצרים החדשים". במילים אחרות, מי שמחכה לשיפור ברווחיות בקרוב, לא קיבל הבטחה כזו.
מסירות ומרווח ברכב: הביקוש עוקף את הייצור
החברה מסרה ברבעון 486,532 מכוניות, ירידה של 2.1%− לעומת השנה שעברה ועלייה של 1.3%+ לעומת הרבעון הקודם. המספר עקף בפער ניכר את הקונצנזוס שהחברה עצמה פרסמה, 461,974 מכוניות לפי ממוצע של 24 אנליסטים. הייצור עמד על 464,391, כך שחלק מהמסירות הגיע מהמלאי, שירד ל-11 ימי אספקה.
לפי החברה, היא סיימה את הרבעון עם צבר ההזמנות הגדול ביותר בארבע השנים האחרונות, ומה שמגביל אותה הוא זמינות הסוללות. זו טענה של ההנהלה ואין לה מספר מבוקר, אבל ירידת המלאי תומכת בה. ייצור Model S ו-Model X הופסק בפרמונט עוד במאי, והקו מוסב לייצור Optimus.
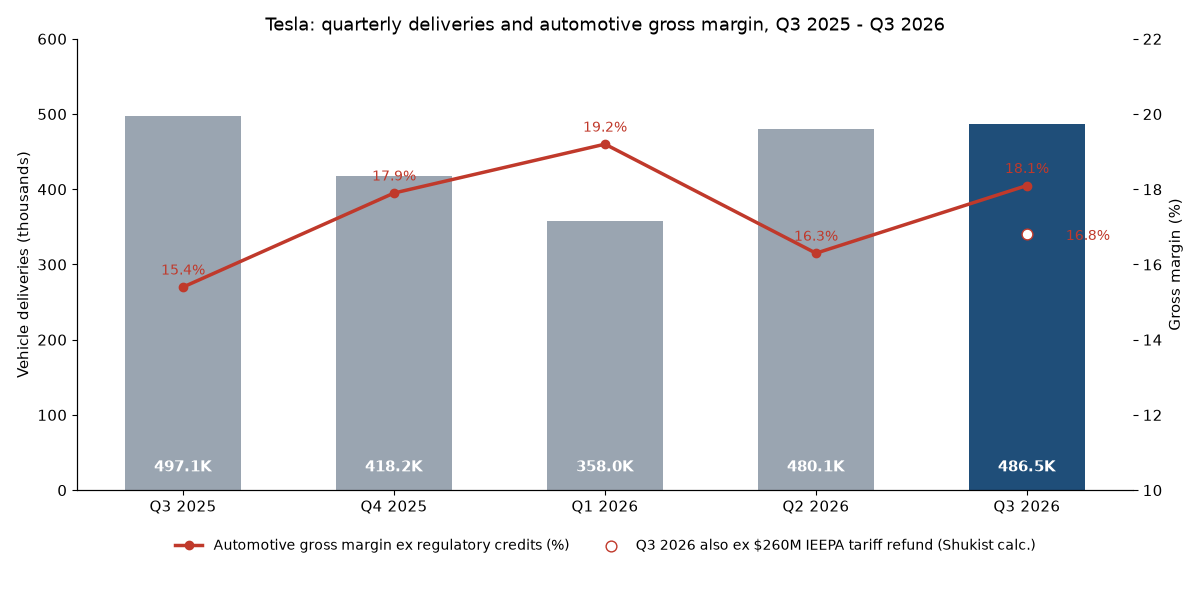
הנתון שהשוק אהב הוא המרווח הגולמי ברכב בנטרול קרדיטים רגולטוריים: 18.1%, לעומת 16.3% ברבעון הקודם ו-15.4% לפני שנה. לפי Visible Alpha, שמצוטטת ב-Reuters, האנליסטים ציפו ל-16.7%. ההנהלה ייחסה את השיפור לתמהיל מסירות גבוה יותר באסיה.
אבל יש כוכבית. בדוח הרבעוני (10-Q) החברה מציינת שרשמה ברבעון החזר מכסים של 260 מיליון דולר כהפחתה בעלות מכירת המכוניות, אחרי שבית המשפט העליון בארה"ב פסל את מכסי IEEPA. בחישוב שלנו, בלי ההחזר הזה המרווח היה כ-16.8%, עדיין שיפור לעומת הרבעון הקודם, אבל צנוע בהרבה.
במקביל, ההכנסות מקרדיטים רגולטוריים, כסף שיצרניות אחרות משלמות כדי לעמוד ביעדי פליטה, ירדו ל-113 מיליון דולר בלבד, מ-417 מיליון לפני שנה. זה מקור רווח כמעט נקי שהולך ונעלם.
נקודת אור ברורה היא תוכנת הנהיגה FSD (בגרסה שעדיין מחייבת פיקוח של הנהג). מספר המנויים הפעילים, כולל רכישה חד פעמית, הגיע ל-1.74 מיליון, לעומת 1.04 מיליון לפני שנה. לפי Taneja, יותר מ-75% מהמכוניות שנמסרו בצפון אמריקה יצאו עם הרשמה למנוי בתשלום.
אנרגיה ושירותים: מרווח שמן, עם הסבר
בתחום האחסון, Tesla התקינה 13.7 גיגה-ואט שעה, השני בגודלו בתולדותיה, אבל מתחת ל-15.9 שהאנליסטים ציפו לו לפי הקונצנזוס שהחברה ריכזה. ההכנסות מאנרגיה ירדו 16%− ל-2.88 מיליארד דולר.
הירידה בהכנסות והקפיצה במרווח באות מאותו מקור. לפי ה-10-Q, החברה הפחיתה מההכנסות 339 מיליון דולר שהיא חייבת להחזיר ללקוחות בגלל החזרי המכסים, ומנגד רשמה 526 מיליון דולר החזר מכסים שהקטין את העלויות. התוצאה: מרווח גולמי של 33.1%, לעומת 20.4% ברבעון הקודם.
בחישוב שלנו, בנטרול ההשפעה נטו של המכסים המרווח היה כ-23.8%. גם המספר הזה לא מנטרל לגמרי את הרבעון, כי ההנהלה הזכירה גם הפחתה בהפרשות אחריות, אחרי הסכם עם ספק תאים.
הסיפור ארוך הטווח כאן נראה טוב. מפעל ה-Megapack בטקסס, בקיבולת מתוכננת של 50 גיגה-ואט שעה, התחיל לייצר, ומאסק אמר שהמגהפאקים "כמעט אזלו" לכל 2027. ההנהלה מדברת על ביקוש חריג ממרכזי נתונים. גם מגזר השירותים והאחר צמח 33%+ ל-4.61 מיליארד דולר, עם מרווח שיא של 15.9%.
מה נאמר בשיחה: FSD, Robotaxi ו-Optimus
כאן נמצא רוב השווי של החברה בעיני המשקיעים, ולכן כדאי להפריד בין מה שכבר קרה לבין תחזיות של ההנהלה. הדברים מהשיחה מובאים לפי התמליל שפרסם האתר The Motley Fool.
מה כבר קרה:
- המונית האוטונומית Cybercab התחילה להסיע נוסעים באוסטין ב-3 בספטמבר.
- הנסועה המצטברת של הרובוטקסי בלי פיקוח אנושי הגיעה לכמעט 2 מיליון מייל בסוף הרבעון, פי 8 מהרבעון הקודם.
- תוכנת FSD אושרה בתשע מדינות באיחוד האירופי.
- קו הייצור של Optimus בפרמונט התחיל לייצר רובוטים באיכות ייצור, לפי החברה.
מה ההנהלה צופה:
- השקת Cybercab בדאלאס בחודש הבא, ובערים נוספות עד סוף השנה.
- לפי Ashok Elluswamy, ראש תחום הנהיגה האוטונומית, מכוניות של לקוחות יוכלו להצטרף לצי הרובוטקסי בסביבות הרבעון השני של 2027.
- מאסק אמר שהרובוטקסי יתחיל להיות מורגש בדוחות ברבעון השני של 2027, ו"עניין גדול" ברבעון השלישי או הרביעי.
- לגבי Optimus, לדבריו יעבור לפחות שנה עד קצב של 20,000 רובוטים בשבוע, ומסירות ללקוחות חיצוניים צפויות בסביבות סוף 2027.
- יעד של 5 מיליון מכוניות בשנה בסביבות 2030.
- אישור FSD בכל האיחוד האירופי: מאסק אמר שיופתע אם זה ייקח יותר מהרבעון הראשון של 2027.
שתי הערות זהירות. ראשית, הכלכלה של הרובוטקסי עוד לא שם: Taneja אמר במפורש שהחברה עדיין לא הגיעה ליעד של 30 סנט למייל. שנית, Reuters מציינת שפריסת הרובוטקסי מפגרת אחרי ההבטחות של מאסק. לוחות זמנים מהשיחה הם כוונות, לא התחייבות.
ההשקעות: פחות ממה שחששו, לפחות השנה
ההשקעות ההוניות ברבעון היו 4.73 מיליארד דולר, יותר מפי 2 מלפני שנה, אבל הרבה מתחת ל-7.5 מיליארד שהאנליסטים ציפו לו, לפי Reuters ו-LSEG. התזרים מפעילות שוטפת הגיע ל-6.26 מיליארד, וכך נוצר התזרים החופשי החיובי.
החברה גם הורידה את תחזית ההשקעות לכל 2026 לכ-20 מיליארד דולר, לעומת "יותר מ-25 מיליארד" בדוח הקודם. בדוח הרבעוני הניסוח הוא "יותר מ-20 מיליארד". אחרי 13.01 מיליארד בתשעה חודשים, נשארים לרבעון הרביעי כ-7 מיליארד.
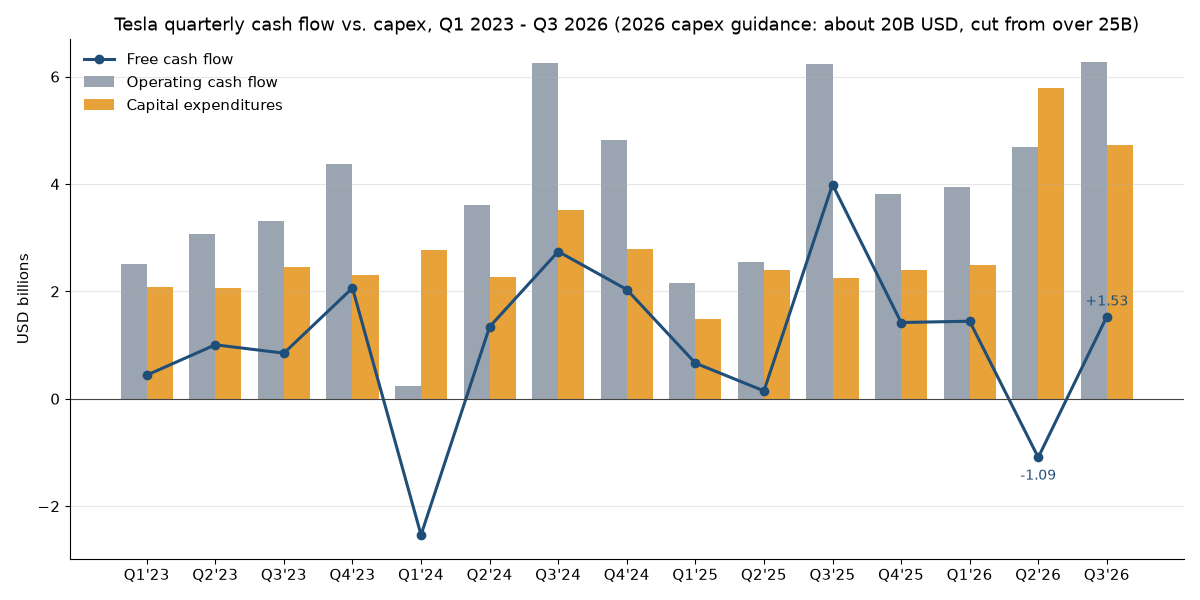
למה זה חשוב? כי רוב הסיפור של Tesla תלוי בהשקעות: שבבים, כוח מחשוב, קווי ייצור לרובוטים ולמוניות. Ryan Lee מ-Direxion אמר ל-Reuters שההשקעות הנמוכות מהצפוי מעוררות שאלות לגבי הצעד הבא של החברה.
מנגד, Taneja הדגיש שההשקעות ימשיכו לגדול בשנים הבאות, ומאסק אמר שמפעל השבבים Terafab לבדו ידרוש "עשרות מיליארדים" עד תחילת 2028, אם כי עוד לא נקבע איך העלות תתחלק עם SpaceX.
המאזן חזק: 45.4 מיליארד דולר במזומן ובהשקעות קצרות, ובספטמבר החברה חתמה על מסגרות אשראי של 30 מיליארד דולר, שלא נוצלו. לפי Taneja, אין כוונה למשוך מהן כסף השנה.
תגובת המניה
המניה עלתה ב-21.10, לפני הדוח, 3.4%+ ונסגרה ב-386.47 דולר. במסחר המאוחר היא עלתה תחילה בכ-2%+, ואז התהפכה ונסחרה בסיום המסחר המאוחר, ב-03:00 שעון ישראל, ב-373.63 דולר, 3.3%−, לפי Yahoo Finance.
במסחר הרגיל ב-22.10 המניה קיזזה את רוב הירידה. נכון ל-19:15 שעון ישראל, לפי Yahoo Finance, היא נסחרה ב-381.26 דולר, 1.3%− לעומת נעילת אתמול. מתחילת השנה המניה רשמה ירידה של כ-15.2%−, והיא נמצאת כ-22.2%− משיא הסגירה של 52 השבועות האחרונים, 489.88 דולר ב-16.12.2025.
התמחור: מכפילים מול ההיסטוריה ומול המתחרות
במחיר הנוכחי שווי השוק של Tesla הוא כ-1.51 טריליון דולר לפי Yahoo, על בסיס כ-3.95 מיליארד מניות שבמחזור לפי הדוח הרבעוני. לפי הדוח, המניות המוגבלות שהוענקו למאסק בתוכנית התגמול של 2025 לא נכללות בחישוב הרווח המדולל למניה. לכן מקורות שונים מגיעים לשווי שונה: Reuters, למשל, מדברת על כ-1.4 טריליון.
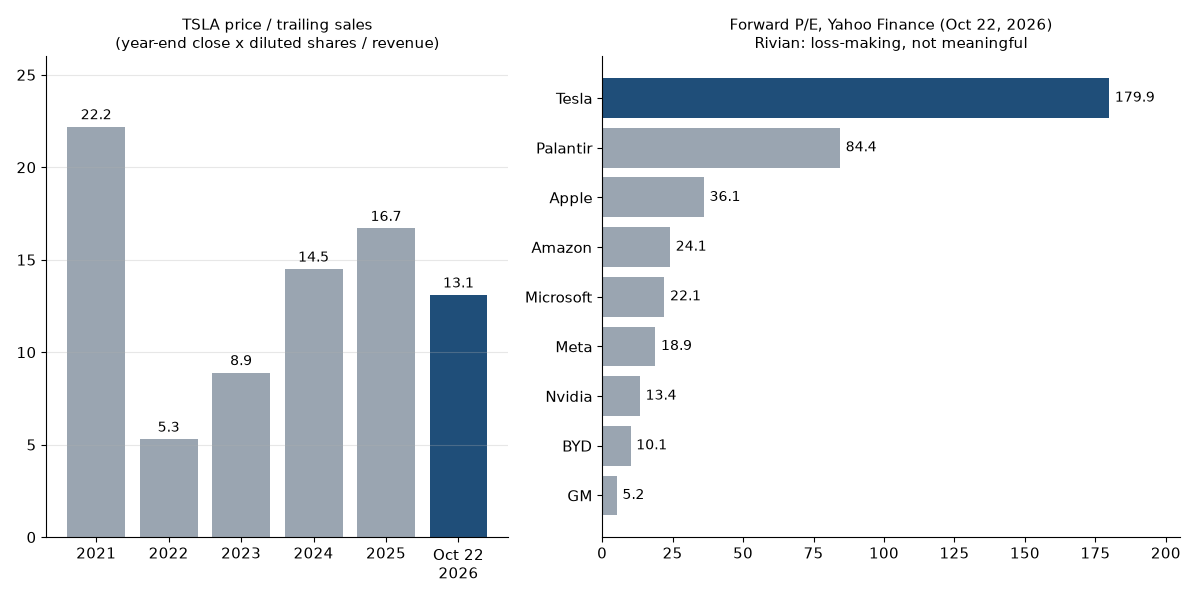
מול הרווח, המכפילים חריגים בכל מדד. בחישוב שלנו, הרווח המדולל של ארבעת הרבעונים האחרונים לפי GAAP הוא 0.91 דולר למניה, כלומר מכפיל של כ-419. על בסיס הרווח המתואם, 1.72 דולר, המכפיל הוא כ-222. Yahoo מציג מכפיל רווח עתידי של כ-179.3.
מכפיל המכירות נותן תמונה מעט מפוכחת יותר. בחישוב שלנו, לפי המניות המדוללות ששימשו לחישוב הרווח, המניה נסחרת בכ-13.0 פעמים המכירות של 12 החודשים האחרונים. זה נמוך מסוף 2025 (16.7) ומסוף 2021 (22.2), אבל גבוה בהרבה מסוף 2022 (5.3) ו-2023 (8.9).
מול יצרניות הרכב, הפער עצום:
- היצרנית הסינית BYD: היא מכרה ברבעון השלישי כ-1.32 מיליון כלי רכב חשמליים והיברידיים נטענים, 18.8%+ לפי CnEVPost, פי 2.7 מ-Tesla. מכפיל הרווח העתידי שלה לפי Yahoo הוא 10.1, ומכפיל המכירות 0.79.
- יצרנית הרכב GM: דיווחה ב-20.10 על רווח מתואם של 3.70 דולר למניה ברבעון, ועל תחזית של 12.75 עד 13.75 דולר לשנה. בחישוב שלנו, המניה נסחרת בכ-5.8 פעמים אמצע התחזית.
- יצרנית הרכב החשמלי Rivian: מסרה ברבעון 19,248 כלי רכב, שיא עבורה, ושומרת על תחזית של 65,000 עד 70,000 לשנה. היא עדיין מפסידה, כך שמכפיל רווח לא רלוונטי. מכפיל המכירות לפי Yahoo הוא 3.0.
ולכן ההשוואה הנכונה יותר היא לחברות טכנולוגיה במכפילים גבוהים. גם שם Tesla בולטת: מכפיל הרווח העתידי של Palantir לפי Yahoo הוא 84.4, של Apple 36.1 ושל Nvidia 13.4. השוק מתמחר את Tesla כחברת טכנולוגיה שהרווחים הגדולים שלה עוד לפניה.
תרגיל פשוט עוזר להבין את זה. כדי שהשווי הנוכחי ייראה כמו מכפיל של 30, רמה של חברת טכנולוגיה גדולה ובוגרת, Tesla צריכה להרוויח כ-50 מיליארד דולר בשנה. ב-12 החודשים האחרונים הרווח הנקי שלה היה 3.2 מיליארד לפי GAAP, וכ-6.1 מיליארד בהגדרה המתואמת. זה חישוב להמחשה בלבד, לא תחזית.
שלושה תרחישים
התרחיש האופטימי: הרובוטקסי מתרחב לערים רבות במהלך 2027, מכוניות של לקוחות מצטרפות לצי, Optimus מגיע ללקוחות בסוף השנה, והאנרגיה ממשיכה לצמוח בזכות מרכזי הנתונים. במצב כזה המכפיל של היום יכול להיראות בדיעבד סביר, כי הרווח יגדל מהר.
התרחיש הבסיסי: עסק הרכב נשאר יציב עם מרווח של סביבות 16% עד 18%, האנרגיה גדלה, והאוטונומיה מתקדמת אבל לאט יותר מהתחזיות. ההוצאות וההשקעות ממשיכות לעלות, והרווח נשאר נמוך ביחס לשווי. המניה תלויה אז בעיקר בחדשות על הטכנולוגיה, ותנודתית בהתאם.
התרחיש הפסימי: לוחות הזמנים של Robotaxi ו-Optimus נדחים שוב, מחירי המכוניות ממשיכים לרדת מול תחרות סינית, וההשקעות מזנקות ב-2027 ו-2028 בלי הכנסות מקבילות. במצב כזה מכפיל של מאות על הרווח קשה להצדקה.
על מה לשים עין
- מסירות הרבעון הרביעי: לפי הדפוס של השנים הקודמות, יפורסמו בתחילת ינואר. השאלה היא אם הצבר הגבוה יתורגם לייצור, ומה יקרה למרווח בלי החזרי מכסים.
- הרובוטקסי: ההשקה בדאלאס, מספר הערים עד סוף השנה, והאם החברה תתחיל לפרסם הכנסות ומדדים כספיים של התחום.
- אישור FSD באיחוד האירופי: לפי מאסק, עד הרבעון הראשון של 2027.
- ההשקעות: כ-7 מיליארד דולר ברבעון הרביעי לפי התחזית, והתחזית ל-2027. ההנהלה כבר אמרה שההשקעות ימשיכו לגדול.
- הרובוט Optimus: מאסק אמר שסרטון של הרובוט עשוי להתפרסם בתוך חודש או חודשיים, ושהשבב AI5 ישולב בו בסביבות אפריל 2027.
- שיחות המיזוג: כל הודעה רשמית של הוועדות המיוחדות בשתי החברות.
השורה התחתונה
הרבעון הזה היה טוב יותר ממה שחששו: הכנסות מעל הציפיות, מרווח ברכב שהשתפר ותזרים חיובי. אבל חלק מהשיפור הגיע מהחזרי מכסים חד פעמיים, והתזרים נבע בעיקר מהשקעות נמוכות מהמתוכנן, לא מרווחים גבוהים יותר.
במחיר של היום, עסק הרכב הוא רק חלק קטן מהסיפור. רוב השווי נשען על לוחות הזמנים של הרובוטקסי ושל Optimus, ולכן הדוחות הבאים יימדדו בעיקר לפי ההתקדמות שם. זו מניה תנודתית, וכל החלטה לגביה תלויה במטרות, בטווח ההשקעה וברמת הסיכון של כל משקיע.
גילוי נאות
הסקירה נועדה למידע כללי בלבד, ואינה ייעוץ השקעות, שיווק השקעות, המלצה לקנות, להחזיק או למכור ניירות ערך, או תחליף לייעוץ המותאם לצרכיו של כל אדם. אין בה מחיר יעד. החברות המוזכרות הן לצורך השוואה בלבד. הנתונים נכונים למועדים שצוינו לצדם ועשויים להשתנות. השקעה במניות כרוכה בסיכון, כולל אובדן של חלק מהקרן או כולה.
התוכן נכתב בשילוב עם בינה מלאכותית.


