
מי יקבל את החיסכון שלכם? כך בודקים ומעדכנים מוטבים בפנסיה, בגמל ובביטוח
הכסף בקופות הגמל, בקרנות ההשתלמות ובביטוחי החיים לא מתחלק לפי הצוואה, אלא עובר למוטבים שרשמתם. הכתבה מסבירה מה קובע החוק, מה קורה כשלא מינית אף אחד, במה קרן פנסיה שונה מקופת גמל, מתי כדאי לעדכן את הרישום ואיך עושים את זה בפועל מול הגופים השונים.
אף אחד לא אוהב לחשוב על השאלה הזו, ובכל זאת כדאי להקדיש לה עשר דקות: אם יקרה לכם משהו, מי יקבל את הכסף שחסכתם בקרן הפנסיה, בקופת הגמל, בקרן ההשתלמות ובביטוח החיים? התשובה לא תמיד כתובה בצוואה, וגם לא תמיד תואמת את מה שאתם חושבים.
הכסף הזה מגיע בדרך כלל למי שרשום אצל הגוף המנהל כמוטב. ואם לא רשמתם אף אחד, הדרך לכסף עלולה להיות ארוכה ויקרה. הכתבה מסבירה איך זה עובד בכל מוצר, ואיך בודקים ומעדכנים.
למה המוטבים חשובים יותר ממה שנדמה
סעיף 147 לחוק הירושה קובע שכספים שמשולמים בגלל מותו של אדם, לפי חוזה ביטוח או חברות בקופת גמל או בקופת קצבה, אינם חלק מהעיזבון. במילים פשוטות, הם לא מתחלקים לפי הצוואה ולא לפי צו ירושה, אלא עוברים ישירות למוטבים שרשמתם, אלא אם נקבע במפורש שהם שייכים לעיזבון.
אפשר לשנות מוטב בהודעה לגוף המנהל, או בצוואה, אבל לפי חוק החוזים הצוואה משנה את המוטב רק אם ניתנה עליה הודעה לגוף המנהל. מכאן הכלל המעשי: אם אתם רוצים שמישהו יקבל את הכסף, הדרך הבטוחה היא לעדכן אותו בקופה עצמה, ולוודא שהצוואה לא סותרת את הרישום.
מה קורה כשלא מינית אף אחד
לפי חוזר של רשות שוק ההון מ-2021, בקופת גמל שבה אין הוראת מוטבים הכסף עובר ליורשים לפי דין או לפי צו קיום צוואה. כלומר, המשפחה צריכה קודם להשיג צו ירושה או צו קיום צוואה. רשות שוק ההון עצמה כתבה ב-2017 שההליך הזה עולה כסף, ולעיתים קרובות יותר מהסכום שבחשבון.
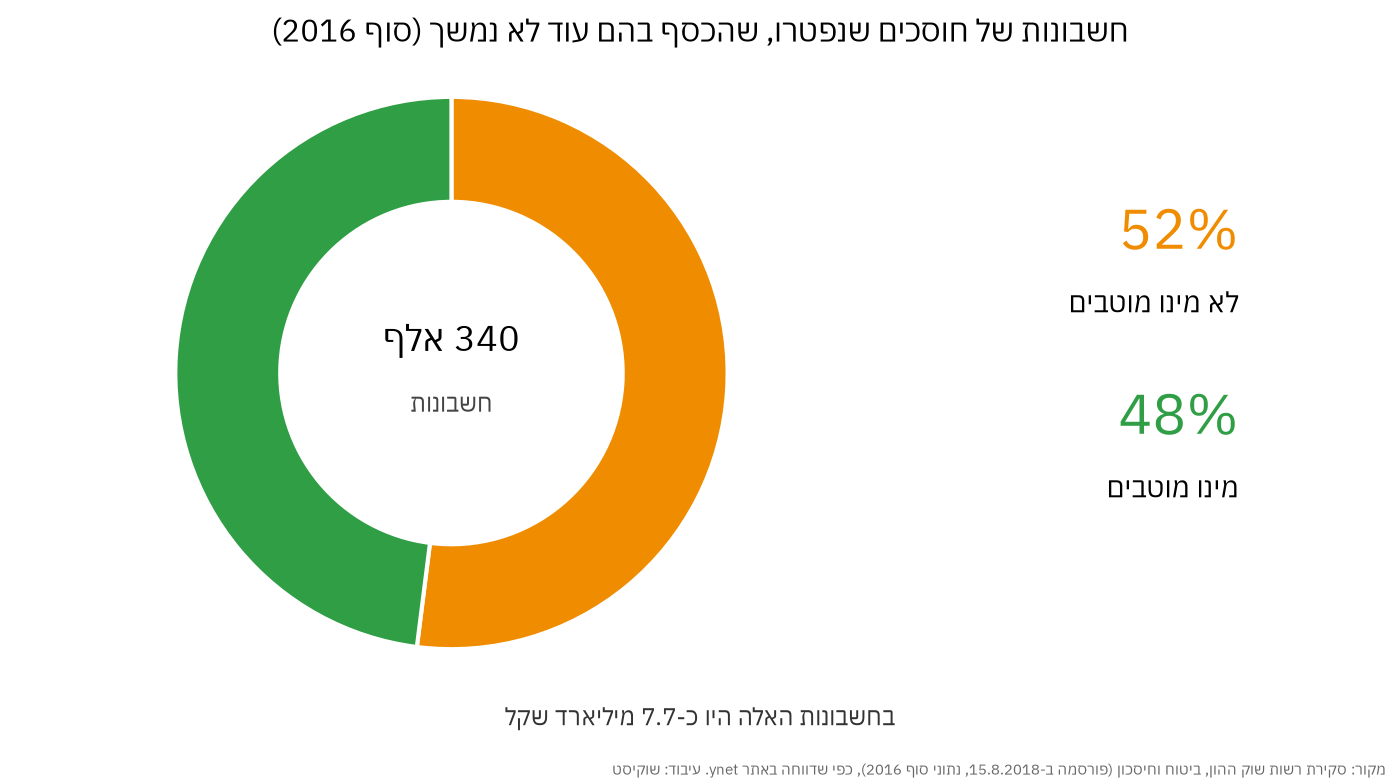
וזה לא מקרה נדיר. לפי סקירה של רשות שוק ההון שפורסמה ב-2018, בסוף 2016 היו כ-340 אלף חשבונות של חוסכים שנפטרו, עם כ-7.7 מיליארד שקל שעוד לא נמשכו. ב-52% מהם לא היה מינוי מוטבים בכלל. הנתונים ישנים, אבל הם ממחישים כמה קל לשכוח את הסעיף הזה.
כל מוצר עובד קצת אחרת
- קופת גמל, קרן השתלמות וגמל להשקעה: הכסף עובר למוטבים שרשמתם, ובאחוזים שקבעתם. אם אין מוטבים, הוא עובר ליורשים לפי צו ירושה או צו קיום צוואה.
- קרן פנסיה מקיפה: כאן הסדר שונה. השאירים לפי תקנון הקרן מקבלים עדיפות: בן או בת הזוג, וילדים עד גיל 21, או ילד עם נכות מלאה בתנאים שבתקנון. הם מקבלים קצבת שאירים או את היתרה לפי התקנון, וההוראה שלכם לא משנה את זה. מינוי המוטבים חל בעיקר כשאין שאירים כאלה.
- כספי פיצויים: לפי חוק פיצויי פיטורים, כשעובד נפטר, הפיצויים משולמים לשאירים שהחוק מגדיר, בראש ובראשונה בן הזוג וילדים תלויים. רק אם אין שאירים כאלה, נכנסת לתמונה הוראת המוטבים.
- ביטוח חיים פרטי: הכסף משולם למוטבים שרשומים בפוליסה. בדקו שהם מעודכנים, במיוחד בפוליסות ישנות.
- ביטוח חיים למשכנתא: כאן הבנק הוא בדרך כלל המוטב, כדי שהכסף יכסה את יתרת ההלוואה. זה מקטין את החוב שעובר למשפחה, אבל לא משאיר לה כסף נוסף.
מתי לבדוק שוב
מינוי מוטבים נעשה בדרך כלל ביום ההצטרפות, ואז נשכח. אבל החיים משתנים. נישואים, גירושים, לידה, מוות של מוטב, או מעבר לזוגיות חדשה בלי נישואים הם כולם סיבות לפתוח את הרישום מחדש. רישום ישן נשאר בתוקף עד שמחליפים אותו, גם אם הוא כבר לא משקף את מה שאתם רוצים.
שימו לב גם למוצרים ששכחתם. אם עברתם כמה מקומות עבודה, ייתכן שיש לכם קופות ישנות שהמוטבים בהן נקבעו לפני שנים. אתר הר הכסף של משרד האוצר מאפשר לאתר חסכונות פנסיוניים ופוליסות ביטוח חיים שרשומים על שמכם, וזו נקודת התחלה טובה לרשימה.
איך מעדכנים בפועל
רשות שוק ההון קבעה טופס אחיד למינוי מוטבים בקרנות פנסיה ובקופות גמל. לפי החוזר, הגוף המנהל צריך לקבל את ההוראה לפחות באחת מכמה דרכים: טופס מקורי או חתום בחתימה דיגיטלית מאושרת, העתק דרך סוכן או יועץ שמאשר שזיהה אתכם, או משלוח דיגיטלי שאחריו הגוף מתקשר אליכם לאמת את הפרטים.
בפועל, הגופים לא עובדים אותו דבר. בחלק מהם אפשר לעדכן מוטבים באזור האישי באתר, בטופס דיגיטלי. באחרים צריך למלא טופס, לצרף צילום תעודת זהות ולשלוח את המקור בדואר או למסור אותו במשרד. בדקו באתר של כל גוף שבו יש לכם חיסכון, ובקשו אישור בכתב שהעדכון נקלט.
בכל טופס כזה כדאי לציין שם מלא ומספר זהות של כל מוטב, ואת האחוז של כל אחד, כך שהסכום יגיע ל-100%. אפשר גם לכתוב שהמוטבים יהיו היורשים לפי דין. ואם אחד המוטבים קטין, שווה להתייעץ עם עורך דין, כי ייתכן שיידרש אפוטרופוס כדי לנהל עבורו את הכסף.
ואם אתם בצד של המשפחה
אם הלך לעולמו אדם קרוב, הר הכסף מאפשר גם לאתר כספים שרשומים על שמו. ואם לא מונו מוטבים והסכום קטן, יש הקלה: לפי חוזר של רשות שוק ההון, כשהיתרה בחשבון לא עולה על כ-8,000 שקל (הסכום מתעדכן לפי המדד) ועברו לפחות שלוש שנים מהפטירה, בן זוג, הורה או ילד יכולים למשוך את הכסף בלי צו ירושה.
ההליך המקוצר מחייב לחתום על הצהרה וכתב שיפוי, והגוף המוסדי בודק שלא הוצא ולא התבקש צו ירושה. שימו לב גם למס: משיכה חד-פעמית של הכסף בידי מוטב עשויה להיות חייבת במס, ולכן כדאי לברר את זה לפני שמושכים.
מה לעשות עכשיו
- הכינו רשימה: היכנסו להר הכסף ורשמו כל קרן, קופה ופוליסה שמופיעה על שמכם.
- בדקו מי רשום: בכל חשבון, בדקו מי המוטבים, באיזה אחוז, ומתי עודכנו לאחרונה. בחלק מהגופים המועד מופיע בדוח השנתי.
- עדכנו לפי המצב היום: אחרי נישואים, גירושים או לידה, אל תחכו. מלאו טופס חדש בכל גוף בנפרד.
- תאמו עם הצוואה: אם יש לכם צוואה, ודאו שהיא לא סותרת את רישום המוטבים. אם יש סתירה, התייעצו עם עורך דין.
- ספרו למשפחה: לפחות אדם אחד קרוב צריך לדעת אילו חסכונות קיימים ואיפה. זה חוסך חיפושים בזמן הכי קשה.
- שמרו אישור: בקשו מכל גוף אישור בכתב על העדכון, ושמרו אותו עם המסמכים החשובים.
התוכן בכתבה זו הוא מידע כללי ולימודי בלבד, ואינו מהווה ייעוץ משפטי, פנסיוני, ביטוחי או מיסויי אישי. הכללים המדויקים תלויים בתקנון של כל קרן, בתנאי כל פוליסה ובמצב האישי שלכם, ולכן בשאלות של ירושה וצוואה כדאי להתייעץ עם עורך דין. הנתונים נכונים למועד הכתיבה, 22.10.2026, ועשויים להשתנות.
התוכן נכתב בשילוב עם בינה מלאכותית.


