
מניית Nike אחרי הירידות החדות: האם המחיר הנוכחי הוא נקודת כניסה?
מניית Nike נסגרה ב-14 באוקטובר 2026 ב-35.30 דולר, ירידה של כ-44.6%− מתחילת השנה. בדוח הרבעון הראשון של שנת הכספים 2027 ההכנסות ירדו 4%− ל-11.21 מיליארד דולר והרווח למניה היה 0.48 דולר, מעל הציפיות, אבל החברה צופה ירידה חד ספרתית גבוהה בהכנסות השנה ורווח מתואם של 1.15 עד 1.35 דולר למניה. הסקירה בוחנת את המגזרים, את המכפילים מול Adidas, Puma, Lululemon, Deckers ו-On, את התמונה הטכנית ואת הטיעונים בעד ונגד כניסה במחיר הנוכחי. הסקירה אינה ייעוץ השקעות.
מי שקנה מניה של Nike בתחילת 2026 רואה היום מחצית מהשווי. המניה נסגרה ב-14 באוקטובר 2026 ב-35.30 דולר, ירידה של כ-44.6%− מסגירת סוף 2025 (63.71 דולר) וכ-49.3%− מהשיא השנתי בסגירה, 69.68 דולר ב-23 באוקטובר 2025. ב-2 באוקטובר היא אף נגעה ב-31.97 דולר, השפל של 52 השבועות האחרונים.
הדוח האחרון, שפורסם ב-1 באוקטובר, לא היה אסון: הרווח עבר את הציפיות והמרווח הגולמי השתפר. ובכל זאת השוק מוכר. בסקירה הזאת ננסה להבין למה, מה המחיר מגלם, ובעיקר לענות על השאלה שמעסיקה הרבה משקיעים: האם הירידות החדות יצרו נקודת כניסה, או שהתיקון עוד לא נגמר.
העסק: נעליים, ביגוד ושלושה מנועים שתקועים
החברה, שנסחרת בבורסת ניו יורק בסימול NKE, היא יצרנית מוצרי הספורט הגדולה בעולם. שנת הכספים שלה מסתיימת ב-31 במאי, ולכן הרבעון שהסתיים ב-31 באוגוסט 2026 נקרא אצלה הרבעון הראשון של שנת 2027. בשנת הכספים 2026 ההכנסות היו 46.4 מיליארד דולר, ללא שינוי לעומת שנה קודם.
לפי הדוח האחרון, החלוקה העיקרית היא לפי מוצר ולפי אזור. מותג Nike לבדו הכניס ברבעון 10.95 מיליארד דולר:
- הנעלה: 6.95 מיליארד דולר, כ-63% מהכנסות המותג, ירידה של 6%−.
- ביגוד: 3.38 מיליארד דולר, עלייה של 2%+.
- ציוד: 611 מיליון דולר, ירידה של 3%−.
לפי אזורים, צפון אמריקה היא הלב של העסק:
- צפון אמריקה: 5.13 מיליארד דולר, עלייה של 2%+. האזור היחיד שצמח, והרווח לפני מס וריבית שלו עלה 3%+ ל-1.17 מיליארד.
- אירופה, המזרח התיכון ואפריקה: 3.18 מיליארד דולר, ירידה של 5%−.
- סין רבתי: 1.18 מיליארד דולר, ירידה של 22%− במדווח ו-26%− בנטרול מטבע. הרווח באזור צנח 34%−.
- אסיה פסיפיק ואמריקה הלטינית: 1.46 מיליארד דולר, 2%− במדווח וללא שינוי בנטרול מטבע.
- מותג Converse: 263 מיליון דולר בלבד, ירידה של 28%−.
יש גם חלוקה לפי ערוץ. המכירות לקמעונאים (סיטונאות) ירדו רק 1%− ל-6.8 מיליארד דולר, בעוד שהמכירה הישירה, דרך האתר, האפליקציה והחנויות של החברה, ירדה 8%− ל-4.1 מיליארד. זה היפוך של האסטרטגיה מהשנים הקודמות, כשהחברה דחקה את הקמעונאים לטובת ערוצים משלה.
ההנהלה עצמה מצביעה על שלושה אזורים בעייתיים: קו האופנה Sportswear, מותג Jordan, וסין. מנגד, לדבריה, תחום הביצועים, כלומר ריצה, כדורגל, טניס וגולף, צמח בשיעור חד ספרתי גבוה ברבעון, בעזרת המונדיאל.
הדוח הרבעוני: רווח מעל הציפיות, הכנסות בירידה
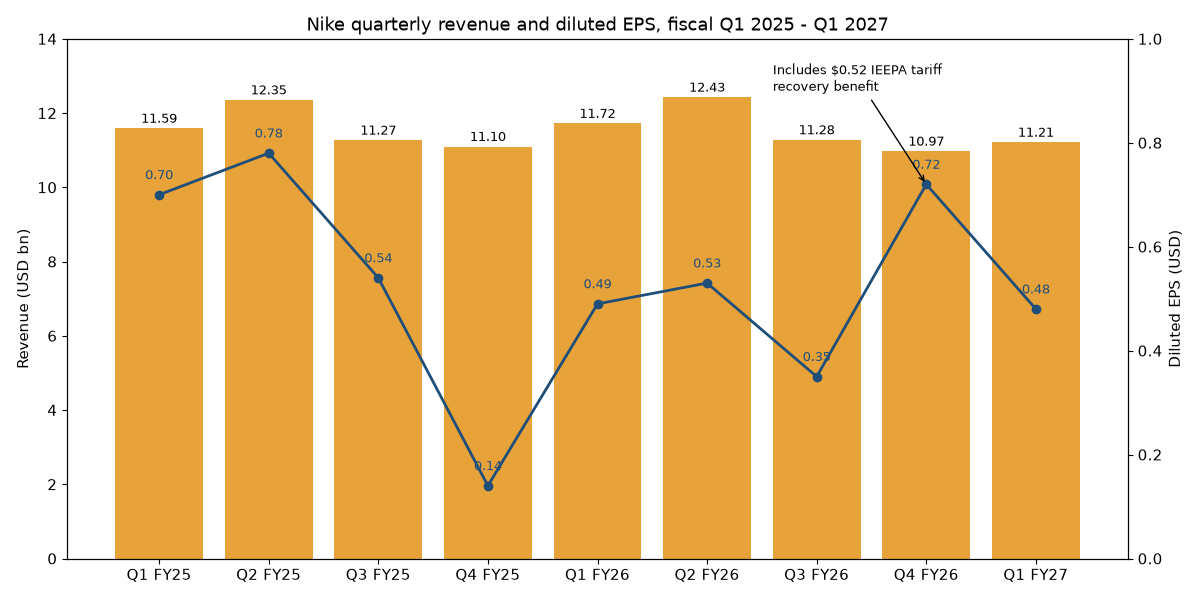
לפי הודעת החברה מ-1 באוקטובר 2026, ההכנסות ברבעון היו 11.21 מיליארד דולר, ירידה של 4%− לעומת 11.72 מיליארד ברבעון המקביל. הרווח הנקי הגיע ל-712 מיליון דולר, 2%−, והרווח המדולל למניה ל-0.48 דולר לעומת 0.49 דולר. לפי CNBC, שמצטטת את LSEG, האנליסטים ציפו לרווח של 0.43 דולר ולהכנסות של 11.32 מיליארד.
הנקודה החיובית היא המרווח הגולמי, שעלה ב-0.6 נקודת אחוז ל-42.8%, בעיקר בזכות עלויות אחסון ולוגיסטיקה נמוכות יותר. הוצאות התפעול השוטפות ירדו 6%−, בזמן שתקציב השיווק עלה 5%+ סביב אירועי ספורט גדולים. המלאי ירד 3%− ל-7.85 מיליארד דולר.
כדאי לשים לב לשני רבעונים חריגים בגרף. ברבעון הרביעי של שנת 2025 הרווח צנח ל-0.14 דולר בלבד, בתקופת ניקוי המלאי. ברבעון הרביעי של 2026 הרווח קפץ ל-0.72 דולר, אבל 0.52 דולר מתוכו הם הטבה חשבונאית חד פעמית: החברה רשמה החזר צפוי של מכסי IEEPA בהיקף 986 מיליון דולר, אחרי שבית המשפט העליון בארה"ב פסל אותם ב-20 בפברואר 2026.
התחזית: שנה של ירידה מכוונת
זה החלק שהכביד על המניה. לשנת הכספים 2027, שתסתיים במאי 2027, החברה צופה ירידה בהכנסות בשיעור חד ספרתי גבוה, ורווח מתואם למניה של 1.15 עד 1.35 דולר. הטווח הזה לא כולל כ-0.15 דולר של הוצאות ארגון מחדש. לשם השוואה, ברבעון הנוכחי לבדו הרווח היה 0.48 דולר.
לרבעון השני ההנהלה לא נתנה תחזית מספרית מלאה, אבל אמרה שבסיס ההשוואה הקשה, מבצעי Cyber Week באירופה ומכירות גבוהות לקמעונאים בצפון אמריקה בשנה שעברה, יפגע בהכנסות בכ-4 נקודות אחוז. לגבי סין, המנהל הכספי Dave Denton אמר שהתחזית מניחה שהמצב שם עוד יחמיר במהלך השנה.
במקביל החברה הכריזה על תוכנית התייעלות בשם Pace: מעבר משלושה אזורי פעילות במקום ארבעה, הקמת מרכז יכולות בהודו, שינויים בשרשרת האספקה וצמצום כוח אדם. לפי החברה התוכנית אמורה לחסוך כ-2.5 מיליארד דולר במצטבר עד שנת הכספים 2031, בעלות של כמיליארד דולר לפני מס, מתוכם כ-0.3 מיליארד בשנה הנוכחית.
השוק הגיב בירידה: המניה נסגרה ב-2 באוקטובר ב-33.87 דולר, 3.6%− לעומת 35.15 דולר יום קודם. זו לא הייתה הירידה הקשה של השנה. ב-1 באפריל 2026, אחרי תחזית חלשה לרבעון הרביעי ואזהרה על ירידה של 20%− בסין, המניה איבדה 15.5%− ביום אחד ונסגרה ב-44.63 דולר.
מכפילים: זולה מול ההיסטוריה, לא בהכרח מול המתחרות
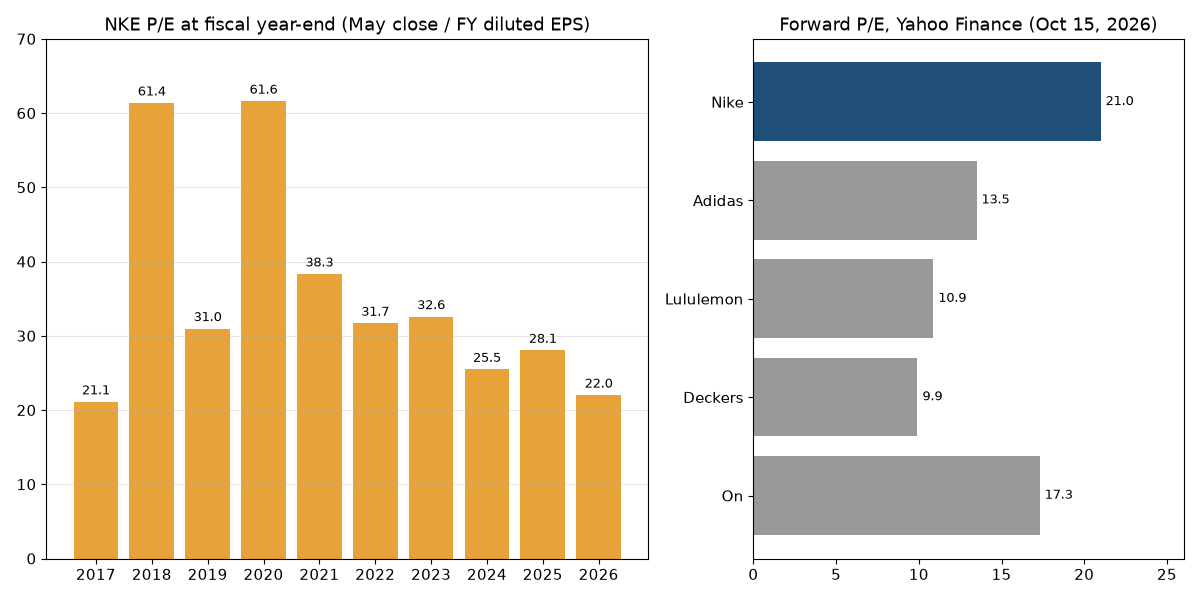
במבט היסטורי, המניה נסחרה בעשור האחרון במכפיל רווח גבוה. לפי חישוב שלנו, שמחלק את מחיר הסגירה בסוף מאי ברווח המדולל של אותה שנת כספים, המכפיל נע בין 21.1 ב-2017 ל-38.3 ב-2021, עם קפיצות חריגות ב-2018 וב-2020 בגלל רווח נמוך במיוחד. בסוף מאי 2026 הוא כבר ירד ל-22.0.
במחיר של 35.30 דולר, המכפיל על רווח 12 החודשים האחרונים (2.08 דולר) הוא כ-17. אבל אם מנכים את הטבת המכסים החד פעמית, הרווח יורד ל-1.56 דולר והמכפיל עולה לכ-22.6. ואם מסתכלים קדימה, לפי תחזית החברה עצמה, המכפיל הוא 26.1 עד 30.7. במילים אחרות, המניה זולה בעיקר כי הרווח התכווץ, לא כי המכפיל קרס.
מול המתחרות, הנתונים של Yahoo Finance נכון ל-15 באוקטובר 2026 מציגים תמונה דומה:
- מניית Nike: מכפיל עתידי 21.0 (לפי הערכת אנליסטים של 1.68 דולר, גבוהה מתחזית החברה), EV/EBITDA של 11.3, מכפיל מכירות 1.14 ותשואת דיבידנד 4.6%.
- מניית Adidas: מכפיל עתידי 13.5, EV/EBITDA של 12.0, וצמיחה של 13.3%+ בהכנסות ברבעון האחרון.
- מניית Lululemon: מכפיל עתידי 10.9 ו-EV/EBITDA של 4.7, אחרי ירידה חדה משלה.
- מניית Deckers: מכפיל עתידי 9.9, EV/EBITDA של 7.7 ומרווח תפעולי של 15.2%.
- מניית On: מכפיל עתידי 17.3, EV/EBITDA של 22.8 וצמיחה של 13.5%+.
- מניית Puma: מפסידה כרגע (מרווח תפעולי של 2.5%−), כך שמכפיל הרווח שלה לא בר השוואה.
בשורה התחתונה, Nike נסחרת בפרמיה על פני רוב המתחרות, למרות שהיא היחידה מלבד Puma ו-Lululemon שההכנסות שלה יורדות. מי שמשלם את הפרמיה הזאת מהמר בעצם על המותג ועל חזרה לרווחיות של פעם. מכפיל המכירות, 1.14, הוא דווקא נמוך מאוד ביחס לעבר של החברה, וזה אולי הנתון שהכי מעניין את מי שמחפש ערך.
ניתוח טכני: מגמה יורדת, מומנטום נייטרלי
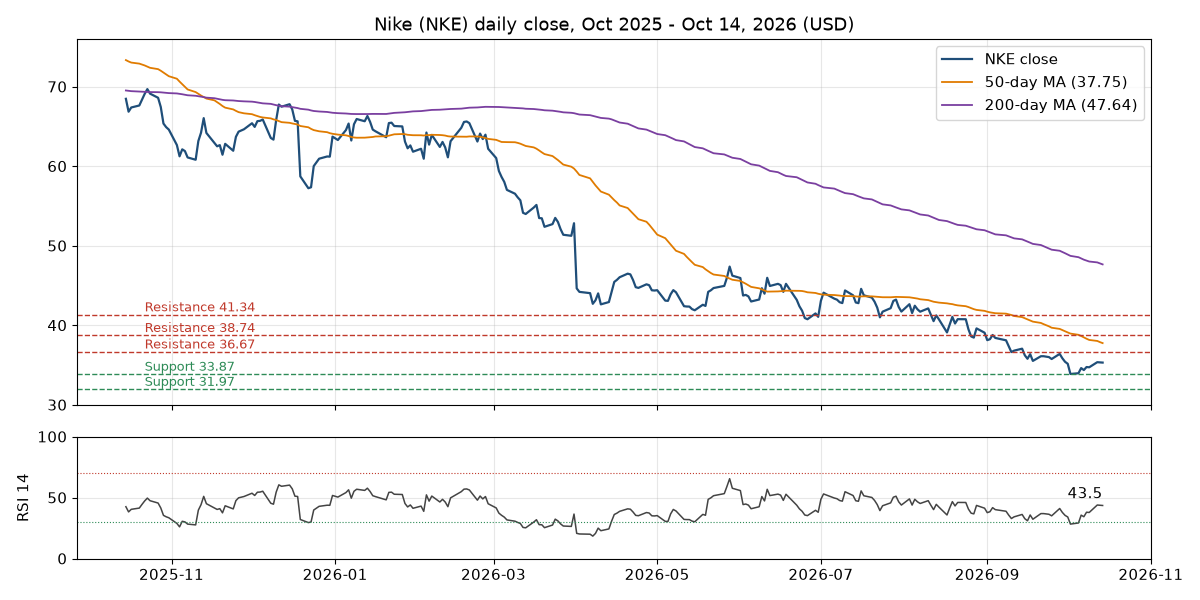
הנתונים כאן חושבו על ידינו ממחירי סגירה יומיים, נכון לסגירה של 14 באוקטובר 2026. המגמה הראשית יורדת בבירור: הממוצע הנע של 50 ימים עומד על 37.75 דולר והממוצע של 200 ימים על 47.64 דולר. המחיר נמצא כ-6.5%− מתחת לראשון וכ-25.9%− מתחת לשני, ושני הממוצעים עדיין בשיפוע יורד.
הממוצע הקצר חצה אל מתחת לארוך ב-14 בנובמבר 2025, מה שמכונה "צלב מוות", ומאז לא חזר מעליו. מדד RSI של 14 ימים עומד על 43.5. זה לא אזור של מכירת יתר (מתחת ל-30), אבל כן עלייה מהרמות הנמוכות של תחילת אוקטובר, מה שמרמז שלחץ המכירות נרגע מעט.
רמות התמיכה וההתנגדות שזיהינו:
- התנגדות ראשונה, 36.67 דולר: שיא היום ב-28 בספטמבר, לפני הדוח.
- התנגדות שנייה, 38.74 דולר: שיא ה-8 בספטמבר, קרוב לאזור הממוצע של 50 ימים.
- התנגדות שלישית, 41.34 דולר: שיא ה-24 באוגוסט, נקודת הפריצה האחרונה כלפי מטה.
- תמיכה ראשונה, 33.87 דולר: סגירת ה-2 באוקטובר, הסגירה הנמוכה ביותר בשנה האחרונה.
- תמיכה שנייה, 31.97 דולר: השפל התוך יומי של ה-2 באוקטובר.
כל עוד המחיר מתחת לממוצע של 50 ימים, קשה לדבר על שינוי מגמה מבחינה טכנית. פריצה וסגירה מעל 38.74 דולר יהיו סימן ראשון לשינוי. שבירה של 31.97 דולר תפתח מבחינה טכנית אזור ללא תמיכה ברורה מהשנה האחרונה.
הסיכונים
- סין: ירידה של 26%− בנטרול מטבע, והחברה עצמה צופה החמרה. התחרות מצד מותגים מקומיים קשה, והתיקון שם ייקח לפי ההנהלה כמה עונות.
- הדיבידנד: הדיבידנד השנתי הוא 1.64 דולר למניה. מול תחזית רווח מתואם של 1.15 עד 1.35 דולר, החברה צפויה לחלק השנה יותר ממה שתרוויח. המאזן חזק, אבל זה לא מצב שאפשר להחזיק לאורך שנים.
- תחזית שנחתכת שוב ושוב: זו לא הפעם הראשונה שההנהלה מדברת על תיקון שלוקח יותר זמן מהמתוכנן. בשיחת המשקיעים של 31 במרץ המנכ"ל Elliott Hill אמר שהתהליך "לוקח יותר זמן משהייתי רוצה".
- מכסים: ההחזר הצפוי של מכסי IEEPA תלוי בהליך, ומדיניות סחר חדשה עלולה להעלות שוב את עלויות הייבוא מאסיה.
- תחרות: מותגים כמו On, Hoka של Deckers ו-Adidas צומחים בדיוק בקטגוריות שבהן Nike שלטה בעבר.
הזרזים
- ריצה וביצועים: לפי החברה, תחום הריצה צמח ברבעון בשיעור דו ספרתי, וגם בסין זה הרבעון השישי ברציפות של צמיחה בריצה. אם התחום יגיע לגודל מספיק, הוא יכול לקזז את החולשה בתחומים אחרים.
- מרווח גולמי: שיפור של 0.6 נקודת אחוז כבר ברבעון הראשון, לצד מלאי שיורד. אם המגמה תימשך, הרווח יכול להתאושש מהר מההכנסות.
- תוכנית Pace: חיסכון של כ-2.5 מיליארד דולר עד 2031, אם יתממש, הוא משמעותי ביחס לרווח הנקי השנתי הנוכחי.
- שינויים בהנהלה ובדירקטוריון: מנהל כספים חדש, Dave Denton, והצטרפות Alexandre Arnault לדירקטוריון ב-16 בספטמבר 2026.
- החזר המכסים: מזומן של קרוב למיליארד דולר, אם וכאשר יתקבל בפועל.
אחרי הירידות החדות, האם זו נקודת כניסה טובה?
זו השאלה המרכזית, ואין עליה תשובה אחת. נכון יותר לפרק אותה לשני צדדים ולשאול מה צריך לקרות כדי שכל אחד מהם יתברר כנכון.
הטיעונים בעד: המותג עדיין הגדול בעולם, ושווי השוק, כ-52 מיליארד דולר, קרוב להיקף המכירות של שנה אחת. מכפיל מכירות של 1.14 נמוך בהרבה מהרמות שהמניה הורגלה אליהן בעשור האחרון. המאזן נקי יחסית, עם כ-8.4 מיליארד דולר במזומן ובהשקעות קצרות מול חוב של כ-7.9 מיליארד, ותשואת הדיבידנד עומדת על 4.6%, בזמן שרוב המתחרות ברשימה לא מחלקות דיבידנד בכלל.
בנוסף, ההנהלה מכווצת את ההכנסות בכוונה: פחות מלאי בשוק, פחות הנחות, יותר מכירות במחיר מלא. אם זה יעבוד, המרווחים יתרחבו לפני שההכנסות יחזרו לצמוח, והשוק נוטה לתמחר שיפור כזה מוקדם. השיפור במרווח הגולמי והצמיחה בצפון אמריקה הם סימנים ראשונים לכך.
הטיעונים נגד: על בסיס תחזית החברה, המניה לא זולה. מכפיל של 26 עד 31 על הרווח הצפוי גבוה מזה של רוב המתחרות, שחלקן צומחות. ההנהלה צופה ירידה בהכנסות גם ברבעון הבא ואת המשך ההחמרה בסין, והאנליסטים מעריכים רווח שגבוה מהטווח שהחברה עצמה נתנה.
גם התמונה הטכנית לא תומכת בינתיים: המגמה יורדת, המחיר מתחת לשני הממוצעים, וכל ניסיון התאוששות בחודשים האחרונים נבלם. מי שקנה בכל אחת מהירידות הקודמות השנה, ב-60, ב-45 או ב-40 דולר, ראה את המחיר ממשיך לרדת.
אז איך לחשוב על זה: השאלה האמיתית היא לא אם המניה ירדה הרבה, אלא אם הרווח של שנת 2027 הוא השפל. מי שמאמין שכן, רואה מותג עולמי במחיר מכירות נמוך. מי שחושש שהשפל עוד לפנינו, יכול לחכות לסימנים מוחשיים, כמו התייצבות בסין, חזרה של המכירות הישירות לצמיחה, או פריצה של המחיר מעל הממוצע של 50 ימים, גם במחיר של כניסה גבוהה יותר.
הדוח הבא, לרבעון השני, צפוי לפי הדפוס של השנים הקודמות בסוף דצמבר, ויספק בדיקה ראשונה לתחזית. מי ששוקל את המניה כדאי שיגדיר מראש כמה משקל היא תקבל בתיק, ומה יגרום לו לשנות את דעתו, לפני שהוא מחליט.
גילוי נאות
הסקירה נועדה למידע כללי בלבד, ואינה ייעוץ השקעות, המלצה לקנות, להחזיק או למכור ניירות ערך, או תחליף לייעוץ המותאם לצרכיו של כל אדם. אין בה מחיר יעד. הנתונים נכונים למועדים שצוינו לצדם ועשויים להשתנות. השקעה במניות כרוכה בסיכון, כולל אובדן של חלק מהקרן או כולה.
התוכן נכתב בשילוב עם בינה מלאכותית.


