
מדד בכיוון הפוך: למה המחירים בישראל ירדו בספטמבר ובארה"ב עלו
באותו שבוע התפרסמו שני מדדים שהלכו לכיוונים מנוגדים: בישראל מדד ספטמבר ירד ב-0.5%, ובארה"ב עלה ב-0.6%. הכתבה מפרקת את שני המדדים לרכיבים ומראה מה עומד מאחורי הפער: עונתיות, טיסות ומלונות, דלק ומיסוי, שקל חזק ומשקל הדיור. בסוף נראה מה זה אומר על הריבית בשתי המדינות ועל מה כדאי להסתכל במדדים הבאים.
באותו שבוע ממש התפרסמו שני מדדי מחירים שמספרים סיפורים הפוכים. בארה"ב מדד ספטמבר עלה ב-0.6% והאינפלציה השנתית טיפסה ל-3.7%. בישראל, יום אחר כך, המדד ירד ב-0.5%. אז מה קורה כאן? המחירים בישראל באמת יורדים, או שמשהו במדידה מבלבל אותנו?
התשובה הקצרה: גם וגם. חלק מהפער נובע מהדרך שבה כל מדינה מציגה את המדד, וחלק נובע מהבדלים אמיתיים בדלק, בשקל ובמבנה סל הצריכה. בכתבה הזו נפרק את שני המדדים לרכיבים, עם המספרים מההודעות הרשמיות, ונראה מה מכל זה חשוב לריבית ולכסף שלכם.
שני מדדים, שבוע אחד
- ישראל (הלמ"ס, 15.10): מדד ספטמבר ירד ב-0.5% והגיע ל-105.3 נקודות (ממוצע 2024=100). רוב הכלכלנים ציפו לירידה של כ-0.3%. האינפלציה ב-12 החודשים האחרונים דווקא עלתה, מ-1.5% ל-1.6%, כי ספטמבר של שנה שעברה ירד עוד יותר, ב-0.6%.
- ארה"ב (BLS, 14.10): המדד עלה ב-0.6% בחודש, והאינפלציה השנתית עלתה ל-3.7%, מעל הצפי של 3.6%. מדד הליבה, בלי מזון ואנרגיה, עלה ב-0.3% בחודש וב-2.6% בשנה.
על הנייר, פער של יותר ממחצית האחוז בחודש אחד ושל 2.1 נקודות אחוז בקצב השנתי. עכשיו נראה מאיפה הוא מגיע.
קודם כל: עונתיות, או למה ספטמבר הוא חודש זול בישראל
המספר שמופיע בכותרות בישראל הוא המדד המקורי, בלי ניכוי עונתיות. בארה"ב, השינוי החודשי שמצוטט בכותרות הוא כבר אחרי ניכוי עונתיות. זה הבדל טכני, אבל הוא משנה את התמונה: לפי הלמ"ס, המדד הישראלי מנוכה העונתיות נותר בספטמבר ללא שינוי. כלומר, חלק גדול מהירידה הוא דפוס קבוע של סוף הקיץ, ולא שבירה של המגמה.
רואים את זה גם בהיסטוריה הקרובה: בספטמבר 2025 המדד ירד ב-0.6%, ובנובמבר 2025 ב-0.5%. בארה"ב, גם בלי ניכוי עונתיות, המדד עלה בספטמבר ב-0.6%, כך שאצלם העלייה אמיתית לגמרי.
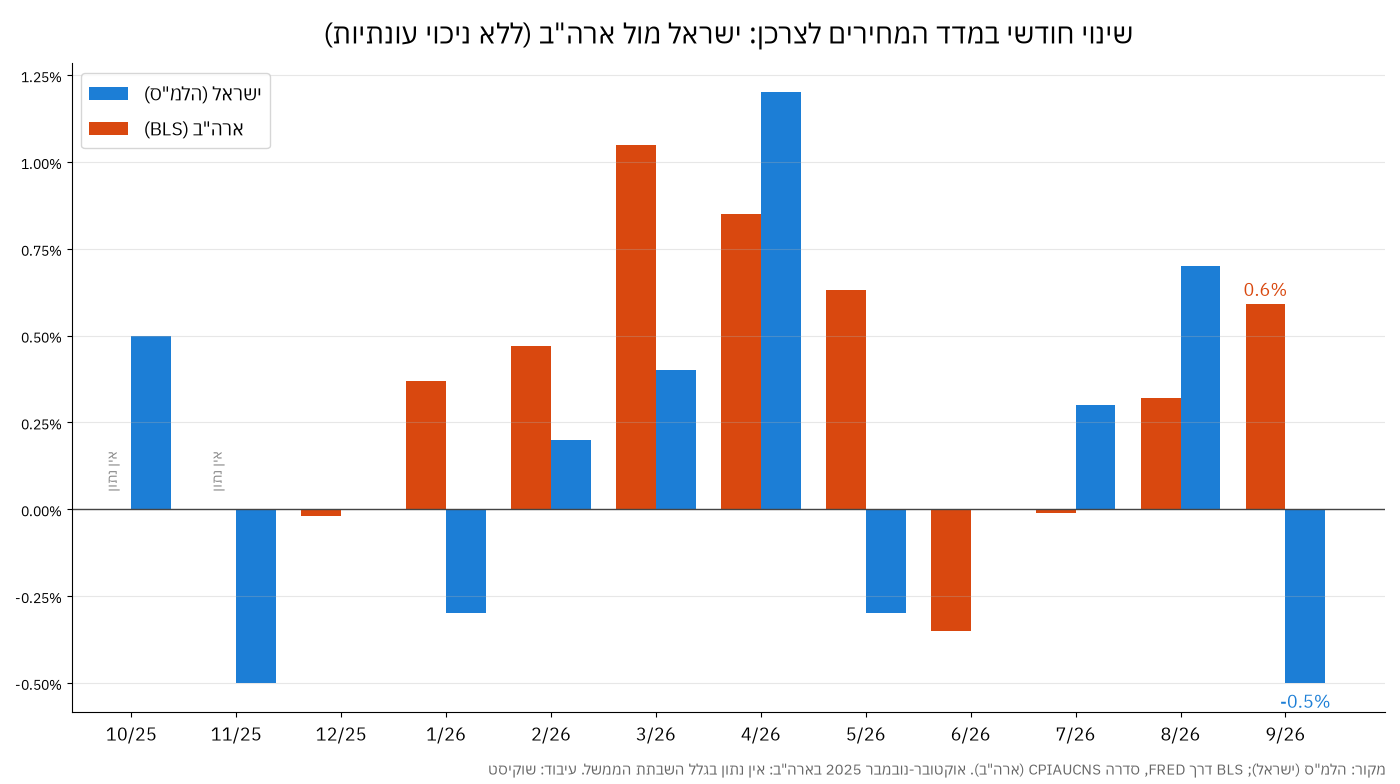
שימו לב גם לקצב השנתי המגמתי: לפי הלמ"ס, ביוני-ספטמבר הוא עמד על 1.4% בלבד. זה קצב נמוך ממרכז יעד האינפלציה של בנק ישראל, שהוא 2%.
ישראל: הטיסות והמלונות עשו כמעט את כל העבודה
ההודעה של הלמ"ס מפרטת כמה כל קבוצת מוצרים תרמה לשינוי במדד. התמונה ברורה:
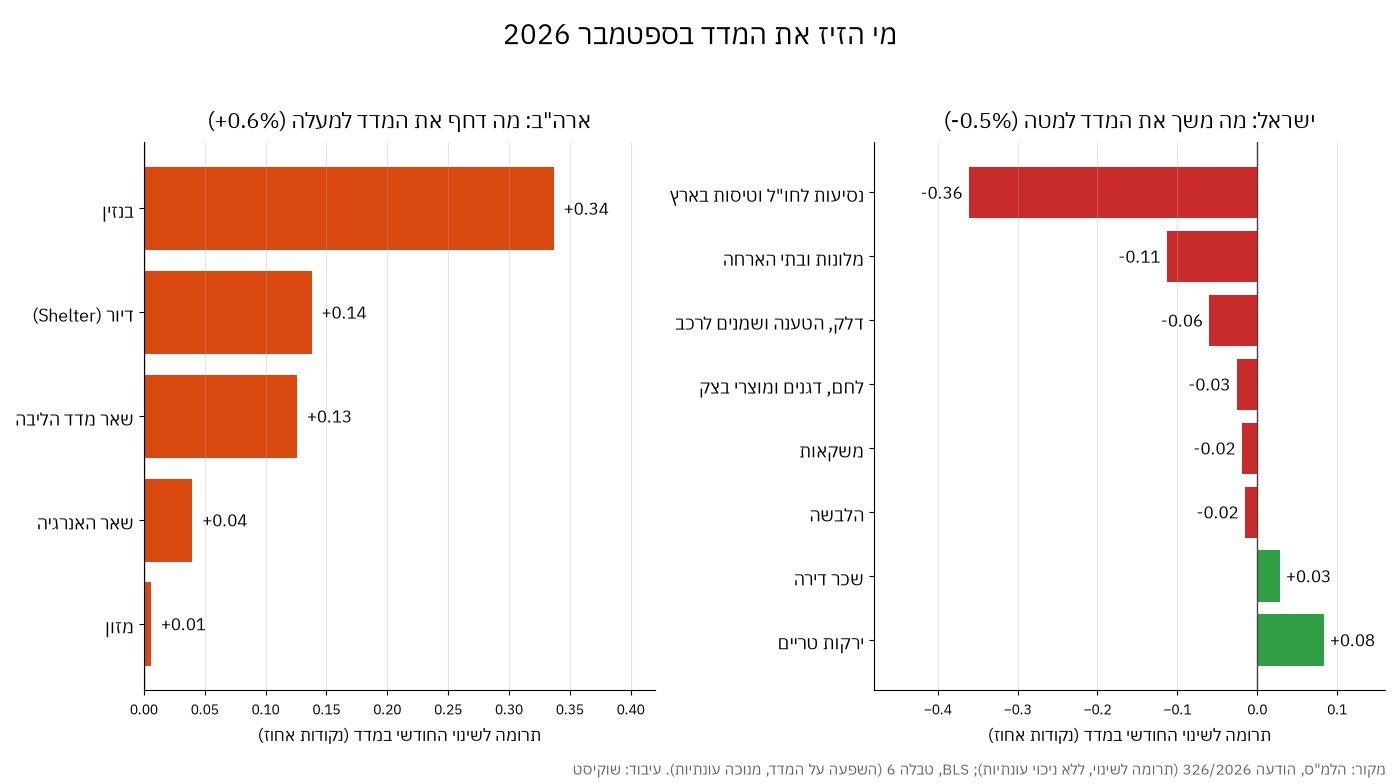
- נסיעות לחו"ל וטיסות בארץ: ירדו ב-7.3% וגרעו מהמדד כ-0.36 נקודת אחוז. בתוך זה, מחיר הנסיעה לחו"ל ירד ב-14%, אחרי זינוק של 13.8% ביולי ו-18.2% באוגוסט. גם בספטמבר שעבר הוא ירד, ב-16.2%.
- מלונות ובתי הארחה: ירדו ב-14.2% וגרעו עוד כ-0.11 נקודת אחוז.
- דלק, הטענה ושמנים לרכב: ירדו ב-2.2%, תרומה של כ-0.06 נקודת אחוז למטה.
- הלבשה והנעלה: ירדו ב-0.9%, סוף עונה קלאסי. גם המזון, בלי פירות וירקות, ירד ב-0.4%.
- בצד השני: הירקות הטריים התייקרו ב-6.6% (העגבניות ב-19.1%), שירותי החינוך ב-0.8% עם תחילת שנת הלימודים, ושכר הדירה ב-0.4%.
במילים אחרות, טיסות ומלונות לבדם אחראים לכ-0.47 נקודת אחוז מתוך ירידה של 0.5%. הסעיף הזה רגיש מאוד לעונות, ומאז עדכון המשקולות בתחילת 2025 משקלו במדד עלה, לפי הלמ"ס, מ-3.5% ל-4.5%. מי שנסע לחו"ל באוגוסט כבר יודע מאיפה זה בא.
ארה"ב: הבנזין דחף, והליבה לא עזרה
בארה"ב הסיפור הפוך. לפי טבלאות ה-BLS, הבנזין זינק בספטמבר ב-9.1% (במונחים מנוכי עונתיות) ותרם לבדו כ-0.34 נקודת אחוז, יותר ממחצית העלייה. מדד האנרגיה כולו עלה ב-5.2%.
אבל זה לא רק דלק. הדיור (Shelter) עלה ב-0.4% ותרם עוד כ-0.14 נקודת אחוז, ושאר רכיבי הליבה הוסיפו כ-0.13. ונקודה מעניינת להשוואה: מחירי הטיסות בארה"ב עלו בספטמבר ב-1.2%, ובשנה האחרונה ב-22.4%. אותו מוצר, כיוון הפוך לגמרי.
הדלק: אותו נפט, מחיר אחר בתחנה
הפער הגדול ביותר בין המדינות הוא באנרגיה. בארה"ב הבנזין יקר ב-34.2% מלפני שנה ומדד האנרגיה ב-20.4%. בישראל סעיף הדלק לרכב עלה בשנה ב-8.9% בלבד. שלוש סיבות מסבירות את זה:
- מחיר בפיקוח שמתעדכן פעם בחודש: ב-1 בספטמבר עלה מחיר ליטר בנזין 95 בשירות עצמי ב-16 אגורות ל-8.25 ש"ח. לפי מנהלת מינהל הדלק והגז במשרד האנרגיה, בת שבע אבוחצירה, מחיר הבנזין בשוק הבינלאומי עלה בכ-6%, אבל ירידה של כ-3% בשער הדולר קיזזה חלק מזה.
- הפחתת מס: ב-7 בספטמבר ירד המחיר ב-50 אגורות ל-7.75 ש"ח, בעקבות הפחתה זמנית של הבלו. לפי הדיווחים, ההפחתה היא הוראת שעה עד סוף אוקטובר. זו הסיבה העיקרית לכך שסעיף הדלק ירד בספטמבר.
- המס כבולם זעזועים: בישראל יותר ממחצית מחיר הליטר הוא מסים, ורובם סכום קבוע לליטר. כשהנפט מתייקר ב-10%, המחיר בתחנה עולה בשיעור קטן יותר.
התוצאה מופיעה בנתונים של הלמ"ס: מדד המחירים בלי אנרגיה עלה בשנה ב-1.4%, רק מעט פחות מהמדד הכללי (1.6%). בארה"ב, בלי אנרגיה, האינפלציה יורדת מ-3.7% ל-2.6%. האנרגיה לבדה מסבירה חלק גדול מהפער השנתי.
השקל החזק: הנחה שקטה על כל מה שמיובא
לפי השערים היציגים של בנק ישראל, הדולר ירד מ-3.306 ש"ח בסוף ספטמבר 2025 ל-3.063 ש"ח בסוף ספטמבר 2026, ירידה של כ-7.4%. כשהשקל מתחזק, כל מה שמיובא או מתומחר בדולרים, מבנזין ועד מכשירי חשמל ובגדים, נעשה זול יותר בשקלים.
בנק ישראל מודד את זה דרך ההבחנה בין מוצרים "סחירים", שמושפעים ממחירי העולם ומהשקל, לבין "לא סחירים" כמו דיור ושירותים. בהודעת הריבית של 1.9 ציין הבנק שאינפלציית הסחירים עמדה ביולי על מינוס 0.3% בשנה, מול 2.5% ברכיבים הלא סחירים. בארה"ב, לעומת זאת, הדולר הוא המטבע של הבית, והזעזוע בנפט עובר כמעט ישר לצרכן.
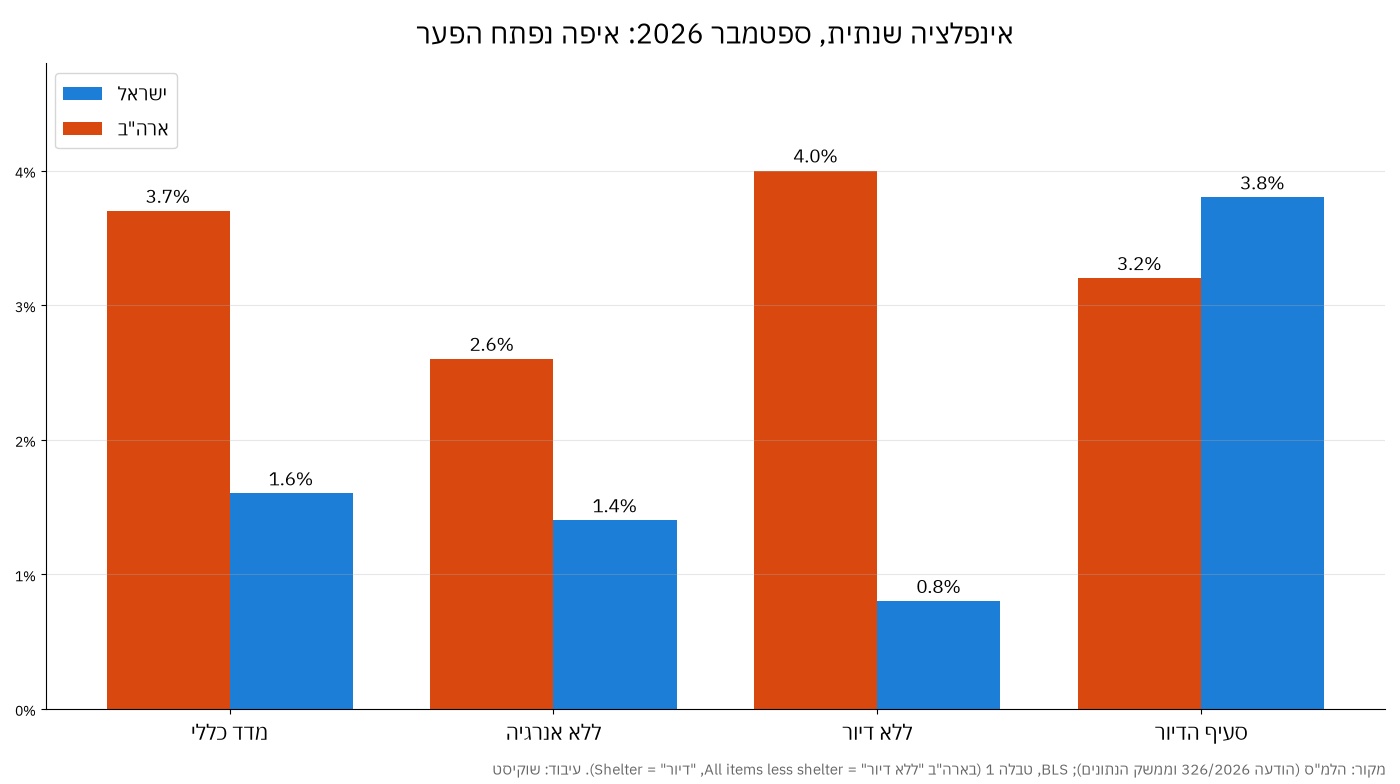
הגרף הזה הוא אולי החשוב בכתבה. בלי דיור, המחירים בישראל עלו בשנה ב-0.8% בלבד, ובארה"ב ב-4.0%. שם, מחוץ לדיור, נפתח רוב הפער.
הדיור: דווקא כאן ישראל לא זולה יותר
מי שחשב שהדיור מסביר את הפער יופתע: סעיף הדיור בישראל עלה בשנה ב-3.8%, יותר מסעיף ה-Shelter האמריקאי (3.2%). בספטמבר הוא נותר ללא שינוי, החודש הראשון בלי עלייה מאז נובמבר 2025. שכר הדירה עלה ב-0.4%, ולפי הלמ"ס, שוכרים שחידשו חוזה ראו עלייה של כ-2.4% ושוכרים חדשים כ-5.3%, בקירוב שנתי.
ההבדל הוא במשקל. בישראל הדיור הוא כ-26.7% מהסל (לפי המשקולות שהלמ"ס פרסמה ב-2025), ובארה"ב 35.3%. בשתי המדינות המדד לא מודד מחירי דירות, אלא שכר דירה, בפועל או זקוף לבעלי דירות. לכן מדד מחירי הדירות של הלמ"ס, שירד ב-0.6% ביולי-אוגוסט וב-1.8% בשנה, לא נכנס ישירות למדד המחירים לצרכן.
הריבית: בנק ישראל מוריד, הפד העלה
המדדים השונים הובילו את הבנקים המרכזיים לכיוונים מנוגדים. בנק ישראל הוריד את הריבית חמש פעמים מאז נובמבר 2025, עד 3.25% ב-1 בספטמבר, וציין שהאינפלציה נמוכה ממרכז היעד. הפד, לעומתו, העלה בספטמבר את הריבית לטווח של 3.75% עד 4.00%.
חשוב להבין את הכיוון: ריבית משפיעה על המחירים לאט, לאורך חודשים ארוכים. היא לא הסיבה לכך שמדד ספטמבר ירד בישראל ועלה בארה"ב. אבל הפער בין המדדים הוא בדיוק מה שמכתיב את המדיניות. בישראל, הבנק עוקב גם אחרי שוק עבודה הדוק ושכר שעלה ב-6.2% באפריל-יוני לעומת השנה הקודמת, ולכן לא בטוח שירידה חודשית אחת תספיק לו.
מה לעשות עכשיו
- תסתכלו על המדד מנוכה העונתיות: בישראל הוא נותר בספטמבר ללא שינוי. מדד שלילי בספטמבר או בנובמבר הוא לא בהכרח סימן לשפל בביקושים.
- תפרקו את המספר: בישראל בדקו את "המדד ללא אנרגיה" ו"המדד ללא דיור", בארה"ב את מדד הליבה. שם רואים את המגמה.
- שימו לב לדלק: אם הפחתת הבלו אכן תסתיים בסוף אוקטובר, מחיר הדלק יעלה, וזה עלול להופיע במדדים של סוף השנה.
- תאריכים קרובים: החלטת הריבית של בנק ישראל ב-21.10, החלטת הפד ב-28.10, מדד המחירים בארה"ב לאוקטובר ב-10.11 ומדד אוקטובר בישראל ב-15.11.
- לפני כל שינוי בתיק: בדקו שהוא מתאים לטווח ההשקעה ולרמת הסיכון שלכם, ואם צריך, התייעצו עם יועץ השקעות מורשה.
התוכן בכתבה זו הוא מידע כללי ולימודי בלבד, ואינו מהווה ייעוץ השקעות, המלצה לקנייה או למכירה של ניירות ערך, או תחליף לייעוץ אישי שמתחשב בנתונים ובצרכים של כל אדם. הנתונים נכונים למועד הכתיבה, 16.10.2026, ועשויים להשתנות.
התוכן נכתב בשילוב עם בינה מלאכותית.


