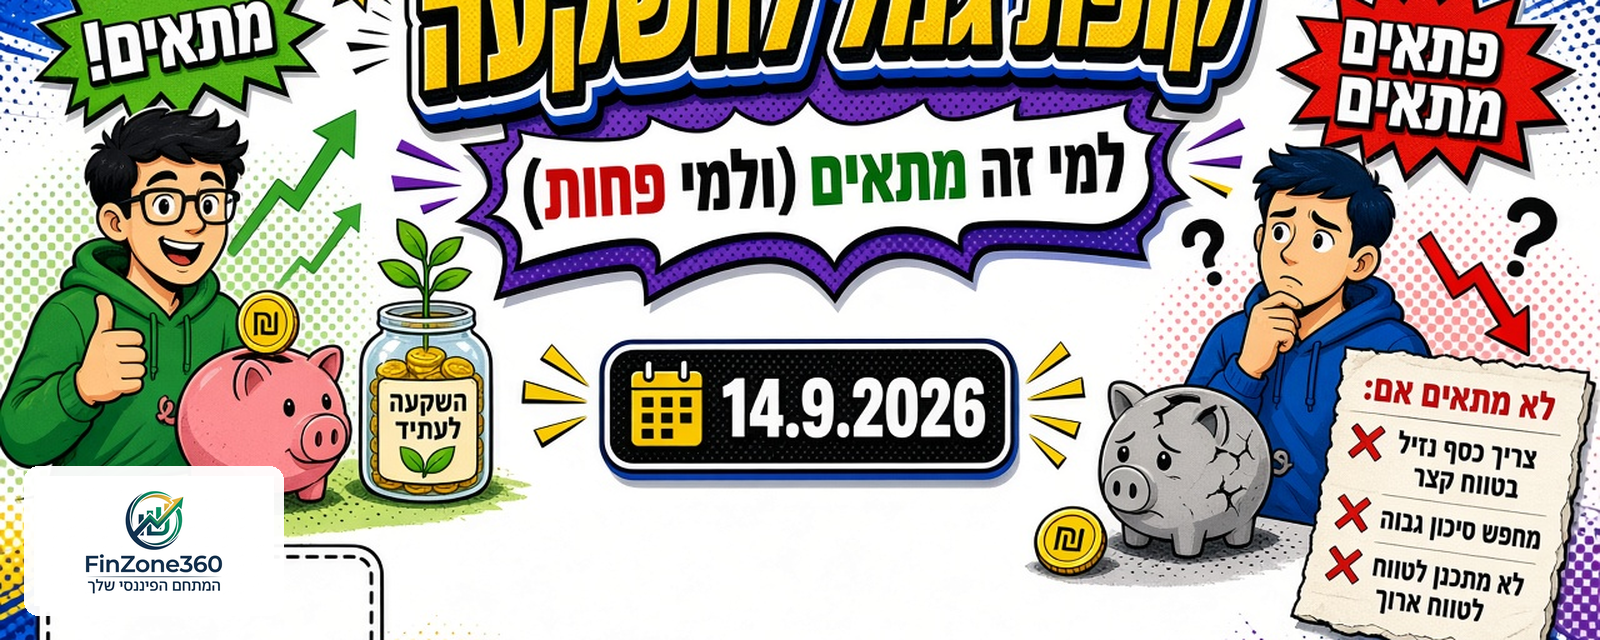
קופת גמל להשקעה: למי זה מתאים (ולמי פחות)
קופת גמל להשקעה היא מכשיר חיסכון נזיל עם תקרת הפקדה שנתית, דחיית מס וגמישות מסלולים — אך בלי הטבת מס בהפקדה ובלי רכיב ביטוחי. הכתבה מסבירה למי המוצר נוטה להתאים, מתי עדיף קודם למצות פנסיה והשתלמות, ומה לבדוק בדמי ניהול ובמיסוי לפני הפקדה. בסוף מופיעים צעדים פרקטיים להשוואה ולהחלטה זהירה, כולל מתי שווה לפנות ליועץ פנסיוני או מס.
מהי קופת גמל להשקעה — ולמה היא שונה מ«גמל רגיל»
קופת גמל להשקעה היא מכשיר חיסכון והשקעה שהושק בישראל ב־2016, במסגרת תיקון 15 לחוק הפיקוח על שירותים פיננסיים (קופות גמל). הגוף המפקח הוא רשות שוק ההון, ביטוח וחיסכון. בניגוד לקופת גמל לתגמולים או לקרן פנסיה, כאן אין חובת הפקדה חודשית, אין רכיב ביטוחי לנכות או לשאירים, והכסף נזיל — אפשר למשוך אותו בכל עת, בכפוף למיסוי על הרווחים.
במילים פשוטות: זה אפיק שבו מפקידים כסף פרטי (חד־פעמי או בהוראת קבע), בוחרים מסלול השקעה (מניות, אג״ח, מעורב, מדדי, ועוד — לפי מה שהגוף המנהל מציע), והחברה מנהלת את הכסף בשוק ההון. המעבר בין מסלולים בתוך אותה קופה, וגם ניוד לגוף מנהל אחר, אינם נחשבים בדרך כלל לאירוע מס — יתרון מבני מול חשבון השקעות רגיל שבו מכירה של נייר ערך עלולה לייצר חבות מס מיידית.
חשוב להפריד בשמות: «קופת גמל» במובן הפנסיוני הקלאסי ו«קופת גמל להשקעה» הם מוצרים שונים. הראשונה קשורה לרוב לחיסכון פנסיוני ולמגבלות משיכה; השנייה נבנתה כחיסכון לכל מטרה עם נזילות גבוהה ותקרת הפקדה שנתית.
תקרת הפקדה, נזילות ומיסוי — ברמת עקרונות
לפי מידע שמופיע באתר כל־זכות (שנכתב בסיוע היחידה לחינוך פיננסי ומחלקת קופות גמל ברשות שוק ההון) ובפרסומי גופים מנהלים מוכרים (כגון הפניקס וכלל), תקרת ההפקדה השנתית לשנת 2026 עומדת על 83,641 ש״ח לאדם — סכום מצטבר לכל קופות הגמל להשקעה הרשומות על אותו מספר זהות, גם אם הן מנוהלות בחברות שונות. התקרה צמודה למדד המחירים לצרכן ומתעדכנת מדי שנה; בשנת 2025 דווח על תקרה של כ־81,711 ש״ח. מומלץ תמיד לאמת את הסכום העדכני מול הגוף המנהל או מול מידע רשמי לפני הפקדה גדולה.
עוד נקודות מיסוי ונזילות שכדאי להכיר ברמה הכללית:
- אין הטבת מס על עצם ההפקדה — בניגוד להפרשות לקרן פנסיה או לקרן השתלמות (עד התקרות הקבועות בחוק).
- הכספים נזילים — משיכה מלאה או חלקית אפשרית בכל עת, ללא «קנס יציאה» רגולטורי. בפועל, גופים רבים מציינים העברה לחשבון הבנק תוך ימי עסקים ספורים ממועד קבלת הבקשה.
- במשיכה הונית מנוכה בדרך כלל מס רווחי הון בשיעור של 25% על הרווח הריאלי (לא על הקרן שהופקדה). המס נגבה בדרך כלל במקור על ידי הקופה.
- מגיל 60 אפשר, בכפוף לתנאים ולתהליך ההעברה לקופה משלמת לקצבה, לבחור במסלול קצבה. באופן כללי, משיכה כקצבה מוכרת עשויה ליהנות מפטור ממס רווחי הון ומהתייחסות לקצבה כפטורה ממס הכנסה — אך זה תלוי במצב האישי, בסכומים ובכללי המס העדכניים. שווה לבדוק עם יועץ פנסיוני או יועץ מס לפני החלטה.
- לכל אדם תקרה נפרדת, כולל ילדים — משפחות לעיתים פותחות חשבון על שם הילד; גם כאן חשוב להבין השלכות שליטה, ירושה ומשיכה.
המסגרת החוקית והפיקוחית משתנים מעת לעת. דיווחים בתקשורת הכלכלית מזכירים מדי פעם דיונים ברפורמות מיסוי בשוק ההון («ארביטראז׳» בין מכשירים). כל עוד לא נחקק שינוי — הכללים הנוכחיים הם נקודת המוצא, אך כדאי לעקוב אחרי עדכוני הרשות והחקיקה.
למי זה נוטה להתאים
המוצר אינו «מתאים לכולם» ואינו תחליף אוטומטי לפנסיה. באופן כללי, הוא נוטה להיות רלוונטי יותר במצבים האלה:
- יש כבר כיסוי פנסיוני סביר (קרן פנסיה / ביטוח מנהלים / גמל לתגמולים) ורוצים שכבת חיסכון נוספת לכל מטרה — דירה, חתונה, רזרבה ארוכת טווח — בלי לנעול את הכסף עד גיל פרישה.
- רוצים דחיית מס וגמישות במסלולים: להשאיר כסף מושקע לאורך שנים, להחליף מסלול או לנייד בין חברות בלי אירוע מס מיידי, ולשלם מס רווחי הון רק בעת משיכה (אם בכלל בוחרים במשיכה הונית).
- מתכננים אופק בינוני־ארוך, אבל רוצים אפשרות משיכה אם החיים משתנים — בניגוד לחיסכון פנסיוני «קשיח» יותר.
- שוקלים את אופציית הקצבה מגיל 60 כחלק מתמונת הפרישה, ומבינים שזה יתרון פוטנציאלי ולא הבטחה אוטומטית.
- עצמאים ושכירים עם עודפי מזומנים אחרי שהשלימו הפקדות מוכרות למוצרים עם הטבת מס בהפקדה (פנסיה, השתלמות) — ורק אז מחפשים אפיק משלים.
- הורים/סבים שרוצים חיסכון רשום על שם הילד, עם תקרה נפרדת — בתנאי שמבינים את משמעויות הניהול והשליטה.
בקיצור: מי שמחפש שילוב של ניהול מקצועי, נזילות, ויתרונות מס אפשריים במשיכה/קצבה — ולרוב כבר «סגר» את שכבת הפנסיה הבסיסית — נמצא קרוב יותר לפרופיל ההתאמה.
למי זה עלול להתאים פחות
יש גם מצבים שבהם המוצר עלול להיות פחות יעיל או אפילו מסיח את הדעת ממוצרים חשובים יותר:
- מי שעדיין לא ממצה הפרשות פנסיוניות וקרן השתלמות עם הטבות מס בהפקדה. בדרך כלל עדיף קודם למצות את «הכסף הזול» מבחינת מס, ורק אחר כך לשקול גמל להשקעה.
- מי שצריך שליטה מלאה בבחירת ניירות ערך בודדים (מניות ספציפיות, אופציות, מסחר יומי). בגמל להשקעה בוחרים מסלול — לא בונים תיק מניות ידני כמו בחשבון מסחר עצמאי.
- מי שרוצה לקזז הפסדי הון באופן שוטף מול רווחים בחשבון השקעות רגיל. בכללי המס הישראליים, מבנה המיסוי בקופות הגמל שונה מחשבון ני״ע בבנק/ברוקר; מי שמתכנן אסטרטגיית קיזוזים צריך לבדוק היטב עם איש מקצוע.
- מי שזקוק לכיסוי ביטוחי (נכות, שאירים) כחלק מאותו מוצר — בגמל להשקעה אין רכיב ביטוחי מובנה.
- מי שמתכנן להפקיד סכומים גבוהים בהרבה מהתקרה השנתית. מעבר לתקרה, ההפקדה העודפת לא נהנית מאותן מסגרות מוצר/הטבות; לעיתים משלימים בפוליסת חיסכון, בקרנות נאמנות או בחשבון השקעות — כל אחד עם יתרונות וחסרונות משלו.
- מי שרגיש מאוד לעמלות ורוצה עלות מינימלית קיצונית (למשל תיק ETF זול בברוקר) — דמי הניהול בגמל עלולים להיות גבוהים יותר מניהול עצמי פסיבי, גם אם הממוצע בשוק נמוך מהתקרה החוקית.
השוואה קצרה: פנסיה, גמל להשקעה וחשבון השקעות רגיל
כדי למקם את המוצר בתמונה הכוללת, כדאי לחשוב בשלושה צירים: הטבת מס בהפקדה, נזילות, ושליטה.
- קרן פנסיה / חיסכון פנסיוני: בדרך כלל יש הטבות מס בהפקדה (עד תקרות), רכיבי ביטוח אפשריים, ומגבלות משיכה. זה הבסיס לרוב המשפחות — לא מוצר «תחליף» לגמל להשקעה.
- קופת גמל להשקעה: אין הטבה בהפקדה; יש נזילות גבוהה; יש דחיית מס וגמישות מסלולים; יש אופק לקצבה מגיל 60; יש תקרת הפקדה שנתית.
- חשבון מסחר / תיק השקעות רגיל: אין תקרת הפקדה מוצרית מהסוג הזה; שליטה מלאה בבחירת ניירות; מכירות עלולות לייצר אירוע מס; אין את מנגנון הקצבה המוכרת של גמל להשקעה. עלויות יכולות להיות נמוכות מאוד בגישה פסיבית, אבל האחריות והמשמעת על המשקיע.
אין דירוג אחד שנכון לכולם. לעיתים קרובות התשובה היא שילוב: פנסיה כבסיס, השתלמות כשכבה בינונית, וגמל להשקעה (או חשבון השקעות) כשכבה משלימה — לפי נזילות, מס ואופק.
דמי ניהול — מה לבדוק בפועל
דמי הניהול נגבים בדרך כלל משני רכיבים אפשריים: אחוז מהצבירה (שנתי) ואחוז מההפקדה. לפי תקנות הפיקוח על דמי ניהול בקופות גמל, קיימות תקרות מקסימום — מקובל לציין עד 1.05% לשנה מהצבירה ועד 4% מהפקדה. בפועל, התחרות בשוק מורידה את השיעורים בהרבה מתחת לתקרה אצל חוסכים רבים, וההצעה משתנה לפי מסלול, צבירה והסדר הצטרפות.
מה שחשוב לפרקטיקה:
- לא להסתכל רק על «דמי ניהול מהפקדה = 0» — הרכיב מהצבירה הוא זה שמצטבר לאורך שנים.
- להשוות גם הוצאות ניהול השקעות ועלויות נלוות, לא רק את דמי הניהול הבסיסיים.
- להשתמש בכלי ההשוואה של רשות שוק ההון (למשל מערכות כמו גמל־נט) ובדוחות השנתיים/הרבעוניים שלכם.
- לזכור שדמי ניהול ניתנים לעיתים למשא ומתן — במיוחד עם צבירה משמעותית או הצעת מתחרה.
תשואה היסטורית אינה ערובה לעתיד. מסלול «מנצח» בשנה שעברה עלול להיות תנודתי יותר; התאמת רמת הסיכון לאופק חשובה לא פחות מהעמלות.
טעויות נפוצות שכדאי להימנע מהן
- לפתוח כמה קופות ולחשוב שכל אחת מקבלת תקרה נפרדת — התקרה היא לאדם, לא לחשבון.
- להפקיד לגמל להשקעה לפני שממלאים פנסיה והשתלמות — עלול להיות יקר מבחינת הזדמנות מס.
- לבחור מסלול לפי תשואה של 12 חודשים בלבד, בלי להתאים סיכון לטווח ולמטרה.
- להתעלם מדמי ניהול כי «זה רק חצי אחוז» — לאורך עשור ומעלה ההפרש מצטבר.
- למשוך כסף «כי אפשר» בלי לתכנן מס — נזילות היא כלי, לא חובה. משיכה יוצרת אירוע מס על הרווח הריאלי.
- להניח שהקצבה מגיל 60 תמיד משתלמת או תמיד אפשרית באותו אופן — התהליך, התנאים והמצב האישי משתנים. שווה לבדוק עם בעל רישיון לפני המרה.
- לערבב בין מוצרים בשמות דומים ולחשוב שגמל להשקעה מחליף ביטוח פנסיוני.
מה לעשות עכשיו
אם המוצר מעניין אתכם ברמת עקרונות, הנה צעדים פרקטיים — בלי לקפוץ ישר להפקדה:
- בדקו התאמה לתמונה הכוללת: האם הפרשות הפנסיה וההשתלמות במצב סביר? מה אופק הכסף (שנה, חמש, חמש־עשרה)? כמה נזילות אתם באמת צריכים?
- אשרו את תקרת ההפקדה העדכנית מול הגוף המנהל או מידע רשמי, וסכמו כמה כבר הפקדתם השנה בכל החשבונות על שמכם.
- השוו דמי ניהול ומסלולים בין כמה גופים — לא רק לפי פרסומת. בדקו צבירה מול הפקדה, הוצאות נלוות, ומדיניות ניוד ושירות.
- הגדירו מסלול לפי סיכון ומטרה, לא לפי כותרת שיווקית. אם אינכם בטוחים — זה סימן לעצור.
- מתי לפנות ליועץ: אם יש לכם כמה מוצרים פנסיוניים, הכנסות מורכבות, תכנון פרישה, שאלת המרה לקצבה, או ספק לגבי מס — שווה לבדוק עם יועץ פנסיוני בעל רישיון ו/או יועץ מס. זה לא תחליף לייעוץ אישי.
קופת גמל להשקעה יכולה להיות כלי חזק בתכנון פיננסי ישראלי — במיוחד כשכבה משלימה אחרי הפנסיה — אבל עוצמתה תלויה בהתאמה אישית, בעמלות, ובמשמעת לאורך זמן. באופן כללי, ככל שההחלטה גדולה יותר לסכום או למורכבות המס, כך עולה החשיבות של בדיקה מקצועית.
התוכן נכתב בשילוב עם בינה מלאכותית.