
איך בוחרים קרן השתלמות: דמי ניהול, השוואת תשואות, מסלולים וניוד
כמה דמי ניהול משלמים בפועל בקרן השתלמות ומה המקסימום בחוק, איך מבקשים הנחה, אילו מסלולי השקעה יש, איך משווים תשואות נכון בגמל-נט, מתי הכסף נזיל ואיך עוברים קרן או מסלול בלי לאבד ותק ובלי מס. כולל צ'קליסט.
קרן השתלמות היא אחד החסכונות הנוחים שיש לשכירים ולעצמאים בישראל: כסף שנצבר לטווח בינוני, ואחרי שש שנים אפשר למשוך אותו לכל מטרה. אבל אצל רוב החוסכים הקרן נבחרה פעם, ביום הראשון בעבודה, ומאז אף אחד לא הסתכל עליה.
במדריך הזה נעבור על מה שבאמת קובע כמה כסף יהיה לכם בסוף: דמי הניהול, מסלול ההשקעה, איך משווים תשואות בלי להטעות את עצמכם, ואיך עוברים קרן או מסלול בלי לאבד את הוותק.
דמי ניהול: כמה משלמים בפועל ומה המקסימום
בקרן השתלמות יש שני סוגים אפשריים של דמי ניהול: מההפקדות ומהצבירה. בפועל, לפי נתוני גמל-נט לסוף ספטמבר 2026, הממוצע של דמי הניהול מההפקדה הוא 0% בכל קרנות ההשתלמות. מה שקובע הוא דמי הניהול מהצבירה, שנגבים כל שנה מכל הסכום שנצבר.
התקרה בחוק היא 1.05% לשנה מהצבירה ו-4% מההפקדות, לפי תקנות דמי הניהול בקופות גמל. בשוק עצמו המספרים נמוכים בהרבה: הממוצע המשוקלל בכל קרנות ההשתלמות הוא כ-0.53%, ובחברות הגדולות הממוצע בפועל נע בין 0.51% עד 0.70%.
שימו לב למילה "ממוצע". בתוך אותה חברה יש חוסכים שמשלמים הרבה פחות ויש שמשלמים יותר, לפי ההסכם של המעסיק או לפי מה שהם עצמם ביקשו. קרנות סקטוריאליות, כמו קרנות המורים, גובות בממוצע כ-0.12%, אבל הן פתוחות רק לאוכלוסייה מסוימת.
איך מורידים דמי ניהול
דמי ניהול בקרן השתלמות הם עניין למשא ומתן. מתקשרים לחברה, אומרים כמה צברתם, מציינים הצעה שקיבלתם ממקום אחר ומבקשים הנחה. מה שעובד בדרך כלל: צבירה גבוהה, הפקדות שוטפות והצעה כתובה מחברה מתחרה.
כדאי לבקש שההנחה תהיה בתוקף לכל התקופה, ולבדוק בדוח הבא שהיא באמת נכנסה. השיחה הזאת לוקחת בדרך כלל פחות זמן מהתור במכולת ביום שישי, והחיסכון נשאר אתכם שנים.
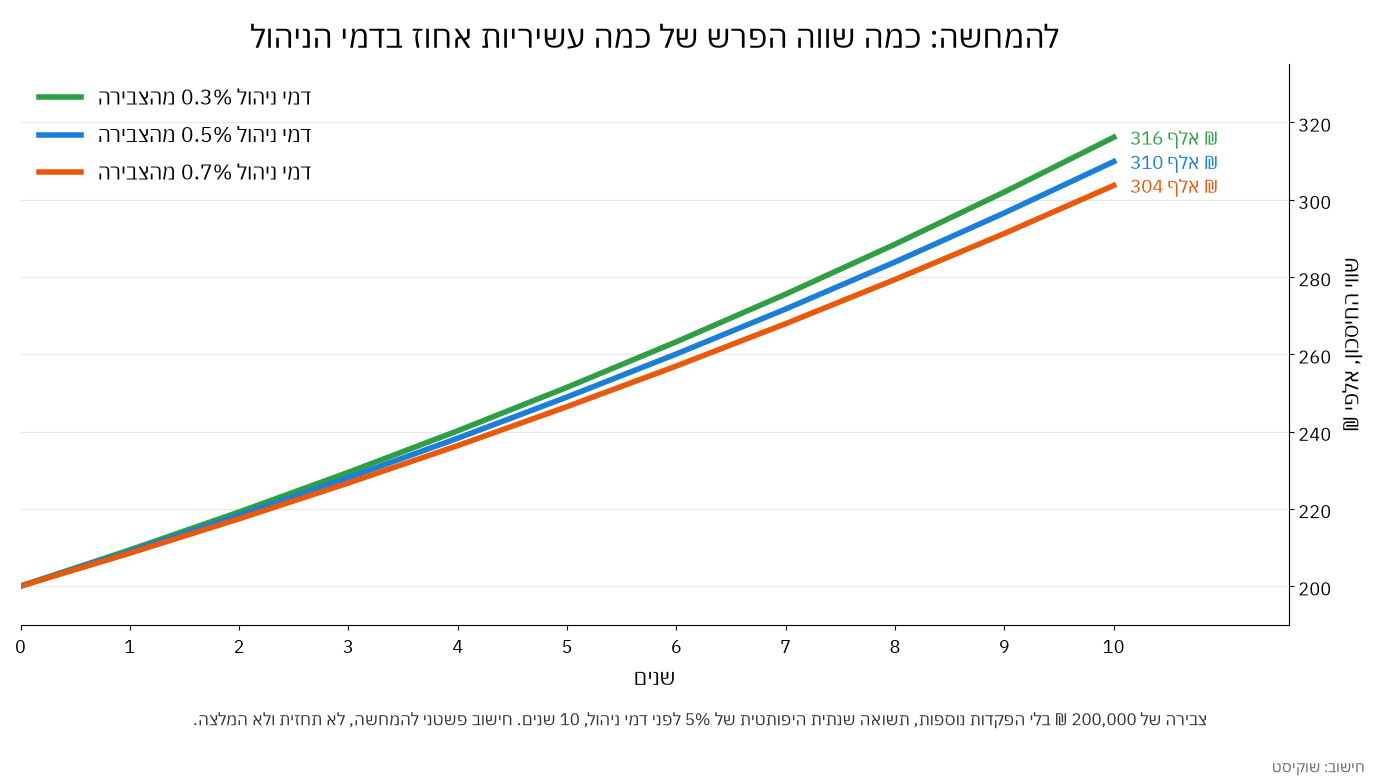
בדוגמה שבגרף, ההפרש בין 0.3% ל-0.7% בשנה שווה כ-12,500 ₪ אחרי עשר שנים, על אותו כסף ובאותה תשואה. ההפרש הזה לא תלוי במזל של מנהל ההשקעות.
מסלולי ההשקעה: מה יש לבחור
בכל חברה יש כמה מסלולים, ומסלול אחד יכול להשפיע על התוצאה הרבה יותר מכל דבר אחר. לפי גמל-נט, כ-63% מהכסף בקרנות ההשתלמות יושב במסלולים כלליים, כ-17% במסלולי מניות וכ-8% במסלולים שעוקבים אחרי מדד S&P 500. אלה המסלולים הנפוצים:
- מסלול כללי: שילוב של מניות, אג"ח והשקעות אחרות לפי שיקול דעת המנהלים. זו ברירת המחדל אצל רוב החוסכים.
- מסלול מניות: רוב הכסף במניות בארץ ובעולם, לפי בחירת המנהלים. יותר תנודתי, עם פוטנציאל גבוה יותר לטווח ארוך.
- מסלול עוקב מדד S&P 500: משקיע בהתאם למדד 500 החברות הגדולות בארה"ב. המנהל לא בוחר מניות, ולכן התשואות בין החברות דומות מאוד.
- מסלולים עוקבי מדדים אחרים: מסלולים שעוקבים אחרי מדדי מניות או אג"ח מסוימים. חלקם חדשים יחסית, ואין להם עדיין היסטוריה של שלוש שנים.
- מסלול אשראי ואג"ח: בעיקר אג"ח והלוואות, ובחלק מהמסלולים עד 25% מניות. תנודתי פחות, ובדרך כלל מניב פחות לאורך זמן.
- מסלול הלכה יהודית: מסלול שמנוהל בהתאם לכללי ההלכה, בדרך כלל עם פיקוח הלכתי. בחברות הגדולות התשואה בו לשלוש שנים הייתה דומה לזו של המסלול הכללי.
יש גם אפשרות של קרן השתלמות בניהול עצמי (IRA), שבה אתם בוחרים את ההשקעות בעצמכם, אבל זה כבר עולם אחר עם כללים משלו.
אופק ותנודתיות: כמה זמן הכסף יישאר בקרן
השאלה הראשונה בבחירת מסלול היא לא "איזה מסלול הרוויח הכי הרבה", אלא מתי תצטרכו את הכסף. מסלול מניות יכול לרדת בחדות בשנה רעה, ומי שצריך את הכסף בדיוק אז נאלץ למכור בזמן הלא נכון.
לפי גמל-נט, סטיית התקן (מדד לתנודתיות) של מסלולי מניות ומסלולי S&P 500 עומדת על כ-10% עד 12%, במסלול הכללי כ-5% עד 6.5%, ובמסלולי אשראי ואג"ח עם עד 25% מניות כ-3% עד 4.5%.
אם הכסף מיועד למטרה בעוד שנה או שנתיים, מסלול סולידי יותר הגיוני. אם אין לכם תוכנית למשוך אותו בשנים הקרובות, אפשר לשקול מסלול עם יותר מניות. ובכל מקרה, אפשר לשנות מסלול בהמשך, כשהאופק מתקצר.
איך משווים תשואות נכון
הטעות הנפוצה היא להסתכל על התשואה של השנה האחרונה, ועוד במסלולים שונים. השוואה הוגנת היא בין אותו סוג מסלול בחברות שונות, לאורך שלוש וחמש שנים לפחות. את כל הנתונים אפשר למצוא בחינם באתר גמל-נט של רשות שוק ההון.
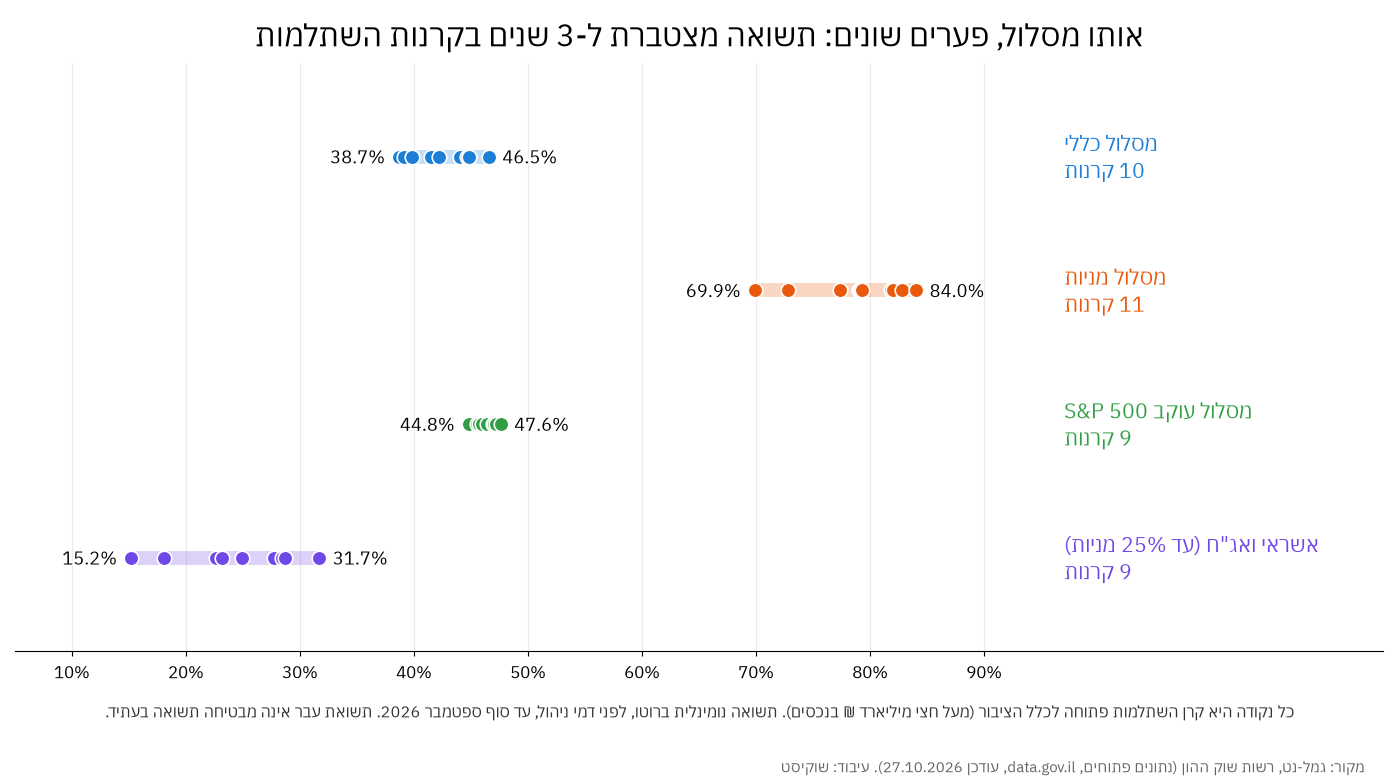
הגרף מראה למה חשוב להשוות באותו מסלול. בעשר הקרנות הגדולות במסלול הכללי, התשואה המצטברת לשלוש שנים נעה בין 38.7% עד 46.5%, ולחמש שנים בין 36.0% עד 51.1%. זה פער של ממש, וכאן לבחירת החברה יש משמעות.
במסלולי S&P 500 התמונה הפוכה: התשואה לשלוש שנים נעה בין 44.8% עד 47.6% בלבד, כי כולם עוקבים אחרי אותו מדד. במסלולים כאלה ההבדל המרכזי בין החברות הוא בעיקר דמי הניהול.
עוד שני דברים שכדאי לזכור: התשואות בגמל-נט מוצגות לפני ניכוי דמי ניהול, ולכן צריך לחבר את שני הנתונים יחד. ותשואת עבר, גם טובה, אינה מבטיחה תשואה בעתיד. חברה שהובילה בשלוש שנים יכולה לרדת למקום אחר בשלוש הבאות.
נזילות: מתי אפשר למשוך
הכלל הבסיסי: הכסף נזיל אחרי שש שנים מתחילת ההפקדות, לכל מטרה. לפי כל-זכות, אפשר למשוך כבר אחרי שלוש שנים אם הכסף משמש להשתלמות מקצועית או לימודים, או כשמגיעים לגיל פרישה.
אחרי שהקרן נזילה, אין חובה למשוך. אפשר להשאיר את הכסף בקרן ולהמשיך לחסוך בה, ולכן רבים משתמשים בה כחיסכון לטווח ארוך.
ניוד: לעבור קרן או מסלול בלי לשלם מס
זו אולי הנקודה הכי חשובה למי שתקוע בקרן יקרה: מעבר בין חברות או בין מסלולים לא מאפס את הוותק ואינו אירוע מס. לפי כל-זכות, כשמעבירים כסף לחברה אחרת, הוותק נשמר מהיום שבו התחלתם להפקיד.
הבקשה מוגשת לחברה שאליה עוברים, והיא מטפלת בהעברה. לפי התקנות, ההעברה צריכה להתבצע בתוך 10 ימי עסקים מקבלת בקשה מלאה. מה שכן מאפס את הוותק הוא משיכה של הכסף ופתיחת חשבון חדש, לכן אף פעם לא "מושכים ומפקידים מחדש" כדי לעבור.
יש לכם כמה קרנות ישנות ממקומות עבודה קודמים? אפשר לאתר אותן בחינם באתר הר הכסף של משרד האוצר, ולשקול לאחד אותן לקרן אחת עם דמי ניהול טובים יותר. גם קרן שלא מפקידים אליה ממשיכה לצבור ותק, אבל גם דמי ניהול.
מה לעשות עכשיו
צ'קליסט קצר לבחירה ולבדיקה של קרן השתלמות:
- היכנסו לאזור האישי או לדוח השנתי ובדקו באיזה מסלול אתם ומה דמי הניהול מהצבירה.
- השוו את דמי הניהול לממוצעים: בחברות הגדולות בין 0.51% עד 0.70%, ויש חוסכים שמשלמים פחות.
- החליטו מתי תצטרכו את הכסף, ובחרו מסלול שהתנודתיות שלו מתאימה לאופק הזה.
- השוו תשואות בגמל-נט רק באותו מסלול, לשלוש וחמש שנים, וזכרו שהן לפני דמי ניהול.
- במסלולים עוקבי מדד, תנו משקל גבוה במיוחד לדמי הניהול.
- בקשו הנחה בדמי הניהול, רצוי עם הצעה מתחרה ביד.
- אם עוברים, הגישו בקשה לחברה המקבלת. לא מושכים ומפקידים מחדש.
- חפשו קרנות ישנות בהר הכסף ובדקו אם כדאי לאחד אותן.
המידע במדריך הוא כללי ואינו ייעוץ פנסיוני, שיווק פנסיוני, ייעוץ השקעות או ייעוץ מס, ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים של כל אדם. הנתונים נכונים ל-27.10.2026 ועשויים להשתנות. תשואת עבר אינה מבטיחה תשואה בעתיד.
התוכן נכתב בשילוב עם בינה מלאכותית.


