
מניית SpaceX אחרי הדוח השני כחברה ציבורית: הכנסות מזנקות, השקעות ענק ומכפיל תובעני
בדוח השני שלה כחברה ציבורית, לרבעון השלישי של 2026, SpaceX דיווחה על הכנסות של 14.58 מיליארד דולר, עלייה של 161%+, מול צפי של 12.72 מיליארד, ועל רווח נקי של 4.4 מיליארד. יותר ממחצית ההכנסות הגיעו מהשכרת כוח מחשוב, Starlink הגיעה ל-13.6 מיליון מנויים, וההשקעות ההוניות הגיעו ל-19.6 מיליארד וצפויות כמעט להכפיל את עצמן ברבעון הרביעי. הסקירה בוחנת את המגזרים, הרווחיות, Starship, המכפילים מול Rocket Lab, AST SpaceMobile, חברות לוויינים ומניות טכנולוגיה יקרות, ותרחישים להמשך. הסקירה אינה ייעוץ השקעות.
ארבעה חודשים אחרי ההנפקה הגדולה בהיסטוריה, SpaceX כבר לא נמדדת רק לפי רקטות. בדוח הרבעון השלישי של 2026, שפורסם ב-20 באוקטובר אחרי סגירת המסחר, יותר ממחצית ההכנסות הגיעו מהשכרת כוח מחשוב לחברות בינה מלאכותית, ו-Starlink נשארה מנוע הרווח היציב של הקבוצה.
זה הדוח השני של החברה כחברה ציבורית. הראשון, לרבעון השני, פורסם ב-4 באוגוסט. הפעם המספרים עקפו את התחזיות בפער גדול, וההנהלה נתנה תחזית לרבעון הראשון של 2027 שגבוהה בהרבה ממה שהאנליסטים ציפו. השאלה למשקיעים היא כמה מזה כבר מגולם במחיר.
המניה: קפיצה ביום שאחרי, ומימוש היום
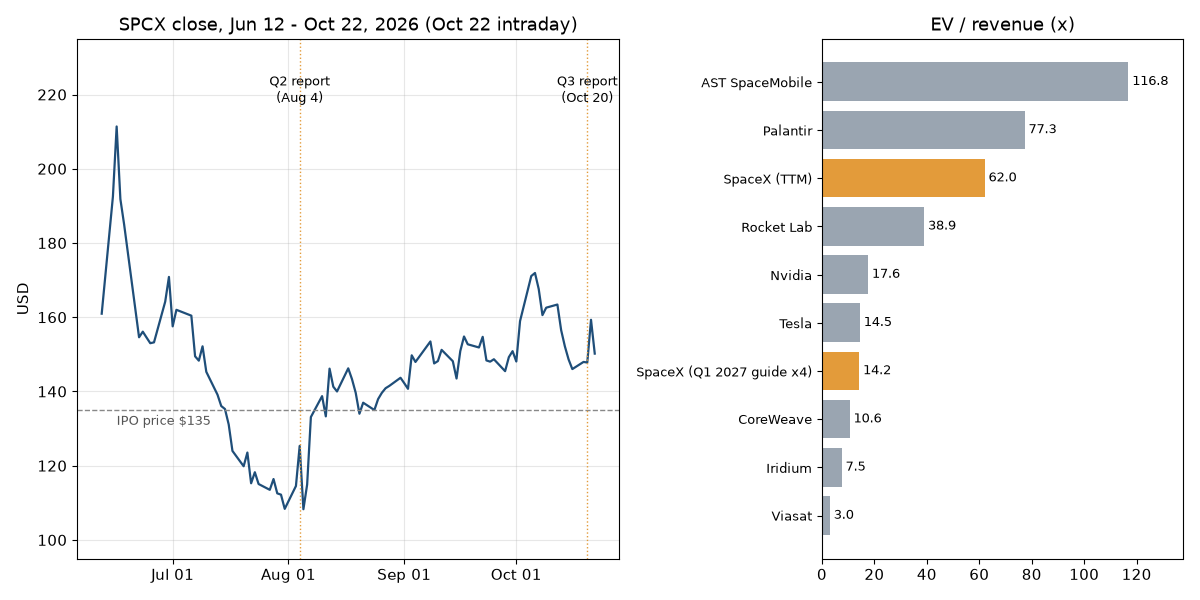
המניה נסחרת בנאסד"ק ובנאסד"ק טקסס בסימול SPCX. ההנפקה תומחרה ב-11 ביוני 2026 ב-135 דולר למניה, והמסחר נפתח למחרת ב-150 דולר. מאז עברה המניה מסלול תנודתי: שיא בסגירה של 211.39 דולר ב-16 ביוני, ושפל תוך יומי של 104.83 דולר ב-3 באוגוסט, יום לפני הדוח הראשון.
ביום שאחרי הדוח הנוכחי, 21 באוקטובר, נסגרה המניה ב-159.31 דולר, עלייה של 7.8%+ לעומת 147.79 דולר ערב הדוח. היום, 22 באוקטובר, היא מחזירה חלק מהעלייה: לפי ציטוט חי ב-Yahoo Finance בשעה 19:15 (שעון ישראל) המחיר הוא 149.88 דולר, 5.9%− לעומת הסגירה של אתמול, וכ-11.0%+ לעומת מחיר ההנפקה.
הדוח הראשון, בקצרה
ב-4 באוגוסט דיווחה החברה על הכנסות של 7.81 מיליארד דולר לרבעון השני, מעל הצפי של 6.93 מיליארד לפי LSEG, שמצוטטת ב-CNBC, והפסד של 9 סנט למניה לעומת הפסד צפוי של 26 סנט. אבל השוק התמקד בהשקעות ההוניות, 18.4 מיליארד דולר ברבעון, רובן בתשתיות בינה מלאכותית. בסגירה של 5 באוגוסט ירדה המניה ל-108.27 דולר, 13.6%− לעומת היום שלפני.
הרבעון השלישי מול הציפיות
לפי הודעת החברה, שאומתה מול Reuters ו-CNBC, ואלה המספרים המרכזיים לעומת קונצנזוס LSEG:
- הכנסות: 14.58 מיליארד דולר, עלייה של 161%+ לעומת הרבעון המקביל, מול צפי של 12.72 מיליארד.
- רווח מתואם למניה: 45 סנט, מול צפי של 13 סנט. הרווח המדולל לפי כללי החשבונאות (GAAP) היה 35 סנט.
- רווח נקי: 4.40 מיליארד דולר, מול צפי של 1.57 מיליארד לפי Reuters, ולעומת הפסד של 1.05 מיליארד ברבעון המקביל.
- רווח תפעולי: 2.79 מיליארד דולר, ו-EBITDA מתואם של 8.81 מיליארד.
- מנויי Starlink: 13.6 מיליון מנויים פרטיים, מול צפי של 12.19 מיליון לפי Reuters.
גם ברמת המגזרים הייתה עקיפה. לפי StreetAccount, שמצוטטת ב-CNBC, הקישוריות הכניסה 5.25 מיליארד דולר מול צפי של 4.84 מיליארד, ומגזר הבינה המלאכותית 7.56 מיליארד מול 6.47 מיליארד. מגזר החלל הכניס 1.77 מיליארד, מול צפי של 1.46 מיליארד לפי S&P Capital IQ שמצוטטת ב-Axios.
שלושה עסקים, שלושה סיפורים
החברה מדווחת היום על שלושה מגזרים. ברבעון השלישי מגזר הבינה המלאכותית, שהחברה מכנה Super Intelligence, היה כ-52% מההכנסות, הקישוריות כ-36% והחלל כ-12%. לפני שנה התמונה הייתה הפוכה כמעט לגמרי.
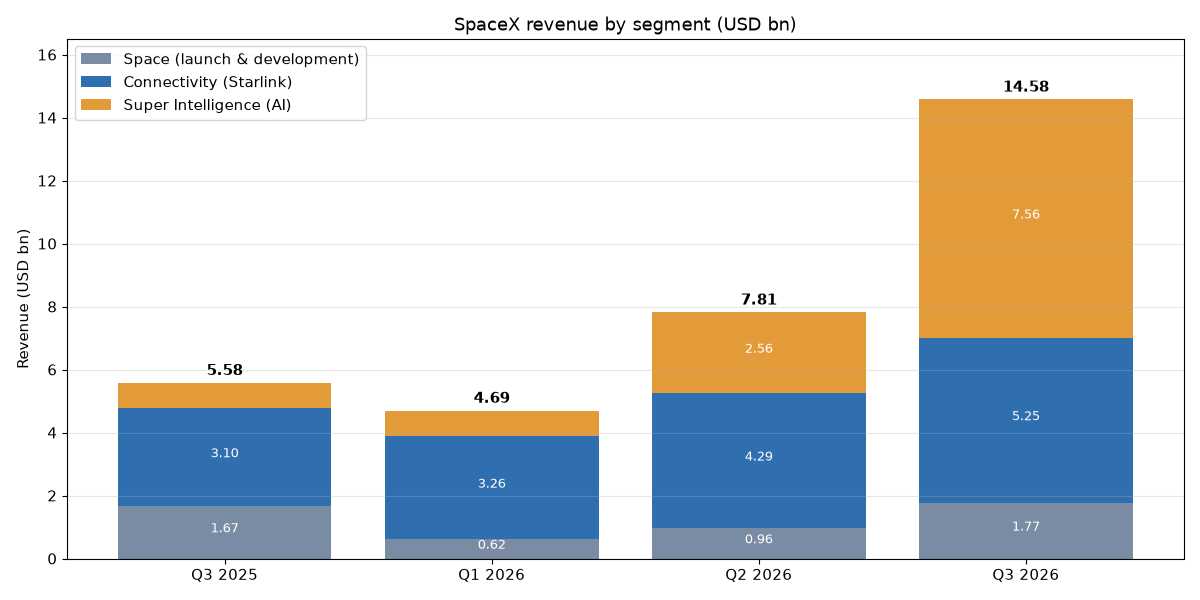
קישוריות (Starlink): הכנסות של 5.25 מיליארד דולר, 69%+ בשנה. הכנסות הצרכנים הפרטיים עלו 57%+ ל-3.12 מיליארד, והכנסות הלקוחות העסקיים והממשלתיים, כולל Starshield, עלו 91%+ ל-2.13 מיליארד. הרווח התפעולי במגזר הגיע ל-2.37 מיליארד דולר, מרווח של כ-45%.
מספר המנויים הפרטיים עלה ל-13.6 מיליון, תוספת של 1.6 מיליון ברבעון וצמיחה של כ-89%+ בשנה. ההכנסה החודשית הממוצעת למנוי עלתה ל-69 דולר מ-66 ברבעון הקודם, אבל לפני שנה היא עמדה על 83 דולר. ההתרחבות למדינות עם מחירים נמוכים מורידה את הממוצע, ו-Reuters מזכירה שב-2023 הוא היה 99 דולר.
בתעופה, לפי ההנהלה, Starlink מותקנת ביותר מ-3,800 מטוסים, וחוזים נחתמו לכ-12,000. בתחום הסלולר החברה חתמה ב-8 באוקטובר על רכישת תדרים בתחום 800 מגה הרץ בארה"ב, עסקה שצפויה להיסגר במחצית הראשונה של 2027, והיעד הוא שירות סלולרי בארה"ב בתחילת 2028.
שיגורים וממשלה: מגזר החלל הכניס 1.77 מיליארד דולר, 6%+ בשנה ו-84%+ ברבעון. מתוכם 1.13 מיליארד משירותי שיגור ו-637 מיליון מחוזי שיגור ופיתוח. החברה ביצעה 35 שיגורים, 12 מהם ללקוחות, לעומת 44 ברבעון המקביל. המגזר כמעט מאוזן, הפסד תפעולי של 7 מיליון דולר, כי הוא נושא את הוצאות הפיתוח של Starship, 1.23 מיליארד דולר ברבעון.
בצד הממשלתי נחתמו ברבעון 18 משימות שיגור חדשות לביטחון הלאומי האמריקאי, שלוש משימות צוות נוספות ל-NASA וחוזה להנחתת מטען על הירח עם Starship. החברה לא מפרסמת את סך ההכנסות מממשלות כשורה נפרדת, ולכן אי אפשר לבודד אותן מהדוח.
בינה מלאכותית: הכנסות של 7.56 מיליארד דולר, פי תשעה בשנה. רובן, 7.02 מיליארד, מפתרונות ותשתיות, כלומר בעיקר השכרת כוח מחשוב ללקוחות כמו Anthropic ו-Google, לפי Reuters. 608 מיליון מהן הגיעו מ-Cursor, שהרכישה שלה הושלמה ב-14 באוגוסט. הכנסות הפרסום, בעיקר ברשת X, היו 538 מיליון דולר.
המגזר עבר לרווח תפעולי של 431 מיליון דולר, אחרי הוצאת תגמול במניות של 1.2 מיליארד דולר שקשורה לרכישת Cursor. ה-EBITDA המתואם של המגזר הגיע ל-4.95 מיליארד דולר. כוח המחשוב המותקן עלה ל-1.7 ג'יגה-ואט, לעומת 1.4 ברבעון הקודם.
רווחיות: רבעון ראשון ברווח, עם כוכבית
זה הרבעון הראשון מאז ההנפקה שבו החברה רווחית בשורה התחתונה, אבל כדאי לפרק את המספר. הרווח התפעולי היה 2.79 מיליארד דולר. את השאר הוסיפו סעיפים שאינם תפעוליים: הכנסות מימון של 873 מיליון, הכנסות אחרות נטו של 1.03 מיליארד, והטבת מס של 390 מיליון.
בתשעת החודשים הראשונים של 2026 החברה עדיין בהפסד נקי של 413 מיליון דולר, ברווח תפעולי של 705 מיליון בלבד. המנהל הכספי Bret Johnsen ציין בשיחה שהמרווח הגולמי בקישוריות, 55%, כלל הטבה חד פעמית של כ-3 נקודות אחוז מהחזרי מכסים, ושהמרווח הגולמי הכולל ברבעון הרביעי צפוי להיות קרוב יותר לזה של הרבעון השני.
השקעות הוניות: המספר שמכתיב את הסיפור
ההשקעות ההוניות ברבעון הגיעו ל-19.6 מיליארד דולר, כמעט פי שלושה מהרבעון המקביל, ו-16.4 מיליארד מהן הלכו למגזר הבינה המלאכותית. ברבעון הרביעי החברה צופה השקעות של 35 עד 40 מיליארד דולר, בערך כפול.
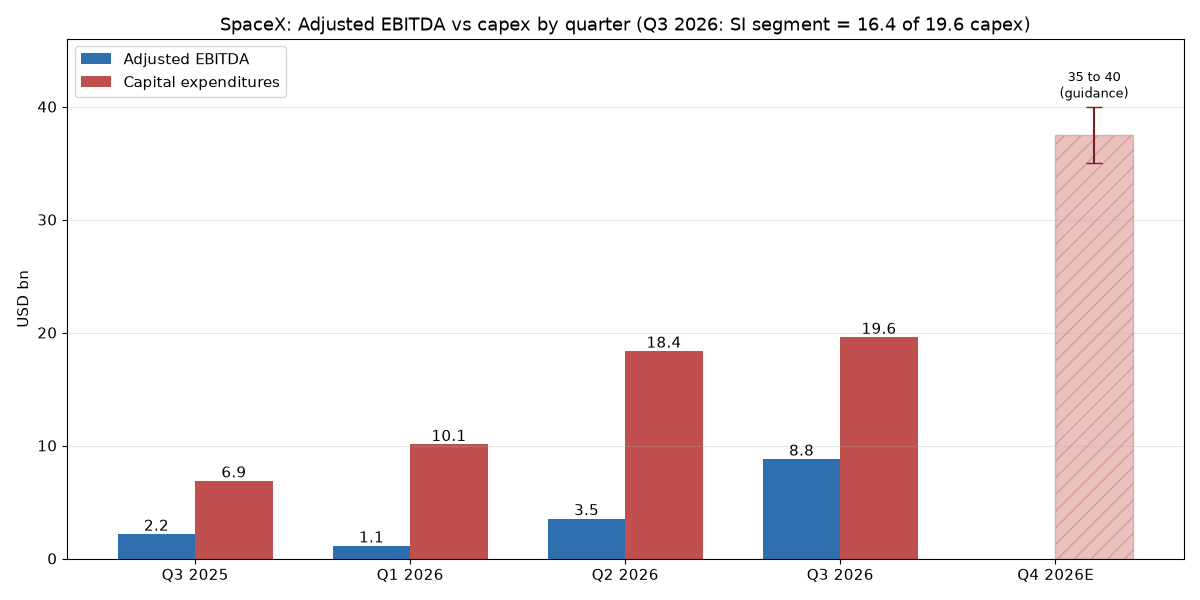
בתשעת החודשים הראשונים של השנה התזרים מפעילות שוטפת היה 13.1 מיליארד דולר, וההשקעות ברכוש קבוע 48.1 מיליארד. לפי חישוב שוקיסט, תזרים חופשי שלילי של כ-35 מיליארד דולר. את הפער מימנו בינתיים כספי ההנפקה, 85.7 מיליארד דולר נטו, וגיוסי חוב.
בסוף ספטמבר היו לחברה 89.9 מיליארד דולר במזומן ובניירות ערך סחירים, מול חוב והתחייבויות חכירה מימונית של 38.8 מיליארד. ההנהלה אומרת שתמשיך לממן את הבנייה מהתזרים, מחוב ומשותפויות, תוך שמירה על דירוג השקעה.
מה אמרו בשיחה עם המשקיעים
לפי התמליל שפרסם האתר The Motley Fool, ואלה הנקודות המרכזיות:
- תחזית: הכנסות של 33 עד 37 מיליארד דולר ברבעון הראשון של 2027, מול ממוצע של 22.2 מיליארד בתחזיות האנליסטים לפי LSEG. ההנהלה ייחסה זאת לנראות טובה יותר בחוזי המחשוב לחצי השנה הקרובה.
- צבר הזמנות: 63 מיליארד דולר בסוף ספטמבר, מתוכם כ-42 מיליארד צפויים להיות מוכרים כהכנסה בתוך שנה.
- יעדי הכנסות: החברה חוזרת על יעד של 100 מיליארד דולר בקצב שנתי, לפי חודש דצמבר 2026. Elon Musk דיבר על קצב שנתי של 500 מיליארד עד טריליון דולר בסוף 2027. לשם השוואה, קונצנזוס LSEG להכנסות 2027 כולה הוא כ-110 מיליארד.
- מחשוב: 2.5 עד 3 ג'יגה-ואט עד סוף 2026, ותוספת של כ-10 ג'יגה-ואט ב-2027 שעליה Musk אמר שהוא בטוח בה. לפי המנהל הכספי, מחיר ההשכרה עומד מעט מעל הטווח של 30 עד 50 דולר לוואט, ותקופת ההחזר על פריסה חדשה קצרה משנה.
- החללית Starship: טיסה 14 הייתה הטיסה המסלולית הראשונה ושחררה 26 לווייני Starlink מהדור השלישי. בטיסה 15, שצפויה בנובמבר, החברה תנסה לתפוס במגדל גם את המאיץ וגם את החללית. Musk הדגיש שההצלחה לא מובטחת. היעד הוא טיסה שבועית במחצית הראשונה של 2027, ותדלוק במסלול בתחילת השנה.
- שבבים: מפעל Terafab, בשיתוף Tesla ו-Intel, מכוון לשבב ניסוי באמצע 2027 ולייצור המוני ברבעון השלישי של 2028. Musk עצמו הגדיר את המועדים אגרסיביים.
בשיחה עלה גם נושא המיזוג עם Tesla. Musk אמר שוועדות מיוחדות בשתי החברות דנות ברעיון ושעדיין אין הסכמה על תנאים. הרחבנו על כך בכתבה על שיחות המיזוג בין Tesla ל-SpaceX.
הערכת שווי: מכפיל שתלוי בשנה הבאה
לפי חישוב שוקיסט, במחיר של 149.88 דולר ועם 13.58 מיליארד מניות מסוג A ו-B בסוף ספטמבר, שווי השוק הוא כ-2.04 טריליון דולר. בניכוי המזומנים והוספת החוב, שווי הפעילות (EV) הוא כ-1.98 טריליון. החישוב לא כולל אופציות ומניות חסומות לעובדים.
- על ההכנסות של ארבעת הרבעונים האחרונים (32.0 מיליארד דולר): מכפיל של כ-62 לשווי הפעילות.
- על הרבעון השלישי כפול ארבע (58.3 מיליארד): כ-34.
- על אמצע התחזית לרבעון הראשון של 2027 כפול ארבע (140 מיליארד): כ-14.
- על EBITDA מתואם של ארבעת הרבעונים האחרונים (14.9 מיליארד): כ-133.
ההיסטוריה של המניה קצרה מדי להשוואה רצינית, אבל יש נקודת ייחוס אחת. לפי Nasdaq, במחיר ההנפקה השווי היה כ-1.77 טריליון דולר. מול הכנסות של ארבעת הרבעונים שקדמו להנפקה, 19.3 מיליארד, זה מכפיל מכירות של כ-92. היום, לפי שווי השוק, המכפיל הוא כ-64. המחיר עלה, אבל ההכנסות עלו מהר יותר.
מול המתחרות, לפי Yahoo Finance (22.10.2026, בסביבות 18:55), מכפיל שווי הפעילות להכנסות הוא כ-116.8 ב-AST SpaceMobile, שעוד כמעט ללא הכנסות, כ-38.9 ב-Rocket Lab, וכ-7.5 ב-Iridium ו-3.0 ב-Viasat, מפעילות לוויינים ותיקות.
בקרב שמות הטכנולוגיה היקרים המכפיל הוא כ-77.3 ב-Palantir, 17.6 ב-Nvidia, 14.5 ב-Tesla ו-10.6 ב-CoreWeave, חברת ענן המחשוב שהעסק שלה הכי דומה לפעילות המחשוב של SpaceX.
במילים אחרות, על הנתונים שכבר דווחו SpaceX יקרה כמעט מכל חברה בהשוואה. רק אם התחזית לרבעון הראשון של 2027 תתממש, המכפיל יורד לרמה של Tesla ו-Nvidia. כל הוויכוח על המניה מתנקז לשאלה אחת: האם התחזית הזאת תחזיק.
תרחישים
התרחיש החיובי: חוזי המחשוב מופעלים כמתוכנן, ההכנסות ברבעון הראשון של 2027 מגיעות ל-33 עד 37 מיליארד דולר, ומחירי ההשכרה נשארים גבוהים. אם במקביל טיסה 15 מצליחה ו-Starlink ממשיכה להוסיף יותר ממיליון מנויים ברבעון, המכפיל הגבוה של היום נראה בדיעבד סביר.
תרחיש הביניים: ההכנסות צומחות מהר, אבל לאט מהתחזית, וההשקעות ממשיכות לבלוע את כל התזרים ויותר. במצב כזה החברה עלולה להיסחר כמו חברת תשתית עם צמיחה גבוהה, והמכפיל יתכווץ גם אם העסק עצמו טוב.
התרחיש השלילי: מחירי השכרת המחשוב יורדים. CNBC מציינת שמניות CoreWeave ו-Nebius ירדו כ-28%− רק באוקטובר על רקע חשש מעלויות המימון. אם זה יקרה, החברה תישאר עם השקעה של עשרות מיליארדי דולר בחוות שרתים, חוב גבוה יותר ותזרים שלילי. עיכובים ב-Starship או המשך שחיקה בהכנסה למנוי יוסיפו לחץ.
מה לבדוק בחודשים הקרובים
- תוצאות טיסה 15 של Starship, שצפויה בנובמבר.
- האם ההשקעות ברבעון הרביעי יהיו בטווח של 35 עד 40 מיליארד דולר, ואיך הן ימומנו.
- קצב ההכנסות השנתי בדצמבר, מול היעד של 100 מיליארד דולר.
- תוספת המנויים ל-Starlink וההכנסה הממוצעת למנוי.
- הנעשה בוועדות המיוחדות של SpaceX ו-Tesla.
- הדוח הבא, שהמועד שלו עוד לא פורסם, ובו בדיקה ראשונה של התחזית לרבעון הראשון של 2027.
לצד אלה יש סיכונים שלא קשורים למספרים: התלות באדם אחד, Musk, שמנהל במקביל גם את Tesla, תביעה של ארגון NAACP נגד טורבינות הגז שמזינות את מרכזי הנתונים באזור ממפיס, ומחלוקת סביב הגבלת השירות של Starshield באוקראינה, שתוארה ב-CNBC.
השורה התחתונה
הרבעון השלישי הראה ש-SpaceX יודעת להפוך השקעה במחשוב להכנסות מהר מאוד, ו-Starlink ממשיכה לייצר רווח יציב. מנגד, המחיר כבר מניח שהתחזית לשנה הבאה תתממש כמעט במלואה, וההשקעות ההוניות גדלות מהר יותר מהרווח.
במניה שירדה 13.6%− אחרי דוח אחד ועלתה 7.8%+ אחרי הבא, התנודתיות היא חלק מהעסקה. כל החלטה לגביה תלויה במטרות, בטווח ההשקעה וברמת הסיכון של כל משקיע.
גילוי נאות
הסקירה נועדה למידע כללי בלבד, ואינה ייעוץ השקעות, המלצה לקנות, להחזיק או למכור ניירות ערך, או תחליף לייעוץ המותאם לצרכיו של כל אדם. אין בה מחיר יעד. הנתונים נכונים למועדים שצוינו לצדם ועשויים להשתנות. השקעה במניות כרוכה בסיכון, כולל אובדן של חלק מהקרן או כולה.
התוכן נכתב בשילוב עם בינה מלאכותית.


