
משלמים פעמיים על אותו ניתוח? כך בודקים אם יש לכם כפל בביטוחי הבריאות
רוב מי שמחזיק ביטוח בריאות פרטי משלם גם על השב"ן של קופת החולים, ולפי משרד הבריאות פוליסת ניתוחים מסוג "שקל ראשון" יקרה בהרבה ולרוב משכפלת שירותים שכבר יש לכם. הכתבה מסבירה את ההבדל בין שקל ראשון למשלים שב"ן, מה קרה ברפורמה של 2024, מתי כפל הוא בזבוז ומתי לא, ואיך בודקים בחינם בהר הביטוח. בסוף תמצאו רשימת צעדים לפני שמבטלים פוליסה.
אם אתם משלמים כל חודש לקופת החולים על השב"ן, וגם לחברת ביטוח על ביטוח בריאות פרטי, ייתכן שחלק מהכסף הולך על אותו כיסוי בדיוק. זה לא קורה בגלל טעות שלכם, אלא בגלל שכך נבנה השוק במשך שנים.
לפי הערכת משרד האוצר, שפורסמה בכלכליסט, מי שהחזיקו בפוליסת ניתוחים מסוג "שקל ראשון" שילמו בממוצע כ-1,300 שקל בשנה על כיסוי שחלקו כבר ניתן להם בשב"ן. בסך הכל מדובר בכ-1.3 מיליארד שקל בשנה. סוף השנה הוא זמן טוב לעשות סדר, אז בואו נבין איפה בדיוק נוצר הכפל ואיך בודקים אותו.
שלוש שכבות של ביטוח בריאות
מערכת הבריאות בישראל בנויה משלוש שכבות. הראשונה היא סל הבריאות הממלכתי, שכל תושב מקבל דרך קופת החולים. השנייה היא השב"ן, שירותי בריאות נוספים שהקופה מוכרת בתוספת תשלום חודשי. כל ארבע הקופות מציעות תוכניות כאלה, בדרך כלל בכמה רמות.
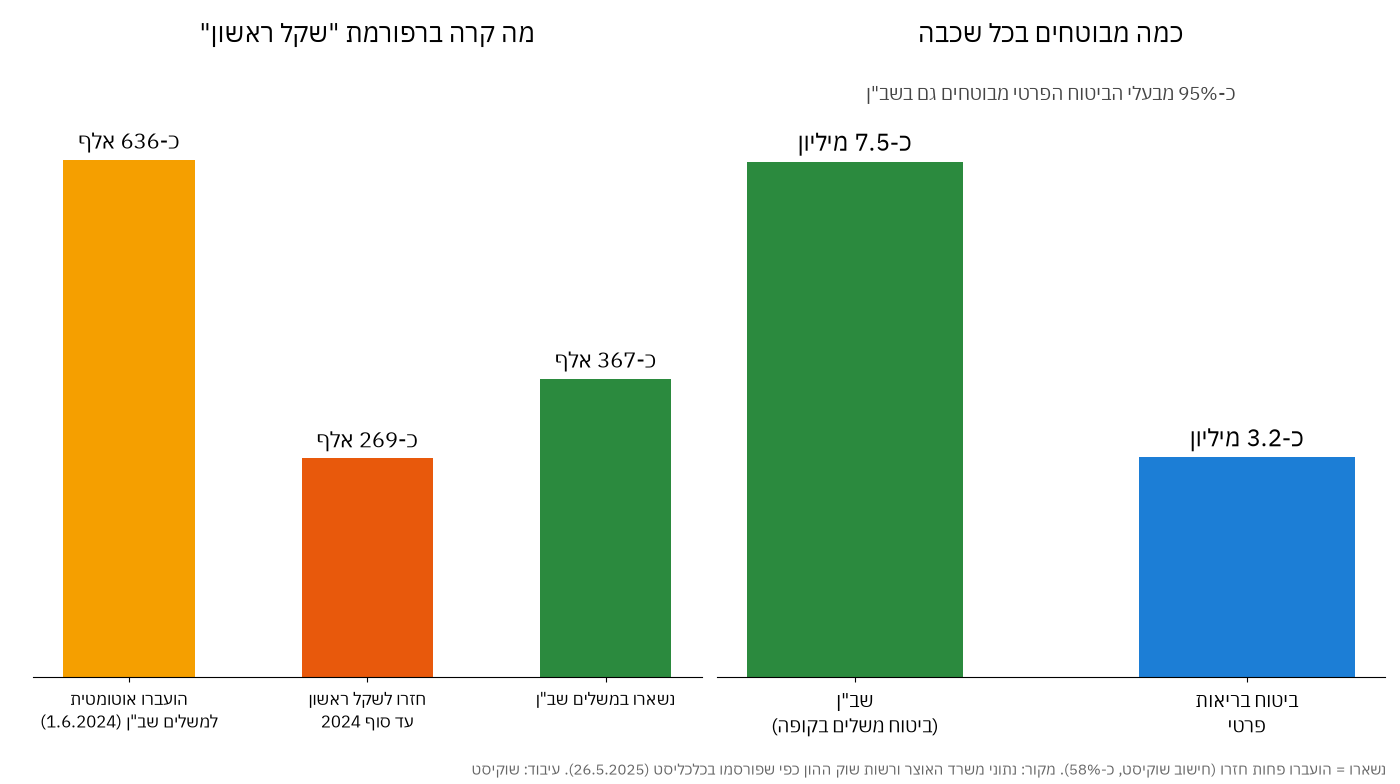
השכבה השלישית היא ביטוח בריאות פרטי מחברת ביטוח, כפוליסה אישית או קבוצתית, למשל דרך מקום העבודה. לפי הנתונים שפורסמו בכלכליסט, כ-7.5 מיליון איש מבוטחים בשב"ן וכ-3.2 מיליון בביטוח בריאות פרטי. כ-95% מבעלי הביטוח הפרטי מחזיקים גם בשב"ן.
שקל ראשון או משלים שב"ן: מה ההבדל
בפרק הניתוחים יש שני סוגים עיקריים של פוליסות פרטיות. פוליסת "שקל ראשון" מכסה ניתוח פרטי מהשקל הראשון, גם כשהשב"ן שלכם היה מממן אותו. כלומר, היא מכסה גם את מה שכבר יש לכם.
פוליסת "משלים שב"ן" נכנסת לתמונה רק אחרי השב"ן. היא משלמת את מה שהשב"ן לא מכסה, למשל השתתפות עצמית, או ניתוח ומנתח שלא נכללים בהסדרים של הקופה.
לפי חוזר של רשות שוק ההון, מי שקונה פוליסת ניתוחים צריך לקבל הצגה של שלוש אפשרויות ושל פערי המחיר ביניהן: משלים שב"ן עם השתתפות עצמית של 5,000 שקל, משלים שב"ן בלי השתתפות עצמית, ושקל ראשון.
ההבדל במחיר משמעותי. לפי דוח של משרד הבריאות שפורסם בינואר 2026 ועודכן במאי, פוליסות שקל ראשון יקרות ב-24% עד 275% ביחס לשירותים המקבילים בשב"ן, ובאותו זמן מחזירות שיעור נמוך יותר מהכסף ומעניקות כיסוי מצומצם יותר.
מה קרה ברפורמה של 2024
ב-1 ביוני 2024 העבירו משרד האוצר ורשות שוק ההון אוטומטית מבוטחים רבים מפוליסות שקל ראשון לפוליסות משלים שב"ן, עם אפשרות לחזור לפוליסה הישנה בלי חיתום מחדש. לפי כלכליסט, מתוך כ-1.65 מיליון מבוטחי פרט בשקל ראשון הועברו כ-636 אלף. מי שרכש את הפוליסה לפני פברואר 2016 לא נכלל במהלך.
עד סוף 2024 כ-269 אלף מהם, כ-42%, בחרו לחזור לשקל ראשון. לפי אותה כתבה, חלק מהסיבה הוא תמריצים לסוכני ביטוח: לפני הרפורמה חברות הביטוח הודיעו על עמלה חד-פעמית על כל לקוח שיישאר בשקל ראשון. רשות שוק ההון גם הזהירה את החברות והסוכנים מפני החזרת מבוטחים לפוליסות עם כפל.
הרפורמה שינתה גם את המחירים. לפי נתוני האוצר שפורסמו בכלכליסט, פוליסות שקל ראשון התייקרו בעשרות אחוזים, בין היתר כי חברת הביטוח צריכה עכשיו להחזיר לקופה את עלות הניתוח כשמבוטח שלה בוחר לעשות אותו דרך השב"ן. גם פוליסות משלים שב"ן התייקרו, בממוצע בכ-18%, אבל הפער בין שני הסוגים גדל.
ומה עם הבחירה במנתח?
הטענה הנפוצה בעד שקל ראשון היא חופש בחירה רחב יותר. משרד הבריאות בדק את זה, והשווה את רשימות המנתחים של השב"ן לאלה של חברות הביטוח. הממצא: בממוצע כ-76% מהמנתחים ברשימות הפוליסות המסחריות עובדים גם עם השב"ן, בטווח של 69% עד 84%. בקרב רופאים בתפקידי ניהול, החפיפה הגיעה ל-81%.
לפי הדוח, הפערים לטובת הביטוחים המסחריים מתרכזים בכמה תחומים בלבד, בעיקר רפואת עיניים, גסטרואנטרולוגיה וכירורגיה פלסטית. מנגד, לשב"ן יש גישה רחבה יותר לרופאים במרפאות בדרום ובצפון. המסקנה של משרד הבריאות: ברוב המקרים, שקל ראשון לא מוסיף הרבה בבחירת המנתח.
זה לא אומר ששקל ראשון לא מתאים לאף אחד. אם חשוב לכם מנתח מסוים שעובד רק עם חברת ביטוח, או שאתם מעדיפים לא להתנהל מול הקופה, יש לזה ערך. רק שווה לדעת כמה אתם משלמים עליו.
שיפוי מול פיצוי: לא כל כפל הוא בזבוז
לפני שמסמנים כל פוליסה כמיותרת, צריך להבין איזה סוג ביטוח יש לכם. ביטוח שיפוי מחזיר הוצאה שהייתה בפועל, כמו ניתוח או תרופה. בביטוח כזה, גם עם שתי פוליסות, מקבלים החזר על אותה הוצאה פעם אחת בלבד. כאן כפל הוא בדרך כלל כסף שהולך לאיבוד.
ביטוח פיצוי, כמו ביטוח מחלות קשות או תאונות אישיות, משלם סכום שנקבע מראש כשקורה מקרה ביטוחי. שתי פוליסות כאלה יכולות לשלם במקביל. במקרה כזה השאלה היא לא כפל, אלא אם הסכום הכולל מתאים לצורך שלכם.
ויש עוד מקור נפוץ לכפל: ביטוח קבוצתי ממקום העבודה או מארגון, שמכסה דברים שכבר יש לכם בפוליסה אישית. החוזר של רשות שוק ההון מ-2022 אוסר על סוכן למכור לכם פוליסת פרט מסוג שיפוי עם כיסוי דומה למה שכבר יש לכם בלי לבטל את הקיימת. אבל הוא לא מבטל אוטומטית פוליסות ישנות שכבר מצטברות אצלכם.
איך בודקים בפועל
- הר הביטוח: האתר של רשות שוק ההון (harb.cma.gov.il) מרכז בחינם את כל הפוליסות שלכם מכל חברות הביטוח, כולל כמה אתם משלמים על כל אחת. הוא גם מסמן מקומות שבהם יש חשש לכפל. שימו לב: לפי האתר עצמו, התראה לא אומרת תמיד שהכיסוי מיותר.
- מה כולל השב"ן שלכם: היכנסו לאתר הקופה ובדקו מה מכוסה ברמת השב"ן שלכם, כמה עולה השתתפות עצמית בניתוח, ואילו מנתחים ובתי חולים נמצאים בהסדר.
- השוואת מחירים בין חברות: למחשבון ביטוח הבריאות של רשות שוק ההון (briut.cma.gov.il) אפשר להכניס מין ותאריך לידה ולהשוות תעריפים של כל החברות בפוליסות ניתוחים בחו"ל, השתלות ותרופות, לצד מדד השירות של כל חברה.
- הפוליסות עצמן: הר הביטוח לא תמיד מציג כל פרט. עברו על דפי הפרטים של הפוליסות כדי לוודא איזה כיסוי הוא שיפוי ואיזה פיצוי, ומה בדיוק נכלל.
לפני שמבטלים: חמש שאלות
- מתי הצטרפתם? פוליסה ישנה שנעשתה כשהייתם צעירים ובריאים עשויה לכסות מצבים שפוליסה חדשה תחריג. ביטול הוא בדרך כלל דרך בלי חזרה.
- האם הביטוח הקבוצתי שלכם יחזיק? ביטוח דרך מקום העבודה יכול להסתיים כשעוזבים את העבודה. אל תבטלו פוליסה אישית רק בגלל כיסוי שאולי לא יישאר.
- מה קורה לשב"ן אם תעזבו אותו? מי שמוותר על השב"ן כדי לחסוך עלול לגלות שבהצטרפות מחדש יש תקופת המתנה. משלים שב"ן גם בנוי בדיוק על כך שיש לכם שב"ן.
- מי ממליץ לכם, ולמה? העמלה של סוכן נגזרת בדרך כלל מהפרמיה. זה לא אומר שההמלצה שגויה, אבל זו סיבה טובה לבקש הסבר בכתב על ההבדל בכיסוי ובמחיר.
- כמה זה עולה לאורך זמן? פוליסות ביטוח בריאות שנמכרו מאז פברואר 2016 מתחדשות כל שנתיים, ובמועד החידוש החברה רשאית לשנות את הפרמיה ואת הכיסוי. בדקו לא רק את המחיר היום, אלא גם איך הוא משתנה עם הגיל.
מה לעשות עכשיו
- היכנסו להר הביטוח: זה לוקח כמה דקות, והוא בחינם. הדפיסו או שמרו את רשימת הפוליסות והפרמיות.
- סמנו כל פוליסת בריאות: שיפוי או פיצוי, אישית או קבוצתית, שקל ראשון או משלים שב"ן.
- השוו לשב"ן שלכם: איפה יש חפיפה מלאה, ואיפה הפוליסה הפרטית באמת מוסיפה משהו, כמו תרופות מחוץ לסל, השתלות או ניתוחים בחו"ל.
- בקשו הצעה למשלים שב"ן: אם יש לכם שקל ראשון, בקשו מחברת הביטוח או מהסוכן את המחיר של משלים שב"ן באותה חברה, והשוו לחברות אחרות במחשבון של רשות שוק ההון.
- החליטו, ואז בטלו בכתב: רק אחרי שווידאתם שהכיסוי שנשאר מספיק לכם. אם יש מצב רפואי קיים, בדקו קודם מה תאבדו.
- לא בטוחים? שווה להתייעץ עם יועץ ביטוח שמקבל שכר טרחה ולא עמלה, או לפנות למחלקת פניות הציבור של רשות שוק ההון.
התוכן בכתבה זו הוא מידע כללי ולימודי בלבד, ואינו מהווה ייעוץ ביטוחי, פנסיוני או פיננסי אישי, ואינו המלצה לרכוש או לבטל פוליסה מסוימת. כל החלטה צריכה להתבסס על תנאי הפוליסות שלכם ועל המצב האישי שלכם. הנתונים נכונים למועד הכתיבה, 21.10.2026, ועשויים להשתנות.
התוכן נכתב בשילוב עם בינה מלאכותית.


