
איך בוחרים קרן פנסיה: המדריך המלא לדמי ניהול, תשואות, מסלולים וכיסויים
קרן מקיפה או כללית, כמה דמי ניהול סביר לשלם ומה המקסימום בחוק, מה נותנות קרנות ברירת המחדל, איך משווים תשואות נכון בפנסיה-נט, מסלולי השקעה, כיסוי נכות ושאירים, מנגנון הבטחת התשואה, ואיך עוברים קרן בלי ליפול במלכודות. כולל צ'קליסט ושאלות נפוצות.
רוב השכירים בישראל לא "בוחרים" קרן פנסיה. הם חותמים על טופס ביום הראשון בעבודה, בין חוזה העסקה לטופס 101, ושוכחים מזה לעשרים שנה.
זה חבל, כי מדובר בחיסכון הגדול ביותר שיהיה לרובכם, ובהחלטה שאפשר לשפר בכל רגע. בלי עלות, בלי מס ובלי לשאול את המעסיק.
המדריך הזה עובר צעד אחר צעד על מה שבאמת משנה: סוג הקרן, דמי הניהול, איך משווים תשואות בלי ליפול בפח, מסלולי ההשקעה, הכיסוי הביטוחי, מנגנון הבטחת התשואה, ואיך עוברים קרן בפועל. בסוף יש צ'קליסט ושאלות נפוצות.
קרן מקיפה מול קרן כללית: מה כל אחת נותנת
קרן פנסיה חדשה מקיפה היא המוצר הבסיסי של רוב השכירים. היא נותנת שלושה דברים בחבילה אחת: קצבת זקנה מגיל הפרישה, קצבת נכות אם תאבדו את כושר העבודה, וקצבת שאירים למשפחה אם חלילה תמותו לפני הפרישה.
קרן פנסיה כללית (נקראת גם משלימה) היא בעיקר אפיק חיסכון לקצבה. אין בה את הכיסוי הביטוחי הרחב של הקרן המקיפה, והיא משמשת בדרך כלל להפקדות שמעל התקרה של הקרן המקיפה.
למה יש תקרה? כי הקרן המקיפה מוגבלת בסכום ההפקדה החודשי שהיא יכולה לקבל, לפי נוסחה שצמודה לשכר הממוצע במשק. מי שמרוויח הרבה, הכסף העודף שלו מופנה בדרך כלל לקרן כללית או לביטוח מנהלים.
כדי לקבל תחושה של סדרי גודל: לפי נתוני פנסיה-נט לסוף ספטמבר 2026, בקרנות המקיפות החדשות מנוהלים כ-1,245 מיליארד ₪, ובקרנות הכלליות כ-63 מיליארד ₪.
נושא | קרן מקיפה | קרן כללית |
|---|---|---|
קצבת זקנה | כן | כן |
ביטוח נכות ושאירים מובנה | כן, ברמה שבוחרים | לא כחלק מהותי מהמוצר |
תקרת הפקדה | יש, לפי נוסחה צמודת שכר ממוצע | אין תקרה דומה |
מנגנון הבטחת תשואה מהמדינה | כן, על חלק מהנכסים | לא |
למי זה מתאים | כמעט כל שכיר, כמוצר הבסיס | הפקדות מעל התקרה, או השלמה |
בשורה התחתונה: אם אתם שכירים, נקודת המוצא כמעט תמיד היא קרן מקיפה. השאלה האמיתית היא איזו.
דמי ניהול: המספר שהכי קל לשפר
בקרן פנסיה יש שני סוגי דמי ניהול. הראשון נגבה מכל הפקדה חודשית, באחוזים מההפקדה. השני נגבה מהצבירה, כלומר מכל הכסף שכבר נמצא בקרן, באחוזים לשנה.
על דמי הניהול אין לכם שליטה על השוק, אבל יש לכם שליטה מלאה על כמה תשלמו. ובחיסכון של 30 או 40 שנה, כל עשירית אחוז מצטברת לסכום מורגש.
רמה | מההפקדה | מהצבירה (לשנה) |
|---|---|---|
המקסימום בחוק (קרן מקיפה) | עד 6% | עד 0.5% |
תקרה בקרנות ברירת המחדל, למצטרפים חדשים | עד 1% | עד 0.22% |
ממוצע בפועל לפי חברה מנהלת (ספטמבר 2026) | בין 1.00% ל-1.73% | בין 0.11% ל-0.19% |
השורה האחרונה מראה ממוצעים של כלל העמיתים בכל חברה. בתוך כל חברה יש עמיתים שמשלמים הרבה פחות ועמיתים שמשלמים הרבה יותר, תלוי במעסיק, בהסדר ובמשא ומתן.
המגמה ארוכת הטווח ברורה: לפי רשות שוק ההון, ממוצע דמי הניהול בקרנות ירד מ-2.5% מההפקדה ו-0.26% מהצבירה ב-2017 ל-1.64% ו-0.16% ב-2023. התחרות עובדת, אבל רק למי שמנצל אותה.
מה חשוב יותר: הפקדה או צבירה?
תלוי בכמה כסף כבר יש לכם בקרן. בתחילת הדרך, כשהצבירה קטנה, דמי הניהול מההפקדה הם רוב העלות. ככל שהצבירה גדלה, דמי הניהול מהצבירה הופכים לשחקן הראשי.
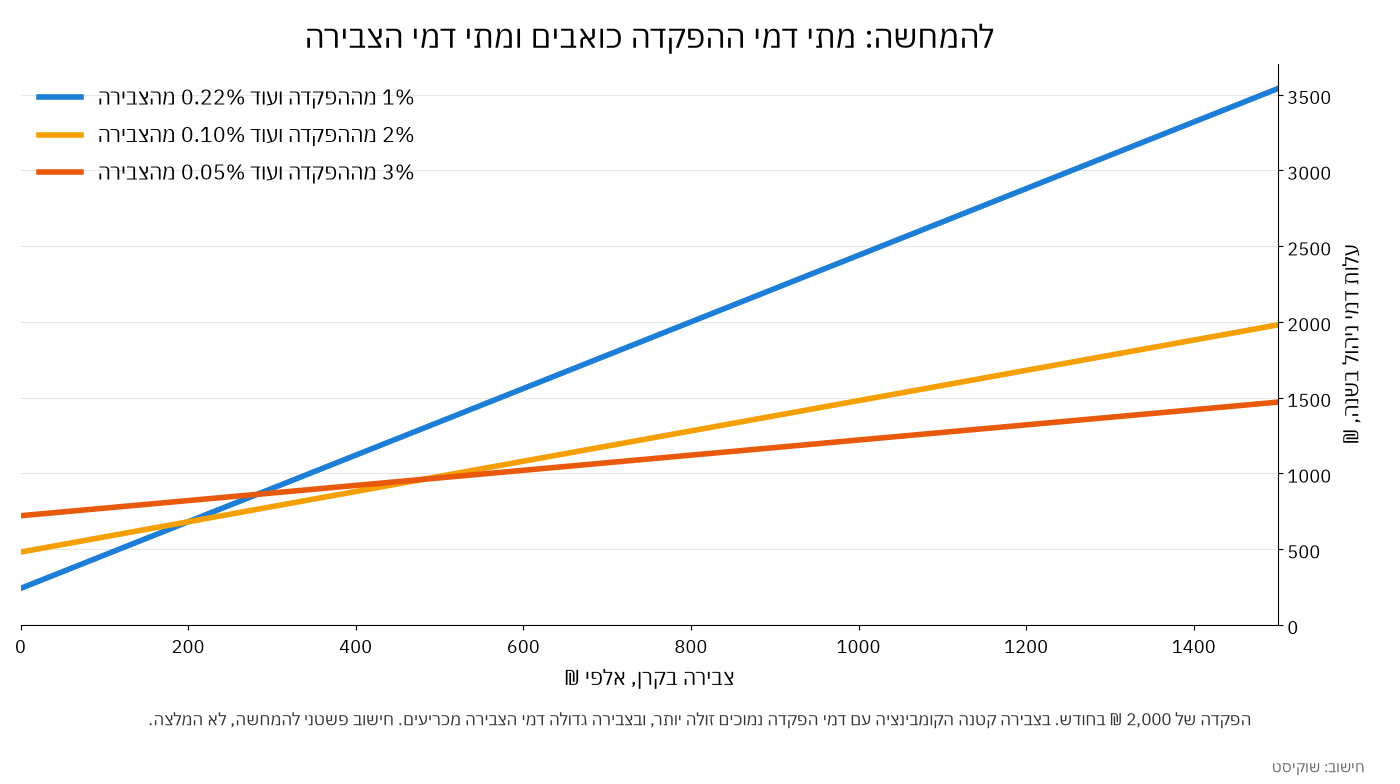
להמחשה בלבד: הפקדה של 2,000 ₪ בחודש, עלות שנתית לפי גובה הצבירה בשלושה שילובים של דמי ניהול. חישוב פשטני, לא תחזית ולא המלצה. חישוב: שוקיסט
בגרף רואים את זה בבירור. בצבירה של 50 אלף ₪, השילוב של 1% מההפקדה ו-0.22% מהצבירה עולה כ-350 ₪ בשנה, מול כ-745 ₪ בשילוב של 3% ו-0.05%.
במיליון ₪ התמונה מתהפכת: השילוב הראשון כבר עולה כ-2,440 ₪ בשנה, והשילוב עם צבירה נמוכה רק כ-1,220 ₪. לכן חוסך צעיר וחוסך ותיק צריכים לשאול שאלות שונות.
איך מתמקחים בפועל
בדקו בדוח השנתי או באזור האישי כמה אתם משלמים היום, בשני הרכיבים.
בדקו אם למעסיק יש הסדר קבוצתי. לפעמים ההסדר טוב יותר ממה שתשיגו לבד, ולפעמים להפך.
פנו לשתיים או שלוש חברות, בקשו הצעה בכתב, והציגו אותה לחברה הנוכחית. הרבה פעמים זה מספיק.
שאלו לכמה זמן ההנחה מובטחת. הנחה שמתאדה אחרי שנתיים שווה פחות ממה שנראה.
שימו לב לסעיף שמבטל הנחה כשעוזבים את המעסיק. זה נפוץ בהסדרים קבוצתיים.
קרנות ברירת מחדל: מה זה ולמי זה רלוונטי
רשות שוק ההון בוחרת במכרז כמה קרנות פנסיה שמחויבות לדמי ניהול נמוכים. מעסיק שאין לו הסדר פנסיוני משלו מצרף אליהן עובדים שלא בחרו קרן בעצמם.
במכרז האחרון, שתוצאותיו פורסמו בספטמבר 2024, נבחרו ארבע קרנות: אינפיניטי, אלטשולר שחם, מור ומיטב. תקופת הזכייה היא מ-1 בנובמבר 2024 עד 31 באוקטובר 2028.
למצטרפים חדשים, דמי הניהול המרביים בקרנות האלה הם 1% מההפקדה ו-0.22% מהצבירה, ומובטחים ל-10 שנים ממועד ההצטרפות. אלה אותן ארבע חברות שזכו גם במכרז הקודם.
שימו לב לשני דברים. ראשית, "ברירת מחדל" היא לא המלצה על איכות הניהול, אלא בעיקר על מחיר. שנית, גם מי שהמעסיק שלו לא שויך לקרן כזו יכול לפנות אליה ולהצטרף, ותמיד מותר לבחור קרן אחרת.
ועוד פרט מעניין מפנסיה-נט: ארבע חברות ברירת המחדל מנהלות יחד כ-12% מהנכסים בקרנות המקיפות. שאר הכסף נמצא אצל חמש חברות ביטוח גדולות: מנורה מבטחים, מגדל, הראל, כלל והפניקס.
תשואות: איך משווים נכון
זה החלק שבו הכי קל לטעות. הנה הכללים שכדאי לאמץ לפני שמסתכלים על מספר אחד.
תקופה ארוכה: השוו תשואה של 3 ו-5 שנים לפחות. שנה בודדת היא בעיקר רעש.
מסלול זהה: השוו מסלול לבני 50 ומטה מול אותו מסלול בקרן אחרת. השוואה בין מסלול מנייתי למסלול לגילאי 60 ומעלה לא אומרת כלום.
לא לרדוף אחרי האלוף של השנה שעברה: המקום הראשון מתחלף לעיתים קרובות, ומי שעובר כל שנה לאלוף הקודם נוטה להגיע מאוחר.
תשואה ודמי ניהול יחד: בפנסיה-נט התשואות מוצגות ברוטו, לפני ניכוי דמי ניהול. כדי להבין מה נשאר לכם, צריך לחבר את שני הנתונים.
הכלי הרשמי להשוואה הוא פנסיה-נט של רשות שוק ההון. אפשר לסנן בו לפי סוג קרן ומסלול, ולהשוות כל תקופה של יותר משנה. הנתונים עצמם פתוחים גם באתר הנתונים הממשלתי.
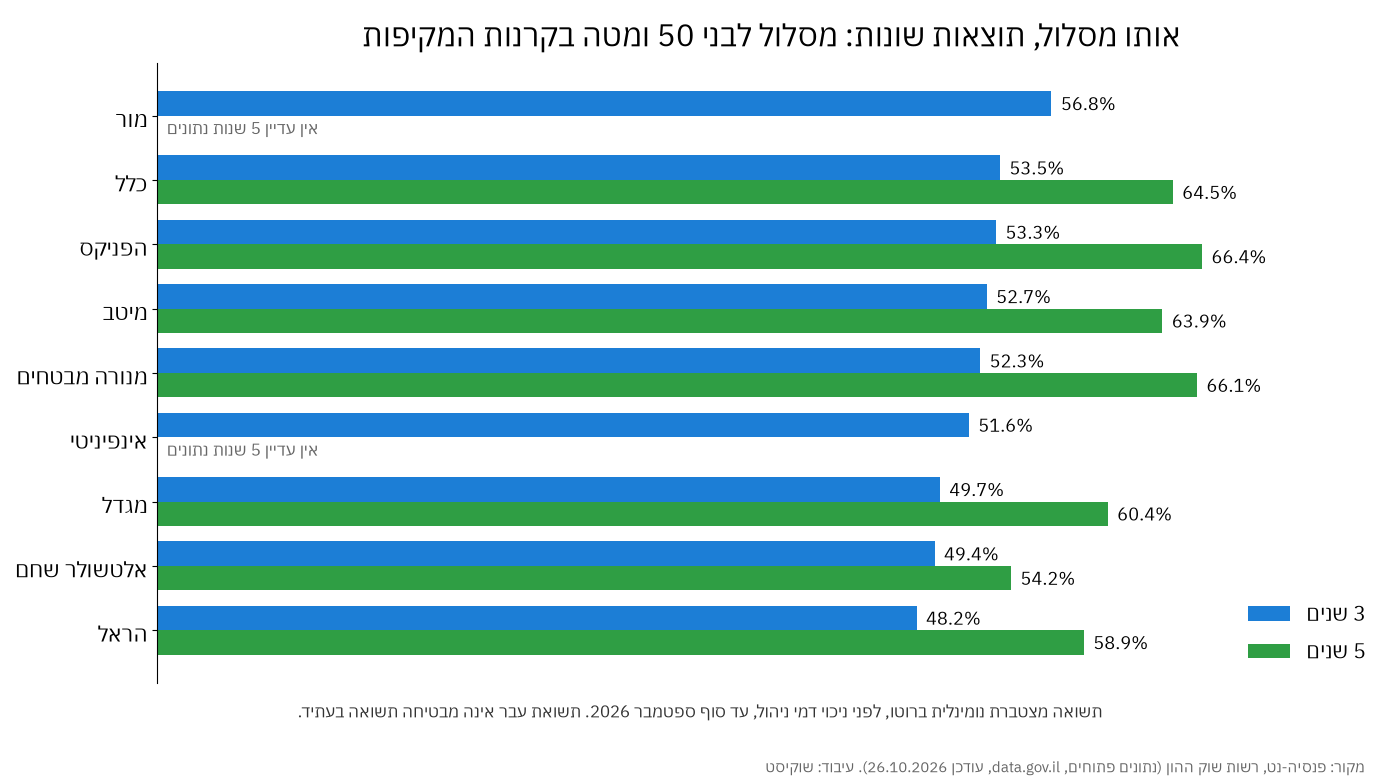
תשואה מצטברת נומינלית ברוטו, לפני ניכוי דמי ניהול, במסלול לבני 50 ומטה בקרנות הפנסיה המקיפות, עד סוף ספטמבר 2026. מקור: פנסיה-נט, רשות שוק ההון (נתונים פתוחים, עודכן 26.10.2026). עיבוד: שוקיסט
מה רואים בגרף? בשלוש השנים האחרונות כל הקרנות במסלול הזה השיגו תשואה מצטברת של בין כ-48% לכ-57%. הפער בין הראשונה לאחרונה קיים, אבל הוא קטן משנדמה מהכותרות.
בחמש שנים הטווח היה בין כ-54% לכ-66%, ושתי קרנות עוד לא צברו חמש שנים מלאות. וחשוב לזכור: תשואת עבר אינה מבטיחה תשואה בעתיד, וסדר הדירוג יכול להשתנות בשנה הבאה.
מסקנה מעשית: אם הקרן שלכם נמצאת לאורך זמן בתחתית הטבלה וגם גובה דמי ניהול גבוהים, זו סיבה טובה לבדוק מעבר. אם היא באמצע ודמי הניהול נמוכים, כנראה שאין סיבה לרוץ.
מסלולי השקעה בקצרה
ברוב קרנות הפנסיה, מי שלא בחר מסלול משויך למסלול לפי גיל: לבני 50 ומטה, לבני 50 עד 60, ולבני 60 ומעלה. ככל שמתקרבים לפרישה, חלק המניות יורד. בענף מכנים את זה המודל הצ'יליאני.
דוגמה עדכנית: מנורה מבטחים העבירה ביולי 2026 את העמיתים שלה ממסלולי "יעד לפרישה" למודל הזה. מי שהיה שם, כדאי שיבדוק את המכתב שקיבל.
מעבר למסלולי הגיל יש מסלולים מנייתיים, מסלולים שעוקבים אחרי מדדים, מסלולי הלכה ועוד. מעבר בין מסלולים מותר בכל עת ואינו אירוע מס.
כתבנו על זה מדריך נפרד ומפורט, "איך לבחור מסלול השקעה בקופת גמל או פנסיה", ולכן כאן נסתפק בכלל אחד: קודם בוחרים קרן טובה וזולה, ואחר כך מתאימים את המסלול לגיל ולסבלנות שלכם לתנודות.
כיסוי ביטוחי: נכות ושאירים
הכיסוי הביטוחי בקרן המקיפה הוא לא תוספת. הוא חלק מהותי מהמוצר, והוא עולה כסף: דמי הביטוח יורדים מההפקדות שלכם, ולכן כל כיסוי שאתם לא צריכים מקטין את החיסכון לפנסיה.
הכיסויים נקבעים באחוזים מהשכר המבוטח. לדוגמה, בתקנון של אחת הקרנות הגדולות (מהדורת ינואר 2026) אפשר לבחור כיסוי נכות של 37.5%, 50%, 62.5% או 75%, וכיסוי שאירים של 40%, 60%, 80% או 100%. בקרנות אחרות המבנה דומה, אבל כדאי לבדוק בתקנון של הקרן שלכם.
מצב | מה כדאי לשקול |
|---|---|
רווקים או רווקות בלי ילדים | אפשר לבקש ויתור על כיסוי שאירים לתקופה מוגבלת, בדרך כלל עד 24 חודשים עם אפשרות חידוש. כך יותר כסף נשאר בחיסכון. |
זוג עם ילדים קטנים | כיסוי שאירים מלא ונכות מלאה הם בדרך כלל ההגנה החשובה ביותר של המשפחה. |
יש כבר ביטוח חיים או אובדן כושר עבודה פרטי | בדקו חפיפה. לפעמים אפשר להקטין כיסוי בקרן, ולפעמים זה דווקא הכיסוי הזול יותר. |
מתקרבים לגיל 60 | בתקנון שבדקנו אפשר מגיל 60 לוותר על כיסוי שאירים, אם המצב המשפחתי מאפשר. |
עוד נקודה שקל לפספס: כשמפסיקים להפקיד, למשל בגלל חל"ת או מעבר עבודה, הכיסוי נשמר בדרך כלל חמישה חודשים. אחרי זה אפשר לבקש "הסדר ביטוח" שממשיך את הכיסוי עד 24 חודשים בסך הכול, בתשלום מהצבירה. מי שלא עושה כלום, עלול להישאר בלי כיסוי.
ויתור על כיסוי הוא החלטה משפחתית, לא רק כלכלית. אם אתם לא בטוחים, שווה לשבת עם יועץ פנסיוני בעל רישיון.
מנגנון הבטחת התשואה: מה זה ולמה זה לא משנה את הבחירה
במשך שנים קיבלו קרנות הפנסיה המקיפות אגרות חוב מיועדות מהמדינה, עם ריבית קבועה ומובטחת של 4.86%. לפני כמה שנים המנגנון הוחלף: במקום אג"ח חדשות, הכסף מושקע בשוק, והמדינה מתחייבת להשלים את התשואה ל-5.15% בשנה על כ-30% מנכסי הקרן.
בפועל, אם השוק מניב על החלק הזה פחות מהרף, המדינה משלימה את ההפרש. זו רשת ביטחון ולא בונוס, והיא מתחלקת בין העמיתים לפי כללים שקבעה המדינה, עם עדיפות למקבלי קצבה.
בדצמבר 2025 אישרה ועדת הכספים להאריך את ההסדר הנוכחי עד סוף 2028, אחרי שהרפורמה המתוכננת בו נדחתה. כלומר, נכון להיום המנגנון ממשיך לפעול כמו שהוא.
מה זה אומר לבחירה שלכם? המנגנון חל על כל הקרנות המקיפות באותם תנאים. הוא סיבה טובה להעדיף קרן מקיפה על פני מוצרים אחרים, אבל הוא לא מבדיל בין קרן אחת לאחרת.
איתנות, גודל ושירות
כאן חשוב להבין משהו בסיסי: הכסף שלכם בקרן הפנסיה לא שייך לחברה המנהלת. הוא מוחזק בנפרד, לטובת העמיתים, ונמצא תחת פיקוח של רשות שוק ההון.
לכן גודל החברה הוא לא מבחן ביטחון במובן של "מה יקרה אם היא תיפול". ובכל זאת יש לו משמעות: קרן גדולה מפזרת סיכונים ביטוחיים על יותר עמיתים, וחברה מבוססת משקיעה יותר במערכות ובשירות.
קרן קטנה וצעירה יכולה להציע דמי ניהול נמוכים מאוד. היא גם חשופה יותר לתנודות בתוצאות הביטוח, ולעיתים להתאמות בזכויות שנובעות מהן. זה לא פוסל אותה, אבל כדאי לדעת.
ושירות? הוא נשמע כמו פרט שולי, עד הרגע שבו צריך להגיש תביעת נכות, לעדכן מוטבים או לבקש משיכה. שאלו חברים, בדקו כמה מהר עונים לכם בטלפון ובצ'אט, ובדקו מה קל לעשות לבד באזור האישי.
איך עוברים קרן בפועל (ניוד)
המעבר עצמו פשוט יותר ממה שרוב האנשים חושבים. פונים לקרן החדשה, היא מטפלת בבקשה מול הקרן הישנה, ואתם חותמים. לא צריך אישור מהמעסיק, ואין מס או עלות על עצם ההעברה.
לפי תקנות העברת כספים בין קופות גמל, הקרן המעבירה צריכה להעביר את הכסף בתוך 10 ימי עסקים מקבלת בקשה מלאה וחתומה. עד שהכסף עבר, אפשר בדרך כלל לבטל את הבקשה.
אל תשכחו לעדכן את המעסיק, כדי שההפקדות החודשיות יעברו לקרן החדשה. אחרת תמצאו את עצמכם עם שתי קרנות פעילות.
מלכודות נפוצות לפני שעוברים
מצב בריאותי: בהצטרפות לקרן חדשה, ובהגדלת כיסוי, יכולה לחול תקופת אכשרה. בתקנון שבדקנו היא 60 חודשים למחלה שהייתה קיימת לפני ההצטרפות, ויש קרנות שעורכות חיתום רפואי. אם יש לכם בעיה רפואית, בקשו מהקרן החדשה אישור בכתב לפני המעבר.
קרן ותיקה או ביטוח מנהלים ישן: מקרנות פנסיה ותיקות ופוליסות ישנות עם מקדם קצבה מובטח בדרך כלל אי אפשר לחזור אחרי שיוצאים. ייתכן שאתם מוותרים על משהו שכבר אי אפשר לקנות.
הלוואה מהקרן: אם יש יתרת הלוואה, בדרך כלל צריך לסגור אותה לפני המעבר.
מקבלי קצבה: מי שכבר מקבל קצבת זקנה או נכות מהקרן לא יכול להעביר את הכספים שעומדים מאחוריה.
הנחה שלא נשארת: בדקו שדמי הניהול בקרן החדשה כתובים במסמך ההצטרפות, כולל לכמה זמן הם תקפים.
כספים שנשכחו: לפני שמעבירים, כדאי לבדוק בהר הכסף של רשות שוק ההון אם יש לכם קופות ישנות שאפשר לאחד.
אם המעבר כרוך גם בשינוי מוטבים, יש לנו מדריך נפרד על מינוי מוטבים בפנסיה ובגמל. ולמי שרוצה להבין מה בדיוק כתוב בדוח שמגיע פעם בשנה, יש מדריך לקריאת דוח פנסיה שנתי.
צ'קליסט: בחירת קרן פנסיה ב-10 צעדים
לוודא שאתם בקרן מקיפה, ולבדוק אם חלק מההפקדות מגיע לקרן כללית בגלל התקרה.
לבדוק בדוח השנתי כמה אתם משלמים היום, גם מההפקדה וגם מהצבירה.
להשוות את דמי הניהול שלכם לתקרה של קרנות ברירת המחדל: 1% מההפקדה ו-0.22% מהצבירה.
להיכנס לפנסיה-נט ולהשוות תשואות של 3 ו-5 שנים, באותו מסלול בדיוק.
לזכור שהתשואות בפנסיה-נט הן לפני דמי ניהול, ולחבר את שני הנתונים.
לבדוק איזה מסלול השקעה מתאים לגיל ולסבלנות שלכם לתנודות.
לבדוק את מסלול הכיסוי הביטוחי ולהתאים אותו למצב המשפחתי.
לבקש הצעות בכתב משתיים או שלוש חברות, ולהציג אותן לחברה הנוכחית.
אם יש בעיה רפואית או מוצר ותיק, לקבל אישור בכתב לפני כל מעבר.
אחרי הניוד: לעדכן את המעסיק ולבדוק בדוח הבא שהכסף וההפקדות הגיעו.
שאלות נפוצות
אפשר להחזיק שתי קרנות פנסיה מקיפות?
טכנית כן, אבל בדרך כלל זה מבזבז כסף: משלמים פעמיים דמי ניהול, וקרן לא פעילה ממשיכה לגבות דמי ביטוח לתקופה מסוימת. ברוב המקרים עדיף לאחד לקרן אחת פעילה.
האם מעבר קרן פוגע בוותק או בזכויות?
הכסף הצבור עובר במלואו. מה שעלול להשתנות הוא הכיסוי הביטוחי, בגלל תקופת אכשרה על מצב רפואי קודם. לכן הבדיקה הרפואית מראש כל כך חשובה.
כמה פעמים מותר לעבור?
אין מגבלה בחוק על מספר המעברים. אבל מעבר תכוף בעקבות התשואה של השנה האחרונה הוא בדיוק ההרגל שכדאי להימנע ממנו.
המעסיק יכול לחייב אותי להיות בקרן מסוימת?
בדרך כלל לא. כשכירים אתם רשאים לבחור את הקרן, והמעסיק צריך להפקיד אליה. במקומות עבודה עם הסכם קיבוצי או הסדר מיוחד עשויים לחול כללים אחרים, ושווה לברר.
אני עצמאי. זה רלוונטי לי?
רוב הכללים כאן נכונים גם לעצמאים. לנושאים שייחודיים לעצמאים, כמו חובת ההפקדה וההטבות במס, יש לנו מדריך נפרד על פנסיה לעצמאים.
יש לי כסף פנוי. כדאי להפקיד אותו לפנסיה?
זו כבר שאלה אחרת, שקשורה לקופות גמל לקצבה ולתיקון 190. כתבנו עליה מדריך נפרד.
מה לעשות עכשיו
הצעד הראשון לוקח עשר דקות: פתחו את הדוח השנתי האחרון, רשמו את שני שיעורי דמי הניהול ואת שם המסלול, והשוו אותם לנתונים בפנסיה-נט. אם המספרים שלכם גבוהים, יש לכם כבר נקודת פתיחה למשא ומתן.
המידע במדריך הוא כללי ואינו ייעוץ פנסיוני, שיווק פנסיוני, ייעוץ השקעות או ייעוץ מס, ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים של כל אדם. הנתונים נכונים ל-26.10.2026 ועשויים להשתנות. תשואת עבר אינה מבטיחה תשואה בעתיד.
התוכן נכתב בשילוב עם בינה מלאכותית.


