
רכישה עצמית של מניות: מתי היא מייצרת ערך ומתי היא רק מנפחת את הרווח למניה
חברות מדד S&P 500 קונות בחזרה מניות ביותר מטריליון דולר בשנה, ו-GM הוסיפה עכשיו תוכנית של 20 מיליארד. מתי זה מגדיל את החלק שלכם ברווחים ומתי זה רק משפר את הרווח למניה, ואילו חמש שאלות כדאי לשאול לפני שמתלהבים.
ב-20 באוקטובר 2026 הודיעה חברת GM על תוכנית חדשה לרכישה עצמית של מניות בהיקף של 20 מיליארד דולר, בלי תאריך תפוגה. זה קרה רגע אחרי שסיימה תוכנית קודמת של 6 מיליארד דולר. בסוף 2023 היו לחברה כ-1.2 מיליארד מניות. בסוף ספטמבר 2026 נשארו 849 מיליון.
באותו רבעון עלה הרווח התפעולי המתואם של GM ב-21.6%, והרווח המתואם למניה קפץ ב-32.2%. את הפער בין שני המספרים לא ייצרו מכוניות. הוא נוצר מכך שהרווח מתחלק בין פחות מניות. אז מה זה בשבילכם, ערך אמיתי או קוסמטיקה? התשובה תלויה בכמה שאלות שכדאי לדעת לשאול.
מה קורה כשחברה קונה את המניות של עצמה
ברכישה עצמית החברה משתמשת במזומן שלה כדי לקנות מניות שלה בשוק. מי שמכר מקבל כסף, והמניות שנקנו מבוטלות או נשמרות בצד בלי זכויות הצבעה ובלי דיבידנד. מי שלא מכר מחזיק בסוף התהליך נתח גדול יותר מהחברה, בלי שהוסיף שקל.
במובן הזה זו דרך להחזיר כסף לבעלי המניות, בדיוק כמו דיבידנד. ההבדל הוא שדיבידנד מגיע לכולם, ורכישה עצמית מעבירה כסף רק למי שבחר למכור. השאר מקבלים את התמורה בעקיפין, דרך חלק גדול יותר ברווחים העתידיים.
החשבון הפשוט: אותו רווח, פחות מניות
נניח חברה שמרוויחה מיליארד דולר בשנה ויש לה 100 מיליון מניות. הרווח למניה הוא 10 דולר. אם היא קונה בחזרה 5% מהמניות, נשארות 95 מיליון. גם אם העסק לא גדל בכלל, הרווח למניה עולה לכ-10.53 דולר. עלייה של 5.3% בלי למכור אף מוצר נוסף.
אבל הכסף ששימש לקנייה לא היה מונח סתם. הוא יכול היה להניב ריבית, לממן השקעה או להחזיר חוב. כאן נכנס המחיר. ככל שהמניה יקרה יותר, אותו 5% עולה יותר כסף, והריבית שהחברה מוותרת עליה גדלה.
| תרחיש | עלות קניית 5% מהמניות | ריבית שאבדה אחרי מס | רווח למניה | שינוי ברווח למניה |
|---|---|---|---|---|
| בלי רכישה עצמית | אין | אין | 10.00 דולר | ללא שינוי |
| קנייה במכפיל רווח 20 | מיליארד דולר | 31.6 מיליון דולר | 10.19 דולר | עלייה של 1.9% |
| קנייה במכפיל רווח 40 | 2 מיליארד דולר | 63.2 מיליון דולר | 9.86 דולר | ירידה של 1.4% |
חישוב להמחשה של שוקיסט: רווח שנתי של מיליארד דולר, 100 מיליון מניות, ריבית של 4% על המזומן ומס חברות של 21%.
הכלל שעולה מהטבלה פשוט: רכישה עצמית מגדילה את הרווח למניה רק כשתשואת הרווח של המניה (אחת חלקי המכפיל) גבוהה מהתשואה שהמזומן היה מניב. במכפיל 40 החברה בעצם מחליפה ריבית של כ-3.2% אחרי מס בתשואת רווח של 2.5%.
וגם כשהרווח למניה עולה, זה עדיין לא אומר שנוצר ערך. ערך נוצר כשהחברה קונה מניות במחיר נמוך מהשווי האמיתי שלהן. כשהיא קונה ביוקר, בעלי המניות שנשארו בעצם משלמים פרמיה למי שמכר.
חברת GM: כשמספר המניות עושה חלק גדול מהעבודה
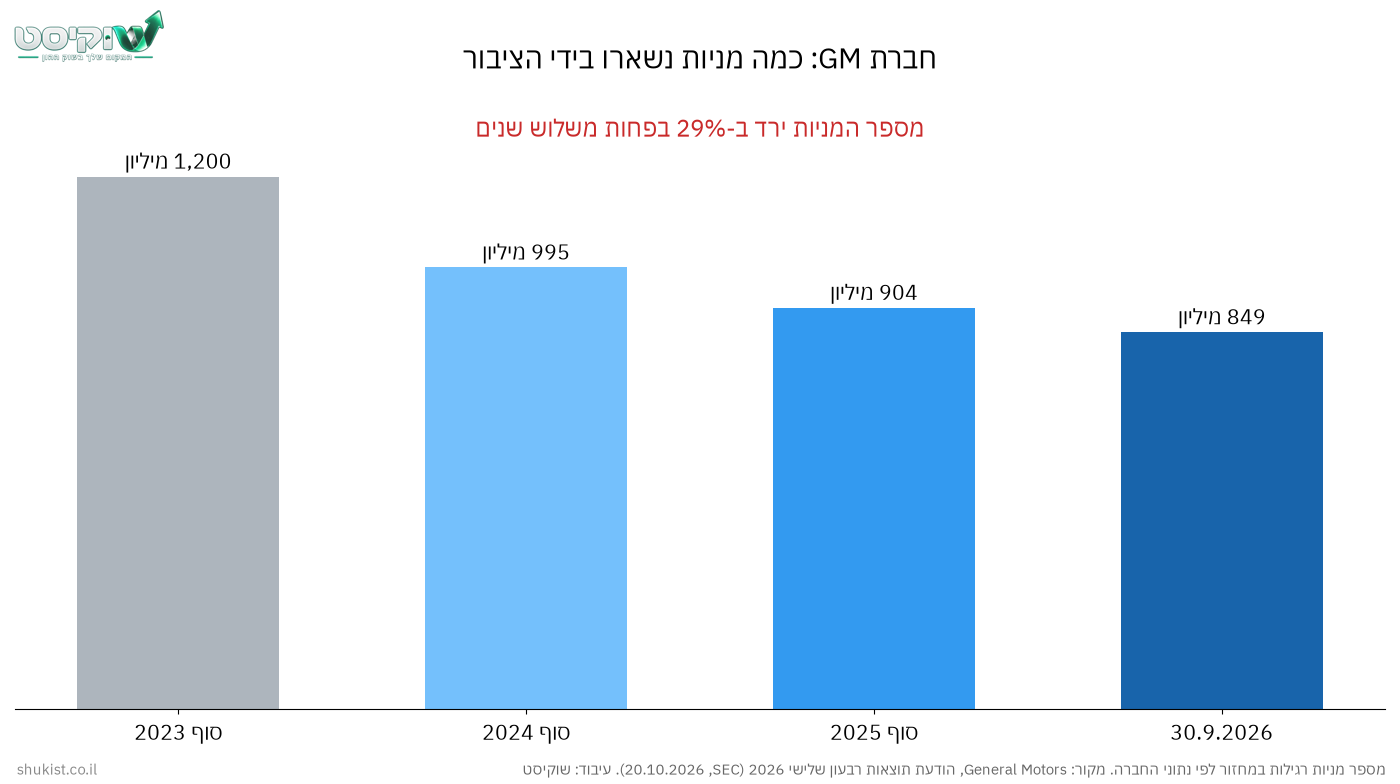
לפי הדוח של GM לרבעון השלישי של 2026, הממוצע המשוקלל של המניות המדוללות ירד ל-887 מיליון, לעומת 964 מיליון שנה קודם. בתשעת החודשים הראשונים של 2026 הוציאה החברה 5.3 מיליארד דולר על קניית מניות, לעומת 3.5 מיליארד בתקופה המקבילה.
לפי וול סטריט ג'ורנל, GM קנתה מניות בכ-30 מיליארד דולר בחמש השנים האחרונות. המניה עלתה ב-5.1% ביום הדוח. חשוב לדייק: הרווח של GM עצמו צמח יפה ברבעון. הרכישה העצמית לא החליפה את הצמיחה, היא הגדילה אותה.
הלקח בשבילכם: כשאתם קוראים על זינוק ברווח למניה, השוו אותו לצמיחה ברווח הכולל. אם הפער גדול, חלק ממנו מגיע ממספר המניות ולא מהעסק.
בעיית התזמון: קונים ביוקר, נעלמים בזול
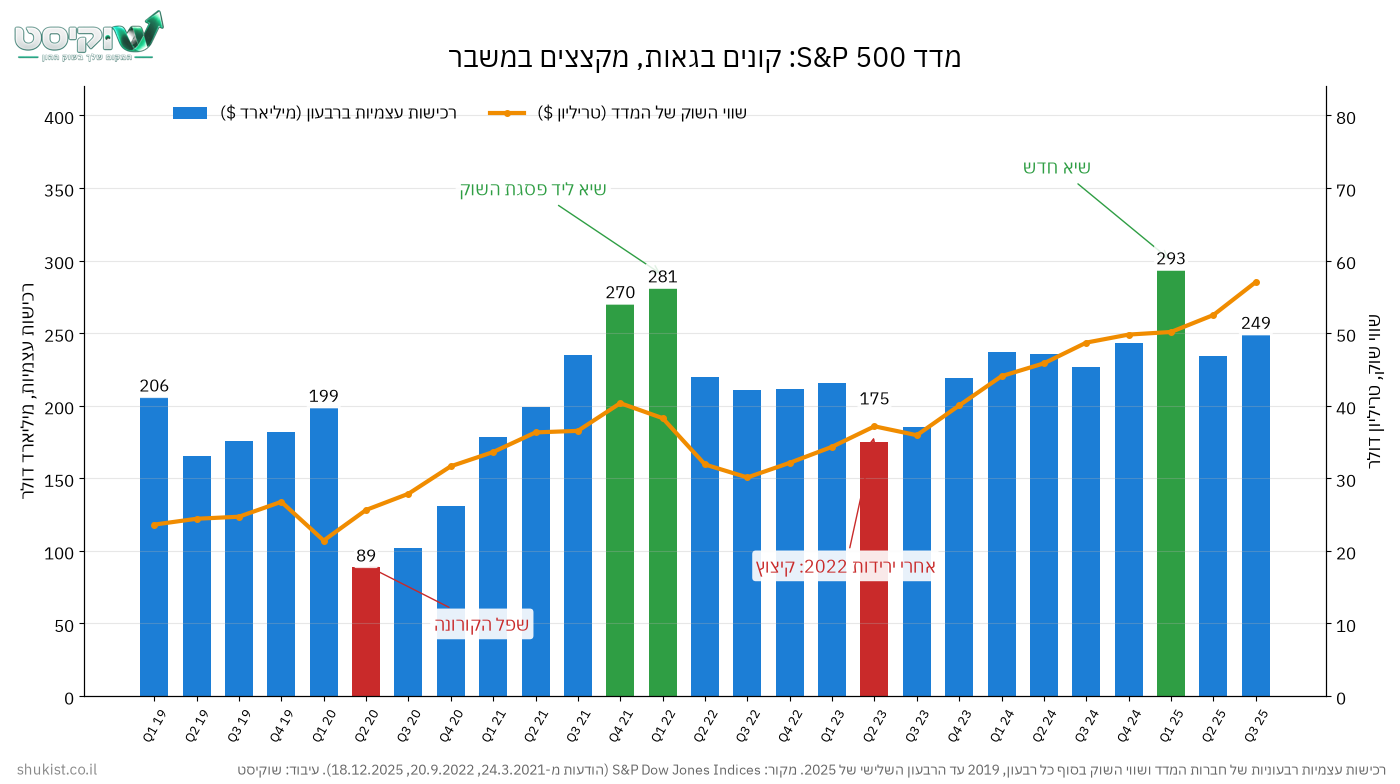
אם רכישה עצמית משתלמת כשהמניה זולה, הייתם מצפים שחברות יקנו הכי הרבה במשברים. בפועל קרה ההפך. ברבעון השני של 2020, בשיא משבר הקורונה, ירדו הרכישות של חברות מדד S&P 500 ל-88.7 מיליארד דולר, פחות מחצי מ-198.7 מיליארד ברבעון הקודם. כמחצית מחברות המדד לא קנו כמעט כלום. ובסוף אותו רבעון שווי המדד עדיין היה נמוך בכ-4% מסוף 2019.
שנה וחצי אחר כך התמונה התהפכה. ברבעון הראשון של 2022 קנו החברות מניות בשיא של 281 מיליארד דולר, שלושה חודשים אחרי ששווי המדד הגיע לפסגה של כ-40.4 טריליון. כשהשוק ירד במהלך 2022 הקניות לא גדלו אלא הצטמקו, עד 174.9 מיליארד ברבעון השני של 2023. השיא הבא, 293.5 מיליארד ברבעון הראשון של 2025, הגיע שוב כשהמדד נסחר ליד שיא כל הזמנים.
זה לא בהכרח טיפשות. במשבר חברות מעדיפות נזילות, והרווחים שמממנים את הקניות מתכווצים. אבל המשמעות בשבילכם ברורה: רכישה עצמית היא לא רשת ביטחון שתחזיק את המניה בירידות. היא נוטה להיעלם בדיוק כשהייתם רוצים אותה. סקירה של Neuberger Berman מספטמבר 2026 מצא שהרכישות נעשו מחזוריות אפילו יותר מבעבר.
שיאים חדשים, אבל לא אצל כולם
לפי S&P Dow Jones Indices, חברות המדד קנו מניות ב-942.5 מיליארד דולר ב-2024, וב-1.02 טריליון דולר ב-12 החודשים שהסתיימו בספטמבר 2025, שיא. כמחצית מהסכום הגיעה מ-20 חברות בלבד. חברת Apple לבדה הוציאה על כך 755 מיליארד דולר בעשר שנים.
לפי נתוני Bloomberg שפרסמה Neuberger Berman, ב-12 החודשים עד יוני 2026 הגיעו הרכישות לשיא של 1.10 טריליון דולר. אבל בתוך המספר מסתתר פיצול: החברות שמשקיעות הכי הרבה בתשתיות בינה מלאכותית קיצצו את הרכישות ב-32%, ל-85 מיליארד דולר. החברות שמוכרות להן ציוד הגדילו אותן ב-12%, ל-100 מיליארד.
הדוגמה הקיצונית היא חברת Meta. לפי הדוח הרבעוני שלה, היא לא קנתה אף מניה בתשעת החודשים הראשונים של 2026. ב-26 באוקטובר היא אף הודיעה על גיוס הון של כ-35 מיליארד דולר ועל כוונה להנפיק עוד כ-60 מיליארד בהמשך. כשהשקעות דורשות כל כך הרבה כסף, הכיוון מתהפך: במקום לקנות מניות, מוכרים.
מה שהכותרת לא מספרת: דילול מתגמול במניות
הרבה חברות, בעיקר טכנולוגיה, משלמות לעובדים חלק מהשכר במניות. כל מניה כזו מגדילה את מספר המניות. חלק מהרכישה העצמית רק מנטרל את הדילול הזה, ואז מי שהחזיק לפני כן לא קיבל נתח גדול יותר. הכסף בעצם מימן שכר.
זה לא חדש. כבר במרץ 2021 ציינה S&P Dow Jones Indices שחלק מהחברות חזרו לקנות מניות אחרי הקורונה כדי לכסות מימוש אופציות של עובדים ולמנוע דילול. ולפי הנתונים לרבעון השלישי של 2025, 156 חברות במדד דווקא הגדילו את מספר המניות המשמש לחישוב הרווח למניה לעומת הרבעון הקודם, גם כשרובן מדווחות על רכישות.
גם בארצות הברית מבחינים בין ברוטו לנטו. מאז 2023 חל מס בשיעור 1% על רכישות עצמיות, בניכוי מניות שהחברה הנפיקה, כולל לעובדים. לפי S&P Dow Jones Indices, המס הזה הפחית כ-0.4% מהרווח התפעולי של המדד בשנה שהסתיימה בספטמבר 2025.
ובישראל: רכישה עצמית היא חלוקה לכל דבר
לפי חוק החברות, רכישה עצמית נחשבת "חלוקה", בדיוק כמו דיבידנד. לכן היא חייבת לעבור את שני המבחנים: מבחן הרווח ומבחן יכולת הפירעון, כלומר שאין חשש סביר שהחלוקה תמנע מהחברה לעמוד בחובותיה. מניות שהחברה רכשה הופכות ל"מניות רדומות", בלי זכות הצבעה ובלי דיבידנד.
גם בתל אביב זה כלי נפוץ. בנק לאומי חילק לבעלי המניות 50% מהרווח של הרבעון השני של 2026, כ-1.4 מיליארד שקל, מהם 1.13 מיליארד בדיבידנד ו-283 מיליון ברכישה עצמית. דירקטוריון הבורסה לניירות ערך אישר באוגוסט 2026 רכישה עצמית של עד 150 מיליון שקל עד סוף השנה.
יש גם זווית מס. דיבידנד ממוסה אצל יחיד בישראל ב-25% (30% לבעל מניות מהותי) כבר ביום החלוקה. ברכישה עצמית, מי שלא מוכר לא משלם מס באותו רגע. הערך נשאר במחיר המניה, והמס על רווח ההון מגיע רק כשתמכרו. זו לא המלצת מס, אבל זה הבדל ששווה להכיר.
חמש שאלות לפני שמתלהבים מהודעה על רכישה עצמית
- האם מספר המניות באמת ירד? בדקו את מספר המניות המדוללות לעומת שנה קודם, לא רק את הסכום שהוצא.
- באיזה מחיר קונים? קנייה במכפיל רווח גבוה מאוד יכולה אפילו להקטין את הרווח למניה, וכמעט בוודאות לא מייצרת ערך.
- מאיפה מגיע הכסף? רכישה מתזרים מזומנים חופשי שונה מאוד מרכישה במימון חוב, במיוחד כשהריבית גבוהה.
- על חשבון מה? אם החברה מוותרת על השקעות שהיו מניבות יותר, הרכישה עלולה לפגוע בצמיחה העתידית.
- הכרזה או ביצוע? תוכנית מאושרת היא היתר, לא התחייבות. בדוחות הרבעוניים רואים כמה באמת נקנה.
רכישה עצמית יכולה להיות כלי מצוין בידי הנהלה ממושמעת שקונה בזול ובעודף מזומנים. היא יכולה גם להיות דרך יקרה לייפות את הרווח למניה. ההבדל לא כתוב בהודעה לעיתונות, אלא במחיר, במקור הכסף ובמספר המניות שנשאר.
הכתבה נועדה למידע והעשרה בלבד ואינה ייעוץ השקעות או המלצה לקנות או למכור ניירות ערך.
התוכן נכתב בשילוב עם בינה מלאכותית.


