מניית Oracle: צבר של 664 מיליארד דולר, תשתיות ענן שצומחות פי שניים וחוב שמעיב על הסיפור
חברת Oracle הכפילה את ההכנסות מתשתיות ענן ברבעון האחרון ועקפה את הצפי ברווח, אבל מממנת את מרכזי הנתונים לבינה מלאכותית בחוב של יותר מ-125 מיליארד דולר ובגיוסי מניות. היעד הממוצע של 40 אנליסטים לפי Yahoo Finance הוא כ-236 דולר, והערכת השווי שלנו מגיעה לכ-123 עד 185 דולר. ניתוח הדוח, התחזיות עד 2030, הדילול, התמחור, הסיכונים והמיסוי למשקיע הישראלי.
מעט חברות ותיקות שינו את עורן מהר כמו חברת Oracle. מי שמכיר אותה כספקית מסדי נתונים ותוכנות ארגוניות פוגש כעת חברה שבונה מרכזי נתונים לבינה מלאכותית בקצב של עשרות מיליארדי דולרים ברבעון, עם צבר הזמנות של 664 מיליארד דולר. המחיר של המעבר הזה מופיע במאזן: חוב של יותר מ-125 מיליארד דולר, תזרים חופשי שלילי וגיוסי הון שדיללו את בעלי המניות.
השוק מתלבט בדיוק בשאלה הזו. מניית Oracle נסחרה ב-12.11.2026 סביב 127 דולר, ירידה של כ-61% משער הסגירה השיא של ספטמבר 2025. בניתוח הזה נעבור על הדוח האחרון ועל ההודעות הרשמיות של החברה, נבדוק את התמחור מול ענקיות הענן, ונסיים במה שחשוב למשקיע הישראלי. כל הנתונים הכספיים לקוחים מאתר המשקיעים של Oracle ומדיווחיה לרשות ניירות הערך האמריקאית (SEC).
מה Oracle עושה בפועל
חברת Oracle מדווחת על ארבעה תחומי הכנסה. לפי הודעת התוצאות של הרבעון הראשון בשנת הכספים 2027 (יוני עד אוגוסט 2026), כך התחלקו ההכנסות:
ענן (60% מההכנסות): שני מנועים שונים מאוד. תשתיות ענן (IaaS, הפלטפורמה שנקראת OCI) משכירות כוח מחשוב, כולל מעבדים גרפיים לאימון ולהרצה של מודלי בינה מלאכותית. אפליקציות ענן (SaaS) הן תוכנות ניהול כמו Fusion ו-NetSuite, שנמכרות כמנוי.
תוכנה (29%): רישיונות ותמיכה לתוכנות שהלקוח מתקין אצלו, בעיקר מסד הנתונים של החברה. זה העסק ההיסטורי, והוא מתכווץ לאט ככל שלקוחות עוברים לענן.
חומרה (4%) ושירותים (7%): שרתים ומערכות אחסון, וייעוץ והטמעה.
האסטרטגיה ברורה מהמספרים: החברה מהמרת על תשתיות ענן לבינה מלאכותית כמנוע הצמיחה המרכזי, ובמקביל מנסה לשמר את היתרון שלה במסדי נתונים. לפי הודעת התוצאות מיוני 2026, שירות מסד הנתונים שלה שפועל בתוך העננים של Amazon, Google ו-Microsoft צמח ברבעון הרביעי של שנת הכספים 2026 בשיעור של 404%. גם תחום הבריאות, Oracle Health (לשעבר Cerner), מקבל גרסה חדשה מבוססת בינה מלאכותית. כ-71% מההכנסות ברבעון האחרון הגיעו מיבשת אמריקה (חישוב שוקיסט לפי דוח החברה).
הרבעון האחרון: מעל הצפי בהכנסות וברווח
הדוח האחרון פורסם ב-10.9.2026, אחרי סגירת המסחר בניו יורק, ומתייחס לרבעון שהסתיים ב-31.8.2026 (שנת הכספים של Oracle מסתיימת ב-31 במאי). ההכנסות הסתכמו ב-19.35 מיליארד דולר, לעומת 14.93 מיליארד דולר ברבעון המקביל (+29.6%). לפי CNBC, שמסתמכת על נתוני LSEG, האנליסטים ציפו ל-19.14 מיליארד דולר.
לפי כללי החשבונאות (GAAP): הרווח התפעולי עלה ל-6.73 מיליארד דולר (+57.3%), עם שיעור רווח תפעולי של כ-35% לעומת כ-29% שנה קודם לכן. הרווח הנקי לבעלי המניות הרגילות הגיע ל-4.68 מיליארד דולר (+59.9%), והרווח המדולל למניה ל-1.56 דולר, לעומת 1.01 דולר (+54.5%). חלק מהשיפור נובע מבסיס השוואה נמוך: ברבעון המקביל נרשמה הוצאת מס חד-פעמית של 958 מיליון דולר בעקבות חוק המס האמריקאי החדש.
במדד המתואם (Non-GAAP), שאינו כולל תשלום מבוסס מניות, הפחתת נכסים בלתי מוחשיים והוצאות ארגון מחדש: הרווח התפעולי עלה ל-8.15 מיליארד דולר (+30.7%), ושיעור הרווח התפעולי נשאר כמעט ללא שינוי, 42%. הרווח המתואם למניה הגיע ל-1.92 דולר, לעומת 1.47 דולר (+30.6%). לפי CNBC, צפי האנליסטים של LSEG היה 1.74 דולר, כך שמדובר בעקיפה של 18 סנט. ההשוואה לצפי נעשית רק על בסיס מתואם מול מתואם.
שתי שורות בדוח מראות את המחיר של המעבר לתשתיות. הוצאות הענן והתוכנה, שכוללות את עלות הפעלת מרכזי הנתונים, קפצו (+77.4%), יותר מפי שניים וחצי מקצב צמיחת ההכנסות. הוצאות הפחת זינקו ל-3.16 מיליארד דולר (+133.6%), והוצאות הריבית ל-1.43 מיליארד דולר (+54.7%). את הפער סגרו קיצוצים בצד השני: הוצאות השיווק והמכירה ירדו (-12.2%), והוצאות המחקר והפיתוח (-3.6%).
פילוח ההכנסות: הענן דוהר, התוכנה נשחקת
תשתיות ענן: 7.39 מיליארד דולר, יותר מפי שניים (+120.7%). לפי CNBC, הצפי של StreetAccount היה 7.09 מיליארד דולר. זו האצה לעומת צמיחה של 93% ברבעון הקודם ו-55% ברבעון המקביל, ותשתיות הענן מהוות כ-38% מכלל ההכנסות.
אפליקציות ענן: 4.22 מיליארד דולר (+9.9%). קצב יציב וחד-ספרתי-גבוה, שנשען על Fusion ועל אפליקציות ייעודיות לתעשיות.
סך הענן: 11.61 מיליארד דולר (+61.5%), לעומת צפי של 11.51 מיליארד דולר לפי StreetAccount.
תוכנה: 5.55 מיליארד דולר (-3.0%), מתחת לצפי של 5.61 מיליארד דולר. הרישיונות ירדו (-14.5%) והתמיכה (-1.2%).
חומרה ושירותים: חומרה 774 מיליון דולר (+15.5%), שירותים 1.41 מיליארד דולר (+4.8%).
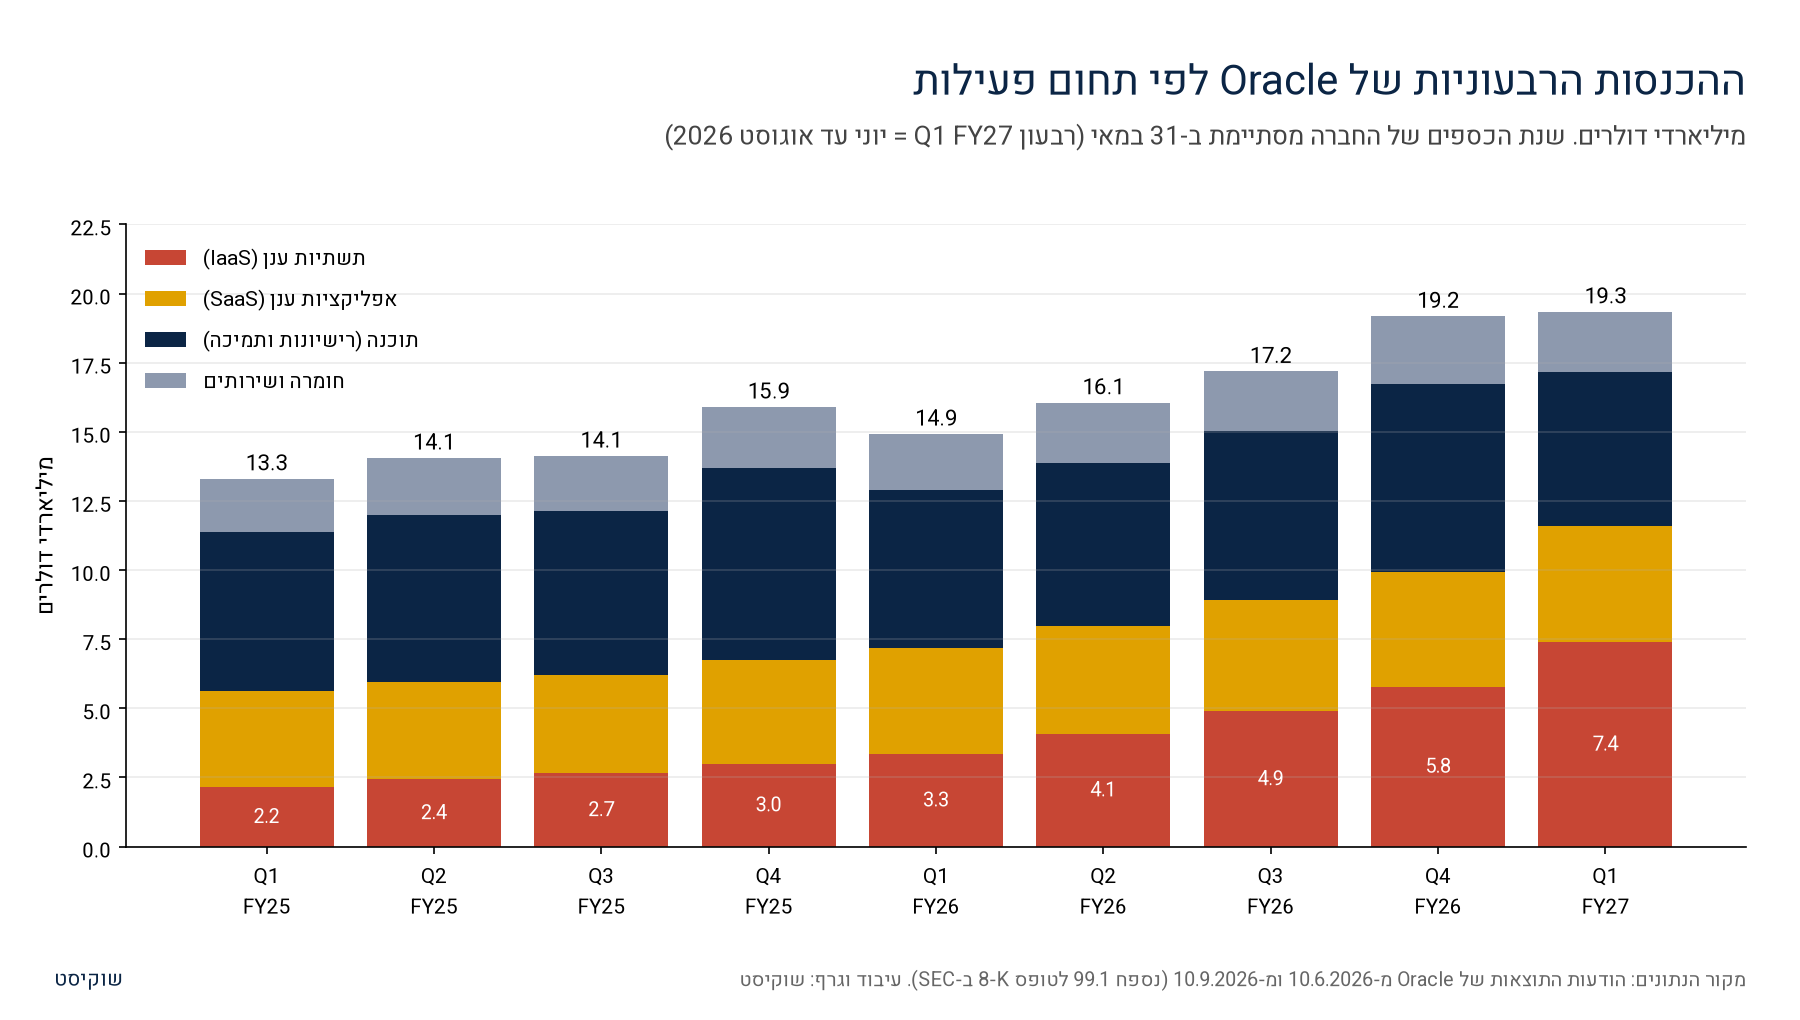
גרף 2: ההכנסות הרבעוניות של Oracle לפי תחום פעילות, מהרבעון הראשון של שנת הכספים 2025 ועד הרבעון הראשון של שנת הכספים 2027. מקור הנתונים: הודעות התוצאות של Oracle מ-10.6.2026 ומ-10.9.2026, נספח 99.1 לטופס 8-K. עיבוד וגרף: שוקיסט.
הגרף מסביר למה המשקיעים מסתכלים כמעט רק על שורה אחת. בתוך תשעה רבעונים, ההכנסות מתשתיות ענן עלו מ-2.2 מיליארד דולר ל-7.4 מיליארד דולר ברבעון, בזמן שתחום התוכנה נשאר סביב 5.5 עד 7 מיליארד דולר. עוד פרט קטן ומעניין: ההכנסות ברבעון הראשון עלו לעומת הרבעון הרביעי, שהוא בדרך כלל הרבעון החזק בשנה של החברה. שנה קודם לכן הן ירדו באותו מעבר מ-15.9 ל-14.9 מיליארד דולר.
צבר ההזמנות: 664 מיליארד דולר, ומתי הוא הופך להכנסה
המספר שהכי מזוהה עם Oracle בשנה האחרונה הוא ההתחייבויות לביצוע שטרם הוכרו (RPO), כלומר חוזים חתומים שעוד לא הפכו להכנסה. בסוף אוגוסט 2026 הן עמדו על 664 מיליארד דולר, עלייה של 209 מיליארד דולר בתוך שנה ושל 26 מיליארד דולר לעומת סוף מאי. לפי CNBC, הצפי של StreetAccount היה 630.6 מיליארד דולר. לשם השוואה, בסוף מאי 2025 הצבר עמד על 138 מיליארד דולר בלבד.
לפי הדוח הרבעוני (10-Q), החברה צופה להכיר בכ-13% מהצבר בתוך 12 חודשים, בכ-37% בחודשים 13 עד 36, בכ-34% בחודשים 37 עד 60, וביתרה לאחר מכן. במספרים, לפי חישוב שוקיסט, מדובר בכ-86 מיליארד דולר בשנה הקרובה ובכ-246 מיליארד דולר בשנתיים שאחריה. כלומר רוב הצבר רחוק, והמימוש שלו תלוי ביכולת של החברה לבנות ולהפעיל מרכזי נתונים בזמן.
לפי הודעת החברה, ברבעון נחתמו חוזי ענן לבינה מלאכותית בהיקף של יותר מ-30 מיליארד דולר, ובזכות המבנה שלהם הם לא משנים את תוכנית הגיוס. לפי CNBC, המנכ"ל המשותף קליי מגוירק אמר שהחוזים נחתמו בלי לדרוש הון נוסף מ-Oracle. מאז סוף מאי החברה מסרה ללקוחות יותר מ-300 אלף מעבדים גרפיים, והוסיפה קיבולת של 850 מגה-וואט במרכזי הנתונים.
התחזית: מהרבעון הבא ועד 2030
לפי הודעת התוצאות, אלה עיקרי התחזית לרבעון השני של שנת הכספים 2027, שמסתיים בנובמבר 2026:
הכנסות: צמיחה של 30% עד 34%. על בסיס 16.06 מיליארד דולר ברבעון המקביל, מדובר בטווח של כ-20.9 עד 21.5 מיליארד דולר (חישוב שוקיסט). לפי CNBC, הצפי של LSEG עמד על 21.20 מיליארד דולר.
הכנסות ענן: צמיחה של 65% עד 71% בדולרים.
רווח מתואם למניה: 1.85 עד 1.93 דולר, לעומת צפי של 1.89 דולר לפי LSEG. החברה מציינת שבלי רווח חד-פעמי ממכירת ההשקעה ב-Ampere ברבעון המקביל, מדובר בצמיחה של 21% עד 25%.
לשנת הכספים 2027 כולה, החברה צופה הכנסות של 90 מיליארד דולר לפחות, צמיחה של כ-34% לעומת 67.36 מיליארד דולר בשנה הקודמת (חישוב שוקיסט), ורווח מתואם של 8.10 דולר למניה. לפי Reuters, הצפי של LSEG לרווח השנתי עמד בתחילת נובמבר על 8.14 דולר.
ביום המשקיעים שנערך ב-28.10.2026 הציגה ההנהלה יעדים ארוכי טווח: הכנסות של 225 מיליארד דולר לפחות בשנת הכספים 2030, צמיחה שנתית ממוצעת של יותר מ-35% משנת 2026; שיעור רווח תפעולי מתואם של 40% ומעלה; ורווח מתואם של 21 דולר למניה לפחות. לפי CNBC, הצפי של LSEG להכנסות 2030 היה 224.2 מיליארד דולר, כלומר השוק כבר תמחר צמיחה כזו בתחזיות, והשאלה היא הביצוע.
תזרים, השקעות וחוב: הצד היקר של הסיפור
התזרים מפעילות שוטפת ברבעון הגיע לשיא של 23.1 מיליארד דולר (+183.8%), אבל כדאי לקרוא את דוח התזרים בעיון: 11.4 מיליארד דולר מהסכום הם תשלומים מראש של לקוחות על חוזים עתידיים. ההשקעות ברכוש קבוע (Capex) הגיעו ל-28.5 מיליארד דולר, לעומת 8.5 מיליארד דולר ברבעון המקביל, ולכן התזרים החופשי היה שלילי, 5.4 מיליארד דולר. לפי טבלאות החברה, התזרים החופשי היה שלילי בכל אחד מחמשת הרבעונים האחרונים.
החברה מציגה גם מדד משלה, השקעה במזומן נטו, שמנכה את התשלומים מראש ומימון ספקים. לפיו ההשקעה ברבעון הייתה 18.0 מיליארד דולר. ב-12 החודשים האחרונים, לפי חישוב שוקיסט מטבלאות החברה, התזרים מפעילות שוטפת הסתכם בכ-46.9 מיליארד דולר וההשקעות בכ-75.7 מיליארד דולר, כלומר תזרים חופשי שלילי של כ-28.7 מיליארד דולר.
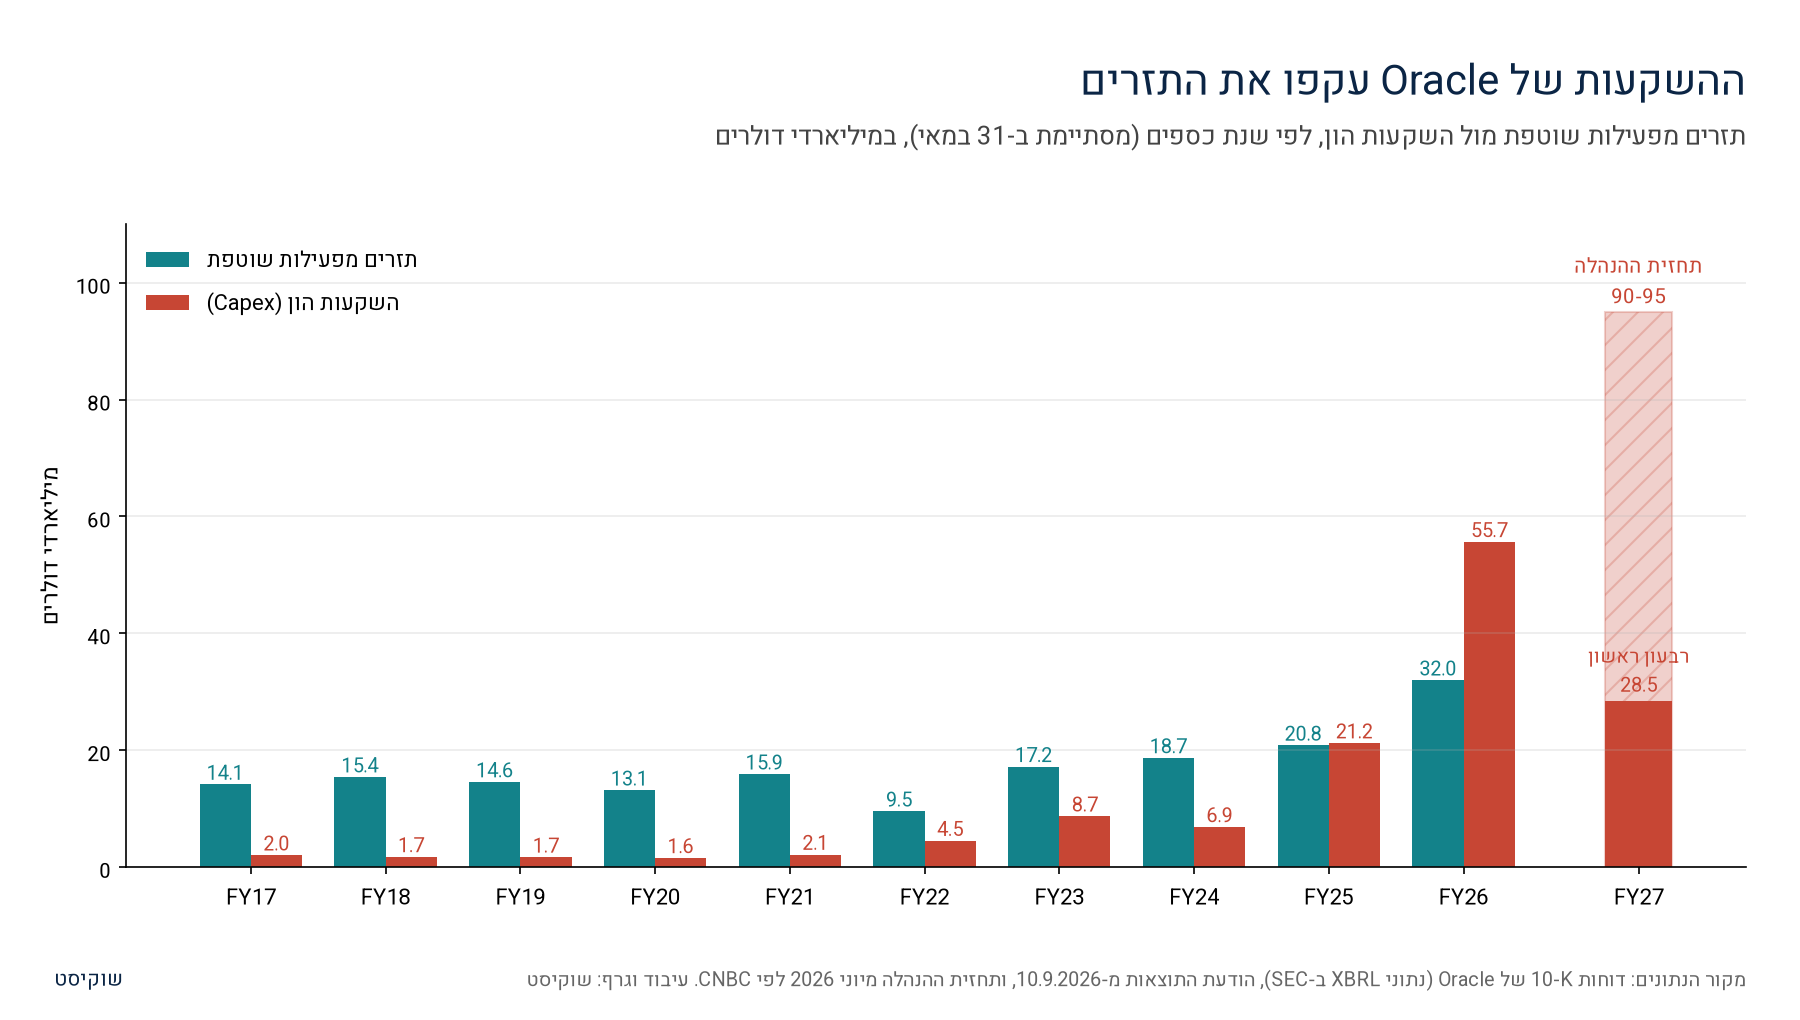
גרף 3: התזרים מפעילות שוטפת מול השקעות ההון של Oracle, שנות הכספים 2017 עד 2026, והתחזית לשנת 2027. מקור הנתונים: דוחות 10-K של Oracle (נתוני XBRL ב-SEC), הודעת התוצאות מ-10.9.2026, ותחזית ההנהלה מיוני 2026 לפי CNBC. עיבוד וגרף: שוקיסט.
עד שנת הכספים 2024, ההשקעות היו חלק קטן מהתזרים. בשנת 2026 הן הגיעו ל-55.7 מיליארד דולר, ולשנת 2027 ההנהלה צופה, לפי CNBC, השקעה נטו במזומן של כ-70 מיליארד דולר, בנוסף ל-20 עד 25 מיליארד דולר שימומנו מתשלומים מראש של לקוחות. לפי CNBC מספטמבר, תחזית ההשקעות לשנה לא השתנתה בדוח האחרון.
במאזן, בסוף אוגוסט 2026 עמדו אגרות החוב וההלוואות של החברה על 125.3 מיליארד דולר, מול מזומנים וניירות ערך סחירים של 37.1 מיליארד דולר, כלומר חוב פיננסי נטו של כ-88.3 מיליארד דולר (חישוב שוקיסט, לפני ההנפקה של נובמבר ולא כולל התחייבויות חכירה). לפי הדוח הרבעוני, לחברה יש עוד 288 מיליארד דולר של התחייבויות חכירה נוספות, כמעט כולן למרכזי נתונים, שעוד לא נכנסו למאזן ואמורות להתחיל בין הרבעון השני של שנת 2027 לשנת 2029, לתקופות של 15 עד 19 שנה.
לפי CNBC, חברת הדירוג S&P הורידה את דירוג האשראי של Oracle ביולי ל-BBB-, הדרגה הנמוכה ביותר בדירוג השקעה. ההנהלה הבטיחה ביום המשקיעים שהתזרים החופשי יהפוך לחיובי במחצית השנייה של שנת הכספים 2028, יגיע ל-30 מיליארד דולר לפחות ב-2029, ושהיחס בין החוב נטו ל-EBITDA המתואם יירד אז מתחת ל-3.5.
גיוסי הון ודילול
כדי לממן את ההשקעות, החברה גייסה הון בקצב חריג. לפי הדוח הרבעוני, ברבעון הראשון היא מכרה 141 מיליון מניות בתוכנית הנפקה שוטפת לשוק, תמורת 19.9 מיליארד דולר נטו. ביום המשקיעים היא התחייבה להגביל את כל הגיוסים הנוספים עד 2030 ל-20 מיליארד דולר, חצי במניות וחצי בחוב, לא כולל מחזור חוב קיים.
לפי טופס 8-K מ-4.11.2026, הגיוס הזה כבר בוצע: 86.2 מיליון מניות תמורת כ-10 מיליארד דולר, ו-10 מיליארד דולר באגרות חוב בחמש סדרות בריבית של 7% עד 8.65%, לפדיון בין 2029 ל-2046. לפי Reuters, המניות נמכרו ב-116 דולר, הנחה של 11.2% על שער הסגירה הקודם. סקרנו את הגיוס עצמו בכתבה של שוקיסט מ-3.11.2026, ולכן כאן נתמקד במשמעות שלו לבעלי המניות.
מספר המניות במחזור עלה מ-2.88 מיליארד בסוף מאי 2026 ל-3.02 מיליארד בסוף אוגוסט, ועם ההנפקה של נובמבר לכ-3.11 מיליארד, גידול של כ-8% בתוך פחות משישה חודשים (חישוב שוקיסט, לא כולל תוכניות מניות לעובדים). בנוסף, לחברה יש מניות בכורה שמומרות חובה למניות רגילות (סדרה D, 6.50%), כך שייתכן דילול נוסף בהמרה. לפי הדוח הרבעוני, החברה לא רכשה מניות עצמיות ברבעון.
דיבידנד
הדירקטוריון הכריז על דיבידנד רבעוני של 0.50 דולר למניה, ששולם ב-23.10.2026 לבעלי המניות הרשומים ב-9.10.2026. זה אותו סכום כמו ברבעון הקודם. במחיר של כ-127 דולר, דיבידנד שנתי של 2 דולר משקף תשואה של כ-1.57% (חישוב שוקיסט). ההנהלה ציינה ביום המשקיעים שתשלום דיבידנד נשאר אחת משלוש העדיפויות שלה, לצד שמירה על דירוג השקעה ומימון הצמיחה.
מה עבר על המניה
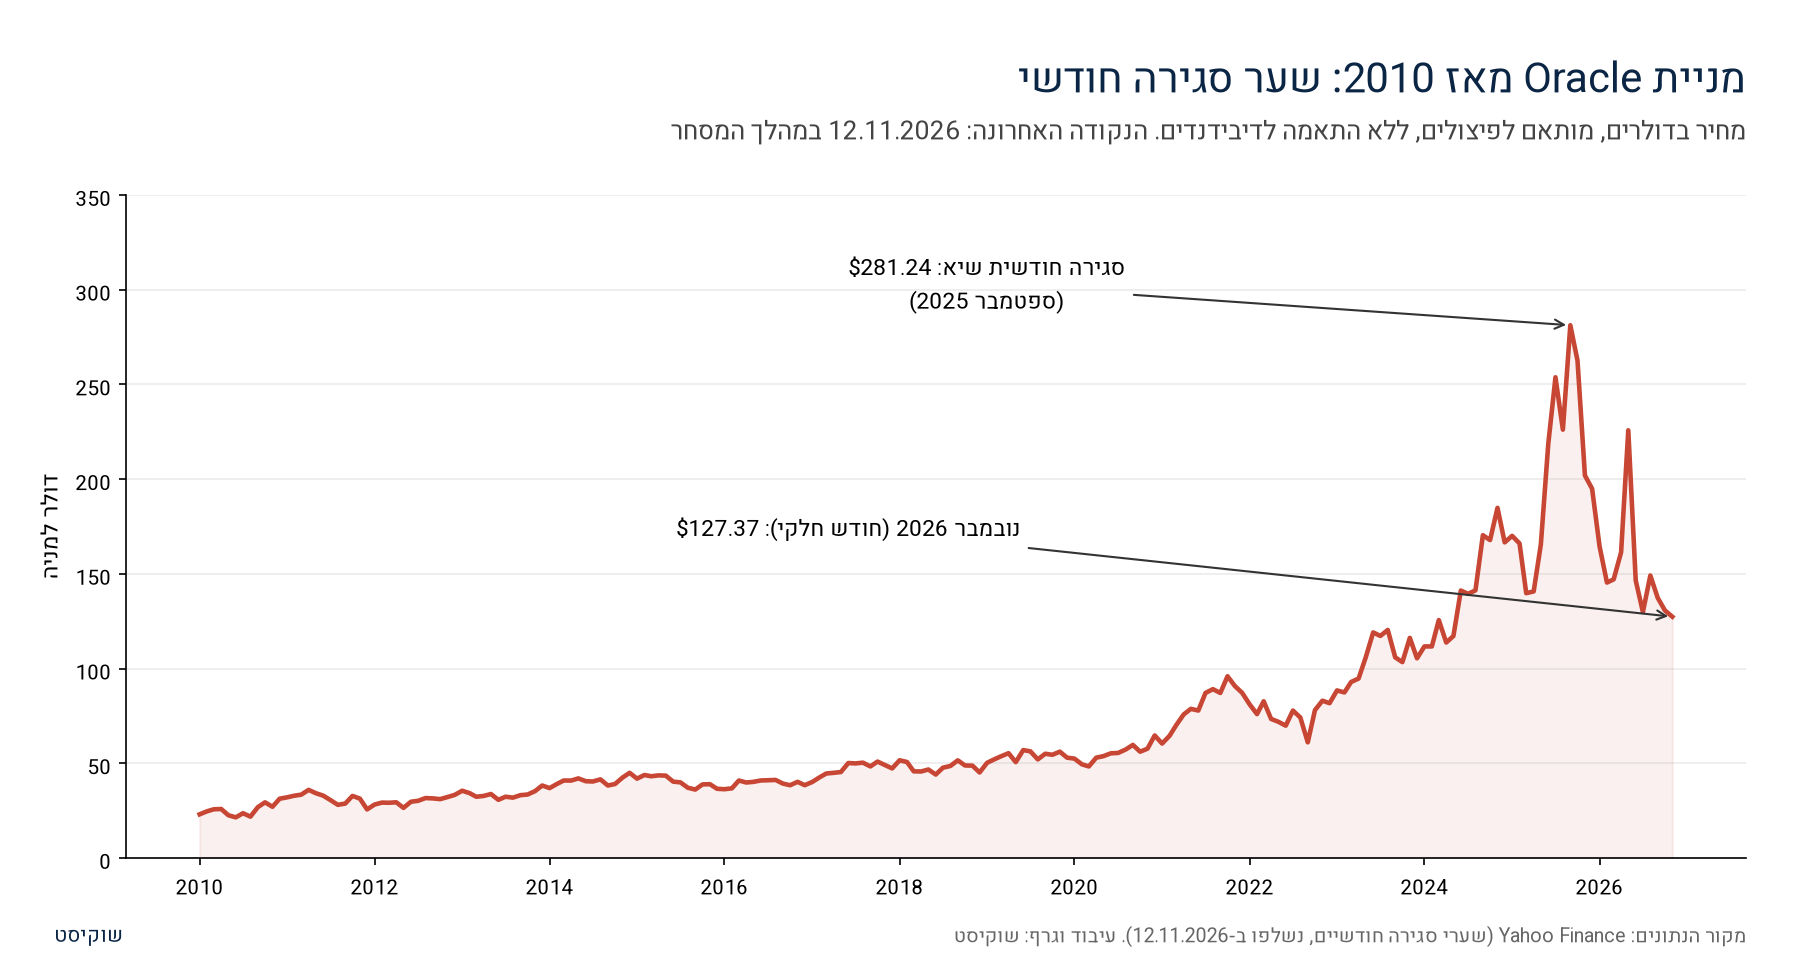
גרף 1: מניית Oracle מאז 2010, שער סגירה חודשי. מקור הנתונים: Yahoo Finance, שערי סגירה חודשיים מותאמים לפיצולים, ללא התאמה לדיבידנדים, נשלפו ב-12.11.2026. עיבוד וגרף: שוקיסט.
במשך עשור המניה טיפסה לאט, ואז, מ-2023, הואצה עם סיפור הבינה המלאכותית. השיא הגיע ב-10.9.2025, אחרי דוח שבו הצבר זינק: המניה עלתה באותו יום (+36.0%) ונסגרה ב-328.33 דולר, לפי Yahoo Finance. מאז הכיוון התהפך. בסוף 2025 היא נסגרה ב-194.91 דולר, ומתחילת 2026 ירדה (-34.7%) עד ל-12.11.2026 (חישוב לפי שער הלכידה).
כמה תחנות בדרך (שערי סגירה לפי Yahoo Finance):
דוח ספטמבר: לפי CNBC, המניה עלתה בכ-4% במסחר המאוחר (After-hours) של 10.9.2026, אבל למחרת נסגרה ב-150.28 דולר (-1.7%).
יום המשקיעים, 28.10.2026: המניה נסגרה ב-144.54 דולר (+10.7%). לפי Reuters, ההתחייבות להגביל גיוסים נועדה להרגיע משקיעים שחששו מצורכי מימון הולכים וגדלים.
הגיוס, 2.11.2026: ירידה ל-119.22 דולר (-8.8%). לפי CNBC, אנליסט Baird רוב אוליבר אמר שהגיוס תאם בדיוק את מה שהוצג ביום המשקיעים. ב-6.11.2026 המניה נגעה בשפל של 52 שבועות, 109.21 דולר.
11.11.2026: עלייה ל-128.38 דולר (+8.8%). לפי Reuters, הדוח החזק של CoreWeave, חברת ענן לבינה מלאכותית, הצית עליות במניות הענף והקל על החששות מהמינוף, ו-Oracle הייתה בין המניות שעלו.
התמחור: כמה עולה מניית Oracle
הנתונים נלקחו מ-Yahoo Finance ב-12.11.2026 בשעה 18:57 שעון ישראל, במהלך המסחר הרגיל בניו יורק, ולכן הם עשויים להשתנות עד סוף המסחר:
מחיר: 127.37 דולר (-0.8%) לעומת הסגירה הקודמת.
שווי שוק: כ-397 מיליארד דולר.
טווח 52 שבועות: 109.21 עד 250.25 דולר (השיא נרשם ב-1.6.2026, השפל ב-6.11.2026).
מכפיל רווח היסטורי (GAAP): כ-20, לפי רווח של 6.38 דולר למניה ב-12 החודשים האחרונים.
מכפיל לפי תחזית החברה (Non-GAAP): כ-15.7, לפי רווח מתואם של 8.10 דולר לשנת הכספים 2027 (חישוב שוקיסט). המכפיל העתידי ש-Yahoo Finance מציגה, כ-11.5, נשען על הערכות אנליסטים לשנת הכספים 2028.
מול ענקיות הענן, באותה לכידה ובאותו בסיס של Yahoo Finance (נתונים לכלל החברה, לא ליחידות הענן בלבד):
חברת Microsoft: שווי שוק של כ-3.92 טריליון דולר, מכפיל רווח היסטורי של כ-27.6, ושיעור רווח תפעולי של כ-47%.
חברת Amazon: שווי שוק של כ-2.92 טריליון דולר, מכפיל רווח היסטורי של כ-21.8, ושיעור רווח תפעולי של כ-13%.
חברת Alphabet (Google): שווי שוק של כ-3.69 טריליון דולר, מכפיל רווח היסטורי של כ-15.7, ושיעור רווח תפעולי של כ-33%.
חברת Oracle: מכפיל רווח היסטורי של כ-20, ושיעור רווח תפעולי של כ-34%.
ההבדל הגדול הוא במאזן. לפי אותם נתונים, החוב של Oracle, כולל חכירות, עומד על כ-169 מיליארד דולר, כ-43% משווי השוק שלה. אצל Microsoft היחס הוא כ-3% ואצל Amazon כ-10%, ול-Alphabet יש יותר מזומנים מחוב (חישובי שוקיסט לפי Yahoo Finance). זה חלק מההסבר לכך שהמניה נסחרת במכפיל נמוך משל Microsoft, למרות צמיחה מהירה יותר בהכנסות. המכפיל של Alphabet מושפע מרווחים מהשקעות, ולכן לא כדאי להשוות אותו ישירות.
יעדי המחיר של האנליסטים
האנליסטים בוול סטריט מעריכים את המניה הרבה מעל המחיר שהשוק משלם עליה. לפי Yahoo Finance, בלכידה מ-12.11.2026 בשעה 19:13 שעון ישראל, 40 אנליסטים פרסמו יעד מחיר למניית Oracle. היעד הממוצע עומד על 236.18 דולר והחציון על 225 דולר, בטווח שבין 110 ל-400 דולר. באותו עמוד, מתוך 42 אנליסטים שנתנו המלצה, 36 ממליצים על קנייה או קנייה חזקה, 5 על החזקה ו-1 על מכירה.
ביחס למחיר של 127.37 דולר שעליו נשען הניתוח (לכידה ב-12.11.2026), היעד הממוצע גבוה ממנו (+85.4%), וגם החציון (+76.7%). היעד הגבוה ביותר רחוק מאוד מהמחיר (+214.0%), והנמוך ביותר נמוך ממנו (-13.6%). תמונה דומה עולה מעדכוני השוק של Reuters מ-2.11.2026 ומ-3.11.2026: לפי נתוני LSEG שצוטטו שם, החציון של 41 אנליסטים עמד על 240 דולר (+88.4% מעל מחיר הלכידה שלנו).
רק מעטים פרסמו יעד חדש אחרי הגיוס של נובמבר. לפי MarketWatch מ-11.11.2026, האנליסט מארק מורדלר מ-Bernstein חזר בדוח מ-10.11.2026 על יעד של 325 דולר (+155.2% מעל מחיר הלכידה). הוא מנה שני זרזים: ההנפקה הצפויה של OpenAI, שתבהיר אם היא יכולה לשלם על כוח המחשוב שהזמינה, והמעבר של Oracle לתזרים חופשי חיובי במחצית השנייה של שנת הכספים 2028. לפי רשימת פעולות האנליסטים ב-Yahoo Finance, ב-2.11.2026 העלתה Stephens את ההמלצה ל"משקל יתר" ואת היעד מ-185 ל-213 דולר.
את המספרים האלה צריך לקרוא בזהירות. יעד מחיר הוא בדרך כלל הערכה ל-12 חודשים, ורבים מהיעדים נקבעו לפני שהמניה ירדה לרמה הנוכחית. לפי אותה רשימה ב-Yahoo Finance, מתחילת ספטמבר 2026 נרשמו 27 פעולות אנליסטים על המניה: 9 הורדות יעד, 4 העלאות ו-14 אישורים של יעד קיים. ההמלצות נשארו חיוביות, אבל היעדים עצמם זזו בעיקר כלפי מטה.
כמה שווה המניה? הערכת השווי של שוקיסט
בנינו טווח שווי משלנו, רק מהנתונים שכבר מופיעים בניתוח. השיטה: לוקחים את יעד הרווח של החברה לשנת הכספים 2030, מניחים שרק חלק ממנו יושג, מצמידים לו מכפיל, ומהוונים את התוצאה בחזרה לנובמבר 2026. כל המספרים כאן בבסיס המתואם (Non-GAAP), כי זה הבסיס של תחזיות החברה.
לפי כללי החשבונאות (GAAP) הרווח נמוך יותר, ולכן אין להשוות את המכפילים כאן למכפיל ההיסטורי של כ-20, שמחושב לפי GAAP.
ההנחות:
רווח: יעד החברה מיום המשקיעים, רווח מתואם של 21 דולר למניה לפחות בשנת הכספים 2030, שמסתיימת ב-31.5.2030. בגלל החוב, ריכוז הלקוחות והתלות בהקמת מרכזי נתונים בזמן, בדקנו שלושה תרחישים: עמידה של 60%, 75% ו-90% ביעד, כלומר 12.60, 15.75 ו-18.90 דולר למניה.
מכפיל: 15 על הרווח המתואם של 2030. זה בערך המכפיל שהמניה נסחרת בו מול תחזית החברה לשנת 2027 (כ-15.7). ההנחה היא שגם אם התוכנית תצליח, השוק לא ייתן מכפיל גבוה יותר, בין היתר בגלל הפחת והריבית על התשתיות.
מספר מניות: היעד של 21 דולר הוא כבר רווח למניה, ולא ניתן לחשב אותו מחדש מנתוני החברה. אנחנו מניחים שהוא מגלם את הגיוסים שהחברה התחייבה להם עד 2030 (עד 20 מיליארד דולר, חצי במניות), כולל הנפקת נובמבר, שהעלתה את מספר המניות לכ-3.11 מיליארד. דילול מעבר לזה, למשל המרת מניות הבכורה, לא נכלל.
היוון: תשואה נדרשת של 13% בשנה, על פני כ-3.5 שנים עד סוף שנת הכספים 2030. זו הנחה שלנו ולא נתון שוק, והיא גבוהה בכוונה בגלל מקדם הבטא של כ-1.8 והמינוף. מקדם ההיוון הוא 1.13 בחזקת 3.5, כ-1.53. הדיבידנדים בדרך (2 דולר בשנה בקצב הנוכחי) לא נכללו.
התוצאה:
תרחיש זהיר (60% מהיעד): 12.60 כפול 15 שווה 189 דולר ב-2030, ואחרי היוון כ-123 דולר.
תרחיש בסיס (75% מהיעד): 15.75 כפול 15 שווה כ-236 דולר ב-2030, ואחרי היוון כ-154 דולר.
תרחיש אופטימי (90% מהיעד): 18.90 כפול 15 שווה כ-284 דולר ב-2030, ואחרי היוון כ-185 דולר.
כבדיקה נגדית, הסתכלנו על השנה הנוכחית. החברה צופה לשנת הכספים 2027 רווח מתואם של 8.10 דולר למניה, וצפי LSEG לפי Reuters הוא 8.14 דולר. התאמה גסה של התחזית למספר המניות אחרי נובמבר (8.10 כפול 3.024 חלקי 3.11) נותנת כ-7.88 דולר. זה חישוב שוקיסט, שמניח שהתחזית נבנתה על מספר המניות של סוף אוגוסט. במכפיל של 15 עד 20, בין המכפיל הנוכחי לבין רמה שמניחה שחלק מהחששות יתפוגגו, מתקבל טווח של כ-118 עד 158 דולר, שחופף לחלק התחתון והאמצעי של התרחישים.
מכאן טווח השווי שלנו: כ-123 עד 185 דולר למניה, עם תרחיש בסיס של כ-154 דולר. ביחס למחיר הלכידה של 127.37 דולר, הקצה התחתון נמוך ממנו מעט (-3.4%), תרחיש הבסיס גבוה ממנו (+20.9%), והקצה העליון גבוה יותר (+45.2%). כל הטווח שלנו נמוך מהיעד הממוצע של האנליסטים ב-Yahoo Finance, 236.18 דולר.
הטווח רגיש מאוד להנחות. כל נקודה במכפיל מזיזה את תרחיש הבסיס בכ-10 דולר, ושיעור היוון של 12% או 14% במקום 13% נותן כ-159 או כ-149 דולר. עמידה מלאה ביעד של 21 דולר, באותן הנחות, נותנת כ-205 דולר. בכיוון השני, אם OpenAI, שלפי CNBC ו-MarketWatch אחראית לכ-300 מיליארד דולר מתוך צבר של 664 מיליארד דולר, תצמצם את ההתחייבויות שלה, אם דירוג האשראי (BBB- לפי CNBC) ירד מתחת לדירוג השקעה, או אם ההשקעות ידרשו גיוס מעבר למה שהחברה הבטיחה, הרווח של 2030 עלול להיות רחוק גם מ-60% מהיעד.
זו הערכת שווי שנשענת על יעדי החברה ועל הנחות שלנו, ולא תחזית למחיר המניה. אין כאן המלצה לרכישה או למכירה, וכל החלטה צריכה להתאים לתיק ולמצב האישי של כל משקיע.
ההזדמנויות
צבר שמתחיל להתממש. לפי לוח ההכרה בדוח הרבעוני, כמחצית מהצבר צפויה להפוך להכנסות בתוך 36 חודשים, וההאצה בתשתיות הענן, מ-93% ל-121%, מראה שההמרה כבר מתחילה.
חוזים בלי גיוס נוסף. לפי הודעת יוני 2026, החלק של חוזי הבינה המלאכותית שבו הלקוח משלם מראש או מביא חומרה עמד על 75 מיליארד דולר. ככל שהמודל הזה מתרחב, הצורך בהון חיצוני קטן.
ביקוש שעולה על ההיצע. לפי הודעת החברה, הביקוש לשירותי אימון והרצה של בינה מלאכותית ממשיך לצמוח מהר יותר מההיצע. לפי UBS, שצוטטה ב-CNBC, הגבלת הגיוסים הייתה "הקלה גדולה" לנוכח החששות משוק החוב.
חוזים ממשלתיים ומסדי נתונים. לפי CNBC, ברבעון החברה קיבלה חוזה מהפנטגון בשווי של עד 7 מיליארד דולר לעשור. שירות מסד הנתונים בעננים של המתחרות מאפשר לה להרוויח גם מלקוחות שלא עוברים ל-OCI.
מינוף תפעולי. לפי היעדים, שיעור רווח תפעולי מתואם של 40% ומעלה ב-2030 על הכנסות גבוהות פי שלושה בערך, אם יושג, יתורגם לרווח גבוה בהרבה.
הסיכונים שכדאי להכיר
ריכוז לקוחות. לפי CNBC, OpenAI התחייבה ל-Oracle לחוזה בהיקף של כ-300 מיליארד דולר, ולפי אנליסטים של Bank of America שצוטטו ב-CNBC ביוני, יותר ממחצית הצבר מגיעה ממנה. בדוח השנתי החברה עצמה כותבת שבחלק משירותי OCI היא מרוכזת בכמה לקוחות גדולים, וחלקם ממונפים מאוד.
חוב ועלות מימון. חוב של 125 מיליארד דולר, ריבית של עד 8.65% על אגרות החוב החדשות, ודירוג BBB- שנמצא דרגה אחת מעל דירוג זבל. לפי Reuters, מרווח ביטוח האשראי (CDS) לחמש שנים עמד בסוף אוקטובר על כ-287 נקודות בסיס. הורדת דירוג נוספת עלולה, לפי החברה עצמה, לייקר מימון ולהשפיע על חוזים.
ביצוע הפרויקטים. הצבר הופך להכנסה רק כשמרכז נתונים עולה לאוויר. לפי CNBC, לפני הדוח היו דיווחים של Bloomberg על עיכוב בצנרת גז למרכז נתונים בניו מקסיקו, וההנהלה אמרה שאינה צופה עיכוב. החברה מציינת בדוח השנתי תלות באתרים, בחשמל ובמעבדים גרפיים.
דילול נוסף. מספר המניות עלה בכ-8% בפחות מחצי שנה, ונותרו מניות בכורה שיומרו. ההתחייבות להגביל גיוסים עד 2030 תלויה בכך שהתחזיות יתממשו.
לחץ על הרווחיות. הפחת וההוצאות התפעוליות של מרכזי הנתונים צומחים מהר מההכנסות. אם מחירי השכרת מעבדים גרפיים יירדו, השוליים של תשתיות הענן ייפגעו.
תחרות. חברות Amazon, Microsoft ו-Google מתחרות על אותם לקוחות עם מאזנים חזקים בהרבה, ולצידן חברות ענן ייעודיות כמו CoreWeave.
תנודתיות. לפי Yahoo Finance, מקדם הבטא של המניה הוא כ-1.8, ומאז 28.10.2026 היא זזה ביותר מ-8% ביום אחד שלוש פעמים.
מה זה אומר למשקיע הישראלי
איך מחזיקים. לפי דיווחי החברה ל-SEC, המניה רשומה למסחר בבורסת ניו יורק (NYSE) תחת הסימול ORCL. משקיע ישראלי יכול לקנות אותה דרך חשבון מסחר בבנק או בבית השקעות שמאפשר מסחר בחו"ל, או דרך ברוקר זר. העמלות ודמי המשמרת משתנים מגוף לגוף, וכדאי לבדוק אותם לפני.
מס רווחי הון. לפי טופס 1322 של רשות המסים, רווח הון ריאלי ממכירת ניירות ערך ממוסה אצל יחיד בשיעור של 25%, ובעל מניות מהותי בשיעור של 30%. בעלי הכנסות גבוהות צריכים לבדוק גם את חבות מס היסף. הרחבה בכתבה של שוקיסט על מס רווחי הון.
מס על הדיבידנד. לפי רשות המסים האמריקאית (IRS), שיעור הניכוי במקור על דיבידנד לתושב חוץ הוא 30%, אלא אם חלה אמנת מס. לפי טבלת האמנות של ה-IRS, באמנה בין ישראל לארצות הברית השיעור הכללי על דיבידנד הוא 25%, וכדי ליהנות ממנו ממלאים אצל הברוקר טופס W-8BEN. בישראל, דיבידנד ממוסה אצל יחיד בשיעור של 25%, והקיזוז של המס שנוכה בארצות הברית תלוי בדיווח האישי, ולכן כדאי לבדוק אותו מול הברוקר או מול יועץ מס.
קרנות סל. למי שמעדיף חשיפה רחבה, לפי קבצי האחזקות באתר State Street נכון ל-11.11.2026, משקל המניה בקרן XLK (מגזר הטכנולוגיה במדד S&P 500) הוא כ-1.60%, ובקרן SPY (מדד S&P 500) כ-0.38%. כלומר בקרנות רחבות החשיפה ל-Oracle קטנה. לא אימתנו משקלים בקרנות מקומיות ובקרנות תוכנה ייעודיות, ולכן לא נפרט אותן.
השורה התחתונה
חברת Oracle של 2026 היא בעצם שתי חברות: עסק תוכנה ותיק ורווחי שצומח לאט, ועסק תשתיות ענן שצומח ביותר מ-100% בשנה ונשען על השקעות עתק, חוב ולקוחות ספורים וגדולים. הדוח האחרון הראה שהצבר מתחיל להפוך להכנסות, וההנהלה הציגה מסלול לתזרים חיובי עד 2028. מנגד, הדרך לשם עוברת דרך השקעה של עשרות מיליארדי דולרים נוספים, דילול וחוב יקר.
ובמספרים: לפי Yahoo Finance, היעד הממוצע של 40 אנליסטים הוא 236.18 דולר, גבוה ממחיר הלכידה של 127.37 דולר (+85.4%). הערכת השווי של שוקיסט, שמניחה עמידה חלקית ביעדי 2030 ומהוונת אותם, מגיעה לטווח של כ-123 עד 185 דולר. הפער בין שני המספרים הוא בעצם השאלה שהמניה מציבה: כמה מהתוכנית של Oracle תתממש בפועל.
שלושה דברים יכריעו ברבעונים הקרובים: האם הצמיחה בתשתיות הענן ממשיכה להאיץ כמו שההנהלה צופה, האם ההשקעות נשארות בטווח שהוצג בלי גיוסים מעבר למה שהובטח, ומה קורה ללקוחות הגדולים ובראשם OpenAI. לפי Yahoo Finance, הדוח הבא צפוי באמצע דצמבר 2026; לא מצאנו הודעה רשמית על המועד. הסקירה אינה המלצה לקנות או למכור, וכל החלטה צריכה להתאים לתיק ולמצב האישי שלכם.
התוכן נכתב בשילוב עם בינה מלאכותית.