
דירוג האשראי שלכם: מה הבנק רואה כשאתם מבקשים הלוואה, ואיך בודקים בחינם לפני סוף השנה
כשאתם מבקשים הלוואה או משכנתא, נותן האשראי בודק את ההיסטוריה שלכם במערכת נתוני האשראי של בנק ישראל, והיא משפיעה על הריבית שתקבלו. הכתבה מסבירה מה נכנס לדירוג האשראי ומה לא, כמה יכול לעלות פער של כמה אחוזים בריבית, ואיך מזמינים את דוח ריכוז הנתונים החינמי שמגיע לכל אחד פעם בשנה קלנדרית. בסוף תמצאו מה לבדוק כבר השבוע, לפני שהדוח החינמי של 2026 פג.
ביום רביעי בנק ישראל מחליט על הריבית, וכולם יסתכלו על המספר הגדול. אבל הריבית שאתם משלמים בפועל על הלוואה בנויה משני חלקים: הפריים, שזהה לכולם, והתוספת שנותן האשראי מבקש דווקא מכם. על החלק השני יש לכם הרבה יותר השפעה ממה שנדמה.
התוספת הזו נקבעת, בין היתר, לפי דירוג האשראי שלכם. ורוב האנשים מעולם לא ראו מה כתוב עליהם במערכת. הבדיקה הזו חינמית פעם בשנה, ומי שלא ניצל אותה ב-2026 יכול לעשות זאת עד 31 בדצמבר.
מה זה בעצם דירוג אשראי
מאז חוק נתוני אשראי מ-2016, בנק ישראל מנהל מערכת שאוספת מידע על התחייבויות האשראי של אזרחים ותושבים, ועל האופן שבו הם פורעים אותן. המידע מגיע מבנקים, מחברות כרטיסי אשראי ומנותני אשראי חוץ בנקאיים, וגם מגופים ציבוריים כמו לשכות ההוצאה לפועל, הכונס הרשמי ומדור חשבונות מוגבלים.
בנק ישראל עצמו לא נותן ציון. את הדירוג מחשבות לשכות אשראי מורשות, לפי מודל סטטיסטי שמעריך את הסיכוי שלקוח לא יעמוד בתשלומים. לפי רשימת המשתתפים של המערכת, כיום פועלות שתי לשכות אשראי, ולכל אחת סולם דירוג משלה. ציון מסוים בלשכה אחת לא בהכרח אומר את אותו הדבר בלשכה השנייה.
כשאתם מבקשים הלוואה או משכנתא, נותן האשראי מקבל, בהסכמתכם, דוח או דירוג מאחת הלשכות. על סמך זה הוא מחליט אם לאשר ובאיזו ריבית.
מה נכנס לחישוב, ומה לא
לפי מערכת נתוני האשראי של בנק ישראל, הדירוג נשען על האופן שבו עמדתם בהתחייבויות בשלוש השנים האחרונות. כמה עקרונות שכדאי להכיר:
- מה נבדק: עמידה בהחזרי הלוואות, שימוש במסגרות וחריגות מהן, צ'קים שחזרו, פיגורים והליכי גבייה או חדלות פירעון.
- מידע שלילי שוקל יותר: איחורים משפיעים יותר מתשלומים בזמן, וגם איחורים בודדים עלולים לפגוע.
- מידע חדש שוקל יותר מישן: אם היו לכם פיגורים בעבר, אבל בחודשים האחרונים שילמתם בזמן, הדירוג יכול להשתפר.
- מה לא נבדק: גובה ההכנסה והנכסים לא נכנסים לדירוג. החוק גם אוסר על הלשכות לכלול במודל נתונים כמו מין, גיל, דת, מוצא, מקום מגורים, מצב משפחתי או מצב בריאותי.
כלומר, מי שמרוויח הרבה אבל חורג כל חודש מהמסגרת עלול לקבל ציון חלש יותר ממי שמרוויח פחות ומשלם הכול בזמן.
כמה זה שווה בשקלים
הפריים היום עומד על 4.75%, ריבית בנק ישראל בתוספת 1.5%. כדי להמחיש את המשמעות של התוספת, חישבנו הלוואה של 100 אלף ש"ח לחמש שנים, בשלוש רמות ריבית. אלה הנחות להמחשה בלבד, לא הצעות של גוף מסוים, והריבית בכל הלוואה נקבעת גם לפי סכום, תקופה, ביטחונות ושיקולים נוספים.
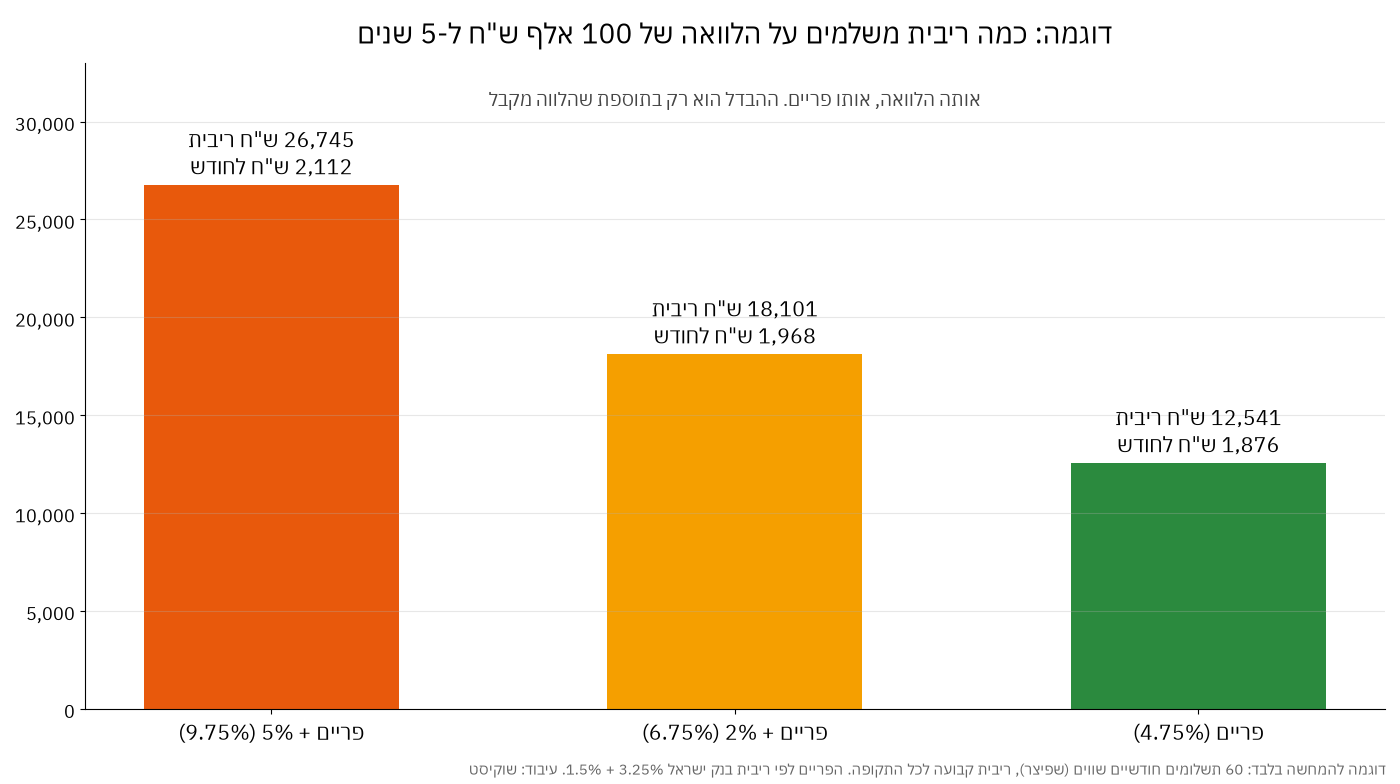
בפריים נטו משלמים בדוגמה הזו כ-12,500 ש"ח ריבית לאורך התקופה. בתוספת של 2% זה כבר כ-18,100 ש"ח, ובתוספת של 5% כ-26,700 ש"ח. ההבדל בתשלום החודשי נראה קטן, כ-236 ש"ח בין הקצוות, אבל לאורך חמש שנים הוא מצטבר לכ-14 אלף ש"ח.
דוח ריכוז הנתונים: הבדיקה החינמית שנגמרת ב-31.12
לפי בנק ישראל, כל מי שנאספים עליו נתונים במערכת זכאי לדוח ריכוז נתונים אחד בחינם בכל שנה קלנדרית, מ-1 בינואר עד 31 בדצמבר. דוחות נוספים באותה שנה עולים כסף. הזכאות מחושבת לכל שנה קלנדרית בנפרד, כך שכדאי לנצל אותה לפני שהשנה נגמרת.
הדוח מפרט את ההתחייבויות שלכם, את תנאי התשלום שלהן ואת אופן הפירעון, כולל הליכי גבייה אם היו. הוא גם מראה לאילו גופים הועבר מידע עליכם. יש בו אפילו את הריביות שלכם, פרט שלא מופיע בדוח שנותן האשראי מקבל. מה שאין בו הוא ציון: הדוח שמגיע ישירות מהמערכת לא כולל דירוג.
- איך מזמינים: דרך האזור האישי באתר מערכת נתוני אשראי, עם ההזדהות הלאומית, או במוקד הטלפוני 6194*.
- כמה שנים אחורה: אפשר לבחור דוח שמכסה 3, 5 או 10 שנים.
- ואם רוצים לראות את הציון עצמו: פונים לאחת מלשכות האשראי. לפחות אחת הלשכות מציגה את הציון בחינם באפליקציה, אבל דוח מפורט שמסביר אותו כרוך בתשלום. בדקו מראש מה כלול ומה עולה כסף.
מצאתם טעות?
זה קורה יותר ממה שחושבים: הלוואה שנסגרה ועדיין מופיעה כפתוחה, ערבות ששכחתם ממנה, או חוב שלא מוכר לכם בכלל. באתר מערכת נתוני אשראי אפשר לפנות בנושא טעות בנתונים, וגם להגיש תלונה לממונה על שיתוף בנתוני אשראי בבנק ישראל. כדאי לעשות את זה לפני שאתם ניגשים להלוואה גדולה, ולא באמצע התהליך.
איך משפרים את הדירוג
- לשלם בזמן, כל תשלום: גם הוראת קבע קטנה שחזרה נרשמת.
- להתאים את המסגרות לשימוש: מסגרת שמנוצלת עד הסוף מתקרבת לחריגה, וחריגה פוגעת.
- לא לקחת אשראי שלא צריך: כל התחייבות שאין דרך ברורה להחזיר אותה היא סיכון גם לדירוג.
- לתת לזמן לעבוד: מאחר שמידע חדש שוקל יותר, כמה חודשים רצופים של התנהלות מסודרת יכולים להזיז את הציון.
אפשר גם לבקש להפסיק את איסוף הנתונים עליכם ולמחוק את הקיימים, ולבטל את הבקשה בהמשך. שווה לחשוב פעמיים לפני כן: בלי היסטוריה במערכת, לנותן אשראי חדש יש פחות מידע להעריך אתכם לפיו.
ומה עם התקופה של המלחמה
הממונה על שיתוף בנתוני אשראי הנחה את הגופים המדווחים לדווח על פיגור בהלוואות רק אחרי 60 יום במקום 30, בחודשים אוקטובר 2023 עד דצמבר 2024 ויוני עד אוגוסט 2025. בנוסף, מידע שלילי שנוצר על רקע המצב הביטחוני מסומן, כדי שלשכות האשראי ונותני האשראי יוכלו להבחין בינו לבין מידע מזמנים רגילים. מי שנקלע לקושי מתבקש לפנות לנותני האשראי ולבדוק דחייה או פריסה של תשלומים, לפני שנוצרת חריגה.
מה לעשות עכשיו
- הזמינו את דוח ריכוז הנתונים של 2026: אם עוד לא עשיתם את זה השנה, הוא בחינם עד 31 בדצמבר.
- קראו אותו בעיון: ודאו שכל הלוואה, מסגרת וערבות מוכרות לכם, ושהלוואות שסגרתם מופיעות כסגורות.
- תקנו טעויות עכשיו: לפני שאתם מבקשים משכנתא, מחזור או הלוואה לרכב.
- השוו הצעות: ריבית על הלוואה היא מחיר, ואפשר לנהל עליו משא ומתן. בקשו הצעות מכמה בנקים ונותני אשראי, והשוו את הריבית השנתית האפקטיבית ולא רק את התשלום החודשי.
- במצב מורכב: אם יש לכם חובות בפיגור או הליכי גבייה, שקלו להיעזר בגורם מקצועי בתחום כלכלת המשפחה לפני שאתם לוקחים אשראי חדש.
התוכן בכתבה זו הוא מידע כללי ולימודי בלבד, ואינו מהווה ייעוץ פיננסי, ייעוץ אשראי או המלצה לפעולה כלשהי. החישוב בכתבה מבוסס על הנחות להמחשה בלבד, והריבית בפועל נקבעת על ידי נותן האשראי לפי הנתונים שלכם. הנתונים נכונים למועד הכתיבה, 19.10.2026, ועשויים להשתנות.
התוכן נכתב בשילוב עם בינה מלאכותית.


