
המדריך למשקיע כשיר: מי נחשב כשיר בישראל, מה נפתח בפניו ואיך לא ליפול בהשקעות אלטרנטיביות
מי נחשב משקיע כשיר לפי החוק בישראל, עם הספים המעודכנים מ-2025, איך מוכיחים את זה, ההשוואה לארה"ב, מה נפתח בפניך (קרנות גידור, הון פרטי, חוב פרטי, נדל"ן ומוצרים מובנים), דמי ניהול, סיכונים ומקרי הונאה אמיתיים, מיסוי, צ'קליסט לפני השקעה ושאלות נפוצות.
קרן גידור שמחפשת משקיעים, עסקת נדל"ן מניב "רק למעטים", הלוואה פרטית עם ריבית דו ספרתית. כמעט תמיד מגיעה אחרי זה אותה שאלה: "אתה משקיע כשיר?"
המדריך הזה מסביר מה זה אומר בפועל: מי נחשב כשיר לפי החוק בישראל, איך מוכיחים את זה, מה בדיוק נפתח בפניך, כמה זה עולה, ואילו סיכונים מגיעים בחבילה כשאין תשקיף ואין פיקוח צמוד. הכול עם מספרים מעודכנים ומקורות.
מה זה משקיע כשיר, ולמה זה בכלל משנה
חוק ניירות ערך קובע כלל פשוט: מי שמציע ניירות ערך לציבור צריך תשקיף שהרשות לניירות ערך התירה. תשקיף הוא מסמך ארוך ויקר, אבל הוא גם ההגנה הבסיסית שלך כמשקיע.
לכלל הזה יש חריג חשוב. לפי סעיף 15א לחוק, הצעה ללא תשקיף מותרת אם היא מופנית לעד 35 משקיעים "רגילים" במהלך 12 חודשים, ובנוסף למספר בלתי מוגבל של משקיעים שמופיעים בתוספת הראשונה לחוק. אלה הם המשקיעים הכשירים.
ההיגיון של המחוקק: מי שיש לו הרבה כסף או ניסיון מקצועי אמור לדעת לבדוק בעצמו, ולספוג הפסד בלי שזה ימוטט אותו. לכן מותר להציע לו מוצרים שלא עברו את מסננת התשקיף.
ההגדרה בישראל: שלושה מבחנים ליחיד
יחיד נחשב משקיע כשיר אם הוא עומד באחד משלושת המבחנים שבסעיף 12 לתוספת הראשונה. מספיק מבחן אחד. הסכומים צמודים למדד, מתעדכנים כל שלוש שנים ב-1 בינואר, והעדכון האחרון פורסם ב-2 בינואר 2025.
| מבחן | יחיד | תא משפחתי |
|---|---|---|
| נכסים נזילים בלבד | מעל 9,411,809 ₪ | אין מבחן נפרד |
| הכנסה בכל אחת משתי השנים האחרונות | מעל 1,411,772 ₪ | מעל 2,117,657 ₪ |
| מבחן משולב: נכסים נזילים וגם הכנסה | נכסים מעל 5,882,380 ₪ והכנסה מעל 705,885 ₪ | נכסים מעל 5,882,380 ₪ והכנסה מעל 1,058,827 ₪ |
לפני העדכון הסכומים היו נמוכים יותר: למשל 8,364,177 ₪ במבחן הנכסים ו-1,254,627 ₪ במבחן ההכנסה ליחיד. העדכון הבא צפוי בינואר 2028.
"תא משפחתי" לפי החוק הוא אתה ובני המשפחה שגרים איתך, או שאחד מכם תומך בשני. כלומר, בני זוג יכולים לחבר הכנסות כדי לעבור את מבחן ההכנסה.
ועוד שני תנאים שקל לפספס: המציע חייב לבדוק בעצמו שאתה באמת עומד בתנאים, ואתה צריך לתת הסכמה בכתב שאתה עומד בהם ומבין את המשמעות של היותך משקיע כשיר. זה קורה לפני כל רכישה, לא פעם אחת לכל החיים.
מה נחשב "נכסים נזילים", ומה לא
החוק מגדיר נכסים נזילים כמזומנים, פיקדונות, נכסים פיננסיים וניירות ערך הנסחרים בבורסה. את הדירה שלך, הנדל"ן להשקעה או המניות בחברה הפרטית שלך לא סופרים.
- בדרך כלל נספרים: עו"ש ופיקדונות, מניות ואג"ח סחירות, קרנות נאמנות וקרנות סל, תיק מנוהל, קרן השתלמות, וגם מוצרים כמו אופציות, חוזים עתידיים ומוצרים מובנים.
- בדרך כלל לא נספרים: קרן פנסיה וביטוח מנהלים, נדל"ן מכל סוג ואחזקות בעסק פרטי. לפי חלק מהגורמים המאשרים גם קופת גמל להשקעה ופוליסת חיסכון לא נספרות, אף שאפשר למשוך מהן.
יש כאן אזורים אפורים, למשל נכסים בחו"ל או קופות שחלקן נזיל. אם אתה קרוב לסף, אל תסתמך על הערכה שלך. תבקש מהגורם שמאשר (רו"ח או עורך דין) לפרט מה נכלל בחישוב.
גופים ומשקיעים מוסדיים: מי עוד ברשימה
התוספת הראשונה לא עוסקת רק באנשים פרטיים. היא כוללת רשימה ארוכה של גופים שנחשבים כשירים מעצם הגדרתם.
- קרנות נאמנות וחברות לניהול קרנות
- קופות גמל, קרנות פנסיה והחברות המנהלות אותן
- חברות ביטוח ותאגידים בנקאיים
- מנהלי תיקים, יועצי ומשווקי השקעות שרוכשים לעצמם
- חברי בורסה וחתמים
- קרנות הון סיכון
- תאגיד שכל בעלי המניות שלו הם משקיעים כשירים
- תאגיד עם הון עצמי של יותר מ-50 מיליון ₪, שלא הוקם במיוחד כדי להשקיע בהצעה מסוימת
שים לב לסייג האחרון: אי אפשר להקים חברה, להכניס אליה כסף ולהפוך אותה "כשירה" רק בשביל עסקה אחת. העדכון התקופתי לפי מדד חל רק על הסכומים של יחידים.
איך מוכיחים: הצהרה לבד לא מספיקה
הרבה משקיעים חושבים שמספיק לסמן וי על טופס. לפי עמדת סגל הרשות לניירות ערך 103-35, "הצעה פרטית למשקיעים מתוחכמים", המציע לא יכול להסתמך רק על ההצהרה שלך. הוא חייב לנקוט צעדים סבירים כדי לוודא שאתה באמת עומד בתנאים.
הדרך המקובלת היא אישור בכתב מרואה חשבון, מעורך דין או מגורם חיצוני אמין אחר. האישור צריך להיות מלפני לא יותר משלושה חודשים ממועד הרכישה, ולפרט אילו בדיקות נעשו מעבר להצהרה שלך.
- לנכסים נזילים: אישורי יתרות מהבנק, מחבר בורסה, ממנהל התיקים או מהגוף שמנהל את הקרן.
- להכנסה: תלושי שכר, טופס 106 או דוחות מס של השנתיים האחרונות.
אם מגייס מציע לך "לחתום רק על הצהרה ולא להתעסק עם רו"ח", זה סימן ראשון שהבדיקה אצלו רופפת. והסף לא נמדד לפי כמה בטוח בעצמך אתה נשמע בשיחת הייעוץ.
ישראל מול ארה"ב: הגדרה דומה, רף שונה
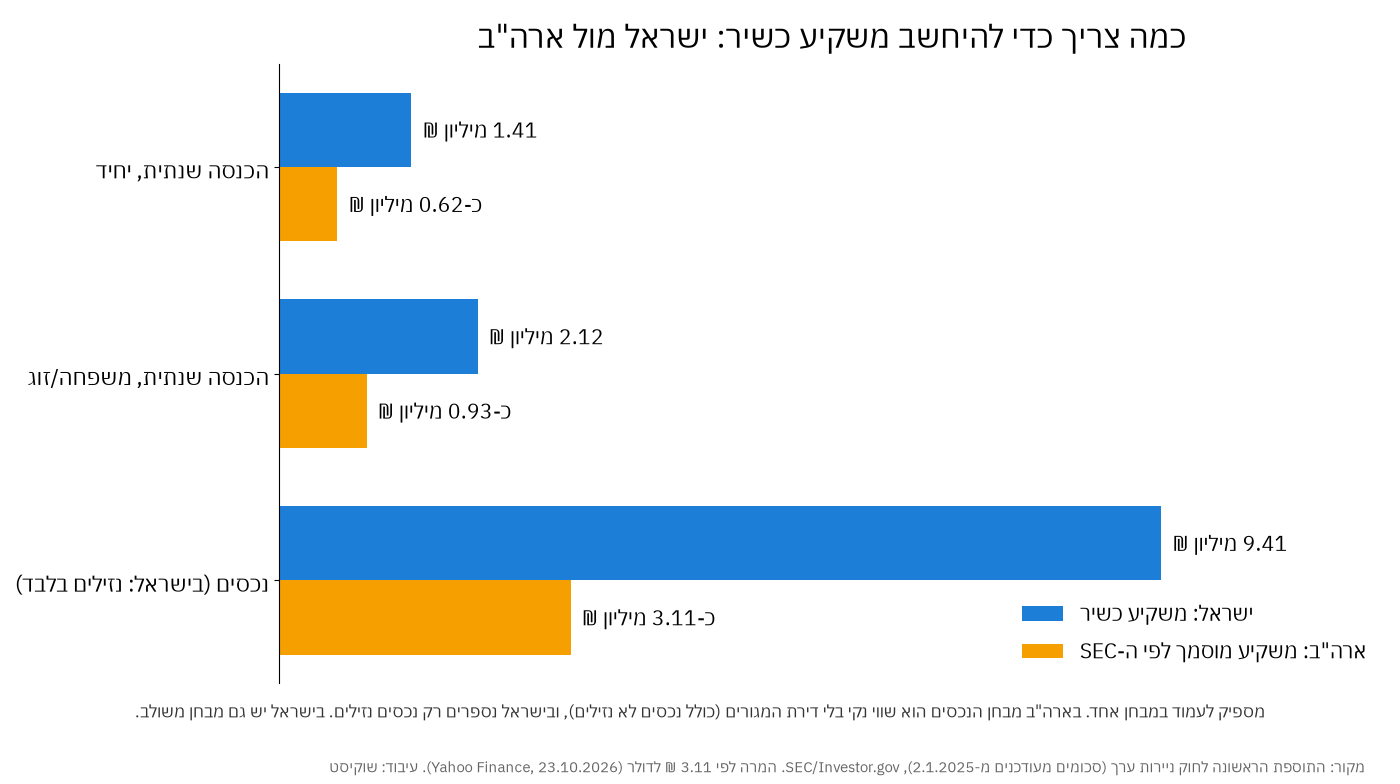
בארה"ב המקבילה נקראת משקיע מוסמך, וההגדרה של רשות ניירות הערך האמריקאית (ה-SEC) נמוכה בהרבה בשקלים. כתבת גלובס מינואר 2026 הזכירה שבארה"ב צריך בערך חצי מההון שנדרש בישראל.
| נושא | ישראל | ארה"ב |
|---|---|---|
| הכנסה ליחיד | מעל 1,411,772 ₪ בכל אחת משתי השנים האחרונות | מעל 200 אלף דולר בכל אחת משתי השנים האחרונות, עם ציפייה סבירה להמשך |
| הכנסה לזוג או משפחה | מעל 2,117,657 ₪ | מעל 300 אלף דולר |
| מבחן הון | נכסים נזילים מעל 9,411,809 ₪ | שווי נקי מעל מיליון דולר, בלי דירת המגורים העיקרית |
| מבחן משולב | יש (נכסים והכנסה) | אין |
| מבחן ידע מקצועי | אין ליחיד | יש: בעלי רישיונות מסוימים (סדרות 7, 65 ו-82) |
| גופים | הון עצמי מעל 50 מיליון ₪, או רשימת גופים מוסדיים | נכסים או השקעות של יותר מ-5 מיליון דולר, או גוף שכל בעליו מוסמכים |
ההבדל המהותי הוא לא רק בגובה הרף. בארה"ב נכסים לא נזילים כמו נדל"ן להשקעה נכנסים לשווי הנקי, ובישראל סופרים רק נכסים נזילים.
ומה קורה שם עכשיו? ב-30.9.2026 פרסמה ה-SEC הצעות להרחיב את הגישה של משקיעים רגילים לשווקים פרטיים, ובקשה לתגובות על מסלולים חדשים להיות מוסמך, כמו תעודת רו"ח, הסמכות מקצועיות או מבחן ייעודי. נכון לעכשיו מדובר בהצעות בלבד, לא בכללים סופיים.
מה נפתח בפניך כמשקיע כשיר
ברגע שאתה כשיר, אפשר להציע לך השקעות בלי תשקיף. זה עולם רחב מאוד, ובפועל רוב המוצרים נכנסים לאחת מהקטגוריות האלה:
- הצעות פרטיות: מניות, אג"ח או הלוואות של חברות פרטיות וגם ציבוריות, שמוצעות ישירות ובלי תשקיף.
- קרנות גידור פרטיות: בדרך כלל שותפות מוגבלת, שבה המנהל הוא השותף הכללי ואתה שותף מוגבל.
- קרנות הון פרטי והון סיכון: השקעה בחברות פרטיות לטווח ארוך, לרוב דרך קרן עם התחייבות הון.
- קרנות אשראי וחוב פרטי: הלוואות לחברות, ליזמי נדל"ן או לעסקים, מחוץ למערכת הבנקאית.
- נדל"ן מניב דרך קרן או שותפות: בניין משרדים, מרכז לוגיסטי או דיור להשכרה, בארץ ובחו"ל.
- מוצרים מובנים: מוצר שהתשואה שלו תלויה בנוסחה, למשל במדד מסוים, לעיתים עם הגנה חלקית על הקרן.
- קרנות מזינות: קרן ישראלית שמרכזת כסף של כמה משקיעים ומשקיעה אותו כגוף אחד בקרן בינלאומית גדולה, שאחרת דורשת סכום מינימום גבוה מאוד.
- ניהול תיקים ייעודי: בתי השקעות ומנהלי תיקים מציעים ללקוחות כשירים לעיתים מסלולים ומוצרים שלא מוצעים לכולם.
השקעות אלטרנטיביות במספרים
לפני שמתלהבים, כדאי להבין את גודל המגרש ואת התנאים שבהם משחקים בו.
קרנות גידור: בעולם ובישראל
לפי חברת המחקר HFR, ההון בתעשיית קרנות הגידור העולמית הגיע לכ-5.64 טריליון דולר בסוף הרבעון השלישי של 2026, עלייה רבעונית 16 ברציפות. רוב הכסף החדש זרם לקרנות הגדולות, שמנהלות יותר מ-5 מיליארד דולר.
בישראל, לפי הסקר השנתי של גלבוע קרנות מנובמבר 2025 (כפי שפורסם בגלובס בינואר 2026), פעלו 232 קרנות גידור, עם 33 קרנות חדשות ו-14 שנסגרו. הן מנהלות יחד כ-75 מיליארד ₪.
והתשואות? גלובס בדק כ-20 קרנות מנייתיות ב-2025, ורק שלוש מהן עקפו את מדד ת"א 125. קרן גידור אינה מבטיחה תשואה עודפת, ולעיתים קרובות היא מפגרת אחרי מדד זול.
נעילה וחלונות פדיון
לפי האתר לחינוך משקיעים של ה-SEC, קרנות גידור מאפשרות בדרך כלל פדיון עד ארבע פעמים בשנה, ולעיתים קרובות קובעות תקופת נעילה של שנה ויותר שבה אי אפשר למשוך בכלל. חלקן גובות עמלת פדיון, ולרוב הן רשאיות להקפיא פדיונות בזמן משבר.
במילים פשוטות: הכסף שלך זמין כשהקרן מאפשרת, לא כשאתה צריך. זה ההבדל הגדול מול קרן נאמנות או קרן סל, שאפשר לפדות כמעט בכל יום מסחר.
הון פרטי, חוב פרטי ושוק המשני
בקרנות הון פרטי אתה מתחייב לסכום, והקרן מושכת אותו בהדרגה כשהיא מוצאת עסקאות. את הכסף מקבלים חזרה בעיקר כשהחברות נמכרות, ולכן מדובר בהשקעה לשנים ארוכות.
שוק החוב הפרטי צמח מאוד בעשור האחרון. קרן המטבע הבינלאומית העריכה באפריל 2024 שמדובר בשוק של כ-2 טריליון דולר, והזהירה מחוסר שקיפות, ממינוף ומהערכות שווי שמתעדכנות לאט.
מי שרוצה לצאת לפני הזמן יכול לפעמים למכור את חלקו בשוק המשני (סקנדריז). לפי בנק ההשקעות ג'פריז, היקף העסקאות בשוק הזה הגיע לשיא של 118 מיליארד דולר במחצית הראשונה של 2026, עלייה של 15% לעומת השנה הקודמת. חשוב לדעת שמכירה כזו נעשית לעיתים בהנחה על השווי הרשום.
אשראי חוץ בנקאי ונדל"ן
פלטפורמות הלוואות בין אנשים (P2P) בישראל צריכות רישיון "מערכת לתיווך באשראי" מרשות שוק ההון, ביטוח וחיסכון, לפי חוק הפיקוח על שירותים פיננסיים מוסדרים. הרישיון לא אומר שההלוואות בטוחות. הוא אומר שיש גוף מפוקח שמתווך.
בנדל"ן דרך שותפות או קרן, הסיכון העיקרי הוא בפרויקט עצמו: עיכובים, עלויות בנייה, מימון בנקאי ויכולת למכור או להשכיר. בדוק תמיד מי היזם, מה הביטחונות, ומה קורה לכסף שלך אם הפרויקט נתקע.
דמי ניהול: 2/20 ו"קו הגאות"
מבנה העמלות הקלאסי בקרנות גידור נקרא 2/20. לפי ה-SEC, מקובל לשלם דמי ניהול של 1% עד 2% מהנכסים, ועוד 15% עד 20% מהרווח. בישראל, לפי גלובס, מקובל 1.5% עד 2% ועוד 20% מהרווח.
דמי ההצלחה כפופים בדרך כלל ל"קו הגאות" (High Water Mark): המנהל גובה דמי הצלחה רק על רווח חדש, אחרי שהקרן חזרה לשיא הקודם שלה. לפעמים יש גם תשואת סף, שמתחתיה לא משלמים דמי הצלחה בכלל.
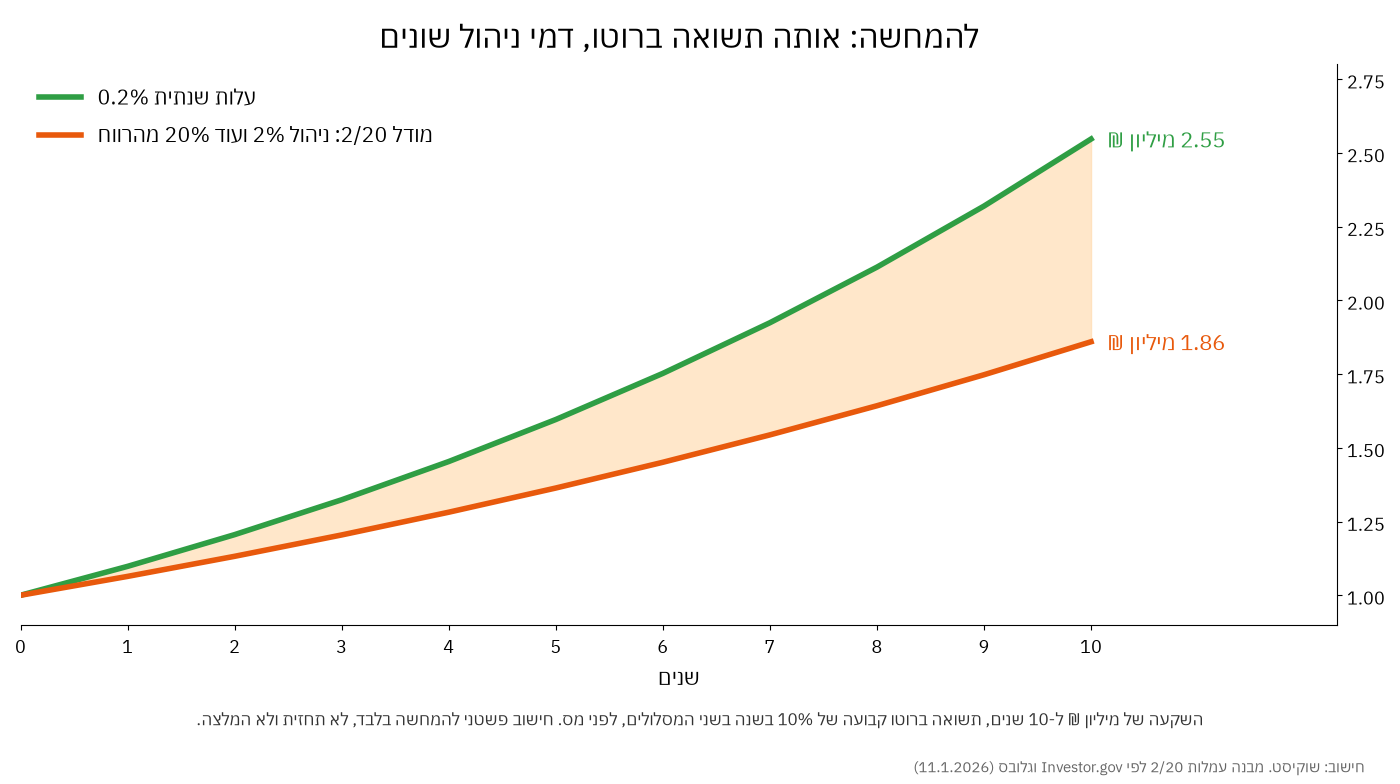
החישוב מראה למה זה כל כך חשוב. באותה תשואה ברוטו, מיליון ₪ בעלות שנתית של 0.2% הופכים לכ-2.55 מיליון ₪ אחרי 10 שנים, ובמודל 2/20 לכ-1.86 מיליון ₪. כדי שהקרן תשתלם, המנהל צריך לייצר תשואה עודפת משמעותית, שנה אחרי שנה.
ויש עלויות נוספות שלא תמיד בולטות: הוצאות משפטיות וביקורת, דמי מנהלן ונאמן, עמלות הפצה למגייס, ועלויות מימון אם הקרן ממונפת. בקש את כל הרשימה בכתב.
הסיכונים כשאין תשקיף
ההשקעות האלה לא רעות מעצם טבען. אבל הן מגיעות בלי חלק גדול מההגנות שאתה רגיל אליהן בשוק הציבורי.
- אין תשקיף: אף רגולטור לא בדק את מסמכי ההצעה. מה שכתוב במצגת הוא מה שהמגייס בחר לכתוב.
- חוסר נזילות: נעילה, חלונות פדיון נדירים, אפשרות להקפאת פדיונות. ייתכן שלא תוכל לצאת כשתרצה.
- מינוף: הלוואות ונגזרים מגדילים רווחים, אבל גם הפסדים. במצב קיצון אפשר להפסיד יותר ממה שנראה סביר על הנייר.
- הערכת שווי לא שקופה: נכסים לא סחירים מוערכים לפי מודל, לא לפי מחיר בשוק. דוח "יציב" יכול להסתיר ירידה שעוד לא נרשמה.
- ריכוזיות: הרבה קרנות מחזיקות מעט נכסים. כשנכס אחד נופל, זה מורגש בכל התיק.
- סיכון מנהל: הכול תלוי באדם או בצוות קטן, ביושר שלהם, ביכולת שלהם ובמערכות הבקרה סביבם.
כשזה נגמר רע: מקרים אמיתיים
אין כאן כדי לומר שכל קרן פרטית היא הונאה. אבל כדאי להכיר את הדפוסים, כי הם חוזרים על עצמם.
מיידוף, ארה"ב: ברני מיידוף ניהל את אחת מהונאות הפונזי הגדולות בהיסטוריה ונידון ב-2009 ל-150 שנות מאסר. לפי משרד המשפטים האמריקאי, קרן הפיצוי שהקים שילמה עד דצמבר 2024 יותר מ-4.3 מיליארד דולר ל-40,930 נפגעים, כ-93.7% מההפסדים שהוכחו. זה לקח יותר מעשור.
ארכגוס, ארה"ב: משרד משפחתי שפעל כמו קרן גידור פרטית, עם מינוף עצום וריכוז בכמה מניות. בקריסה במרץ 2021 נגרמו הפסדים של מיליארדי דולרים לבנקים שמימנו אותו. מייסדו, ביל הוואנג, הורשע ונידון ל-18 שנות מאסר, וחויב בהשבה של יותר מ-9 מיליארד דולר.
ערן מזרחי, ישראל: מנהל השקעות שהורשע ב-2013 בעבירות מרמה, גניבה בידי מורשה, זיוף והלבנת הון כלפי לקוחותיו, בהיקף של עשרות מיליוני שקלים. בית המשפט המחוזי בתל אביב גזר עליו 12 שנות מאסר בפועל.
קרן אור, ישראל: גוף שגייס בשנים 2012 עד 2014 כ-80 מיליון ₪ מכ-500 משקיעים, עם הבטחה לתשואה של 23% בשנתיים מפרויקטים של תמ"א 38. הוא נכנס לפירוק ב-2014. ב-2017 הוגש כתב אישום נגד בעלי השליטה בגין גיוס ללא תשקיף ומרמה, שבו נטען בין היתר שכספי משקיעים חדשים שימשו לתשלום לוותיקים.
המכנה המשותף: תשואה גבוהה ו"יציבה" מדי, דיווח שמגיע מהמנהל עצמו, ומעט מאוד בקרה חיצונית אמיתית.
מה כן מפוקח, ומה השתנה ב-2026
גם בלי תשקיף, זה לא מערב פרוע לגמרי. איסורי התרמית חלים על כולם, ובארה"ב ה-SEC מציינת שלמנהלי קרנות גידור יש חובת אמונים כלפי הקרן.
בישראל, מנהל תיקים חייב רישיון מהרשות לניירות ערך, ופלטפורמות אשראי חוץ בנקאי צריכות רישיון מרשות שוק ההון. לעומת זאת, לפי גלובס, מנהלי קרנות גידור פרטיות לא חייבים בהכרח ברישיון מהרשות, והרשות הבהירה שהן רשאיות לפעול רק במסגרת הפטורים: משקיעים כשירים או עד 35 משקיעים שאינם כשירים. הן גם לא רשאיות לפרסם תשואות לציבור.
הבשורה הגדולה של השנה היא דווקא למי שאינו כשיר. ב-28 ביולי 2026 אישרה הכנסת סופית תיקון לחוק השקעות משותפות בנאמנות. התיקון מעגן באופן קבוע את קרנות הגידור בנאמנות, שפעלו עד אז כהוראת שעה והגיעו להיקף של כ-5.7 מיליארד ₪, ויוצר קטגוריה חדשה של "קרנות השקעות פרטיות בנאמנות".
הקרנות האלה יוכלו להשקיע גם בנכסים לא סחירים, כמו חוב פרטי ומניות פרטיות, תחת פיקוח הרשות לניירות ערך. הכללים המפורטים יקבעו בהמשך על ידי הרשות, כך שעדיין לא ברור איך המוצרים ייראו בפועל.
מס ועלויות: היסודות
המיסוי תלוי מאוד במבנה ההשקעה, ולכן כאן רק העקרונות. לפני השקעה משמעותית, שווה לשבת עם רו"ח שמכיר את התחום.
- קרן גידור כשותפות: לרוב היא שקופה לצורכי מס. המשמעות היא שאתה עשוי לשלם מס על הרווחים שלה בכל שנה, גם על רווחים שלא מומשו וגם אם לא משכת שקל. השיעור ליחיד הוא בדרך כלל 25%, ועלול לעלות ל-30% אם הקרן דורשת הוצאות מימון.
- קרן גידור בנאמנות: מס רווח הון משלמים רק בפדיון, כמו בקרן נאמנות רגילה. זה יתרון של דחיית מס.
- מס יסף: ב-2026 מי שהכנסתו השנתית עוברת 721,560 ₪ משלם 3% נוספים, ועל הכנסה הונית מעל התקרה עוד 2%. אצל משקיעים כשירים זה רלוונטי לא פעם.
- קרנות בחו"ל ומוצרים מורכבים: יכולים להיות כפופים לדיווח מיוחד ולכללי מס של מדינה אחרת. ודא מראש מי מכין את הדיווחים ומה הם יעלו לך.
צ'קליסט לפני שמשקיעים
לפני שאתה חותם, עבור על הרשימה. אם אין לך תשובה ברורה לאחת השאלות, זו לא השקעה שכדאי למהר אליה.
שאלות לשאול את המנהל
- מה בדיוק האסטרטגיה, ואיפה היא עלולה להפסיד?
- מה הניסיון שלך, ומה התשואות המבוקרות בכל השנים, כולל הרעות?
- מי המנהלן, מי הנאמן, מי רו"ח המבקר ומי מחזיק בפועל בכסף?
- איך מעריכים את שווי הנכסים, וכמה מההערכה נעשית על ידי גורם בלתי תלוי?
- מה דמי הניהול, דמי ההצלחה, קו הגאות וכל ההוצאות הנוספות?
- מה תקופת הנעילה, כל כמה זמן אפשר לפדות, וכמה התראה צריך לתת?
- האם יש מינוף, כמה, וממי?
- כמה כסף שלך מושקע בקרן?
בדיקת נאותות שלך
- לחפש את שם המנהל והקרן בפרסומי הרשות לניירות ערך ובפסקי דין.
- לבדוק אם המנהל מחזיק ברישיון מנהל תיקים, ואם הפלטפורמה מחזיקה ברישיון מרשות שוק ההון.
- לבקש את הדוחות הכספיים המבוקרים האחרונים, לא רק מצגת.
- לקרוא את הסכם השותפות או מסמך ההצעה במלואו, רצוי עם עורך דין.
- לבדוק מי מקבל עמלה על כך שהמליץ לך על ההשקעה.
- להחליט מראש כמה מהתיק אתה מוכן להשאיר נעול, ולא לחרוג מזה.
למי זה לא מתאים
להיות כשיר לפי החוק לא אומר שההשקעות האלה מתאימות לך. המבחן החוקי בודק כמה כסף יש לך, לא מה אתה צריך ממנו.
- מי שעשוי להזדקק לכסף בשנים הקרובות, לדירה, לעסק או לעזרה למשפחה.
- מי שעבר את הסף בזכות אירוע חד פעמי, כמו מכירת חברה או ירושה, ועדיין לא בנה תיק מפוזר.
- מי שאין לו זמן או כלים לקרוא הסכם שותפות ולשאול שאלות קשות.
- מי שמחפש "תשואה בטוחה". אין דבר כזה, ובטח לא בהשקעה בלי תשקיף.
- מי שרוב הונו כבר מרוכז בנכס אחד, למשל נדל"ן או מניות של המעסיק.
שאלות נפוצות
האם הדירה שלי נספרת בנכסים הנזילים?
לא. בישראל נדל"ן לא נספר בכלל, גם לא נדל"ן להשקעה. בארה"ב דירת המגורים העיקרית לא נספרת, אבל נדל"ן להשקעה כן.
האם קרן פנסיה וקופת גמל נספרות?
קרן פנסיה בדרך כלל לא. קרן השתלמות בדרך כלל כן. לגבי קופת גמל להשקעה ופוליסת חיסכון יש גורמים שלא סופרים אותן, ולכן כדאי לוודא מראש מול מי שנותן לך את האישור.
בן הזוג שלי מרוויח ואני לא. אפשר להצטרף?
במבחני ההכנסה יש סף לתא משפחתי, ולכן אפשר לחבר הכנסות. במבחן הנכסים הנזילים בלבד אין סף נפרד לתא משפחתי.
אם הייתי כשיר בשנה שעברה, אני עדיין כשיר?
לא בהכרח. הבדיקה נעשית לפני כל רכישה, ולפי עמדת הרשות אישור רו"ח או עורך דין צריך להיות מלפני לא יותר משלושה חודשים.
אפשר להשקיע בקרן גידור בלי להיות כשיר?
כן, בשתי דרכים: כאחד מעד 35 משקיעים לא כשירים שהקרן רשאית לקבל, או דרך קרן גידור בנאמנות, שמפוקחת ופתוחה לציבור בסכומים נמוכים בהרבה.
מה ההבדל בין "משקיע כשיר" ל"לקוח כשיר"?
משקיע כשיר מוגדר בחוק ניירות ערך ונוגע להצעות ללא תשקיף. לקוח כשיר מוגדר בחוק הסדרת העיסוק בייעוץ השקעות ונוגע לשירות שמקבלים מיועץ או ממנהל תיקים. אלה שתי רשימות שונות, עם תנאים שונים.
האם מי שמציע לי השקעה חייב לבדוק שאני כשיר?
כן. החוק דורש שהמציע יבדוק בעצמו, וההצהרה שלך לבדה לא מספיקה לפי עמדת הרשות.
מה לעשות עכשיו
- לבדוק בטבלה באיזה מבחן אתה עשוי לעמוד, ולאסוף אישורי יתרות ותלושים או דוחות מס.
- אם אתה קרוב לסף, לבקש מרו"ח לפרט מה נספר כנכס נזיל ומה לא.
- לפני כל השקעה פרטית, לעבור על הצ'קליסט ולבקש את כל העמלות והתנאים בכתב.
- לקבוע מראש איזה אחוז מהתיק יכול להיות נעול לשנים, ולהשאיר את רוב הכסף במוצרים נזילים ומפוזרים.
- אם אתה לא כשיר ורוצה חשיפה דומה, לבדוק את קרנות הגידור בנאמנות ואת הקרנות הפרטיות בנאמנות שעוד יגיעו.
המידע במדריך הוא כללי ואינו ייעוץ השקעות, ייעוץ מס או ייעוץ משפטי, ואינו תחליף לייעוץ המתחשב בנתונים ובצרכים של כל אדם. הסכומים והכללים נכונים ל-25.10.2026 ועשויים להשתנות.
התוכן נכתב בשילוב עם בינה מלאכותית.


