
הכסף הנזיל לפני החלטת הריבית: פיקדון, קרן כספית או מק"מ?
ביום רביעי בנק ישראל מחליט על הריבית, וזה זמן טוב לבדוק איפה יושב הכסף הנזיל שלכם. הכתבה משווה בין פיקדון בנקאי, קרן כספית ומק"מ: איך כל אחד מגיב לשינוי בריבית, כמה מס משלמים, מה העלויות ומה הנזילות. תמצאו בה חישוב של מה נשאר ביד אחרי מס על 100 אלף ש"ח בשלושה תרחישי אינפלציה, ורשימת בדיקות שתעזור לכם לבחור.
הכסף שיושב בעו"ש הוא כנראה העובד הכי פחות יעיל במשפחה: מגיע כל יום, ולא מייצר כלום. וביום רביעי, 21 באוקטובר, בנק ישראל מחליט על הריבית. היום היא עומדת על 3.25%, והפריים על 4.75%.
אם אתם מחזיקים כסף לטווח קצר, לקרן חירום, למקדמה על דירה או עד שתחליטו מה לעשות איתו, זה זמן טוב לבדוק איפה הוא יושב. שלוש האפשרויות הנפוצות הן פיקדון בבנק, קרן כספית ומק"מ. כולן נחשבות סולידיות, אבל ההבדלים ביניהן במס, בנזילות ובתגובה לריבית יכולים להגיע למאות שקלים בשנה על כל 100 אלף ש"ח.
מה צפוי ביום רביעי
הריבית בישראל ירדה ל-3.25% בהחלטה של 3 בספטמבר. לקראת ההחלטה הבאה יש בין הכלכלנים חילוקי דעות. ניסן אברהם, כלכלן ביחידת המחקר של הבורסה לניירות ערך בתל אביב, מעריך שהסבירות להורדה נוספת נמוכה.
לדבריו, הירידה במדד ספטמבר נובעת בעיקר מגורמים עונתיים וזמניים, כמו מבצעי החגים והוזלת הדלק. הוא מזכיר גם שהפחתת מס הבלו על הדלק מסתיימת בסוף אוקטובר, ואם לא תוארך, מחירי הדלק עלולים לעלות מחדש בנובמבר. ההחלטה שאחרי כן צפויה ב-23 בנובמבר.
שלוש האפשרויות בקצרה
- פיקדון בנקאי: הסכם עם הבנק על ריבית לתקופה מוגדרת. פשוט ומוכר, אבל הריבית תלויה במשא ומתן שלכם, ושבירה מוקדמת עלולה לעלות לכם בריבית שנצברה.
- קרן כספית: קרן נאמנות שמשקיעה בנכסים סולידיים לטווח קצר, כמו מק"מ ופיקדונות. לפי בנק ישראל, אפשר לפדות אותה בכל יום מסחר ולקבל את הכסף תוך יום מסחר אחד.
- מק"מ: מלווה קצר מועד שבנק ישראל מנפיק לתקופה של עד שנה. הוא נסחר בבורסה, כך שאפשר לקנות ולמכור אותו בכל יום מסחר דרך חשבון ההשקעות.
מה קורה לכל אחת כשהריבית זזה
בפיקדון בריבית קבועה, הריבית ננעלת ביום ההפקדה. אם בנק ישראל יוריד ריבית, תמשיכו לקבל את מה שסגרתם עד סוף התקופה. אם יעלה, תישארו עם הריבית הישנה. בפיקדון בריבית משתנה, הריבית בדרך כלל צמודה לפריים ומתעדכנת איתו.
קרן כספית מחזיקה נכסים קצרים מאוד, עם מח"מ ממוצע של עד 90 יום. לכן התשואה שלה מתיישרת עם הריבית החדשה תוך זמן קצר, בשני הכיוונים.
במק"מ, התשואה ננעלת ביום הקנייה אם מחזיקים עד הפדיון. במכרז של 6 באוקטובר הונפק מק"מ לשנה (סדרה 1017) בתשואה ממוצעת של 3.21%, ומק"מ לשלושה חודשים בתשואה ממוצעת של 3.12%. מי שמוכר לפני הפדיון מקבל את מחיר השוק באותו יום, שיכול להיות מעט גבוה או נמוך יותר.
המס: כאן מסתתר ההבדל הגדול
בפיקדון ובמק"מ משלמים מס של 15% על הרווח הנומינלי, כלומר על כל הריבית, כולל החלק שרק מפצה על האינפלציה. בקרן כספית שיעור המס גבוה יותר, 25%, אבל הוא חל רק על הרווח הריאלי, מה שנשאר אחרי ניכוי האינפלציה.
יש גם הבדל בתזמון. בקרן כספית המס נגבה רק כשפודים, כך שכל עוד הכסף בפנים, גם החלק שמיועד למס ממשיך לעבוד. ובמק"מ, הפסד שנוצר במכירה לפני הפדיון אפשר לקזז מול רווחים אחרים בשוק ההון, מה שאי אפשר לעשות בפיקדון.
מה זה אומר בשקלים? חישבנו כמה נשאר ביד אחרי מס על 100 אלף ש"ח לשנה, בשלושה תרחישי אינפלציה. הנחנו פיקדון בריבית של 3.0% (הנחה להמחשה בלבד, ההצעות בפועל משתנות בין בנקים ולקוחות) ומק"מ בתשואה של 3.21% מהמכרז האחרון.
לקרן הכספית הנחנו תשואה שנתית של כ-3.26%, התשואה השנתית הממוצעת בענף לפי FUNDER אם תשואת ספטמבר (0.27% בממוצע) תחזור כל חודש.
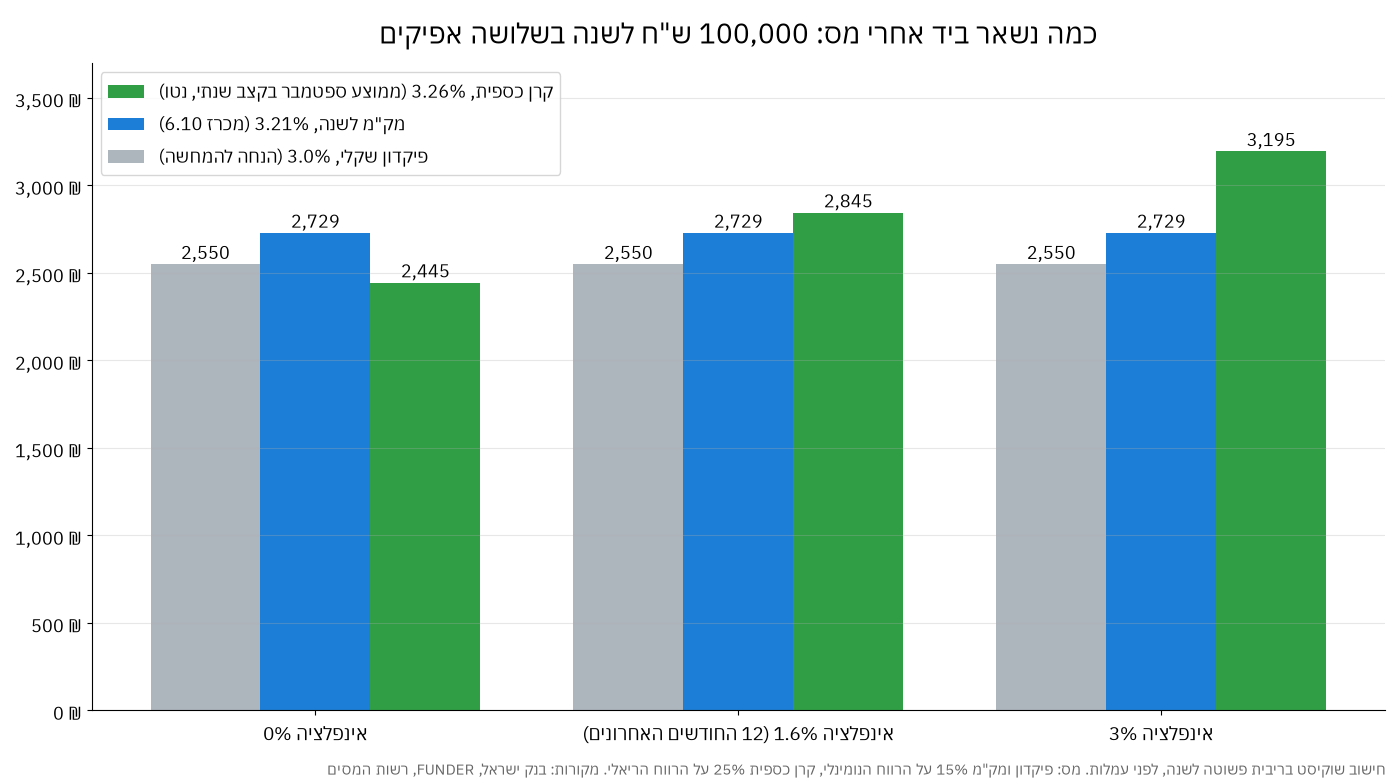
התוצאה: באינפלציה של 1.6%, קצב 12 החודשים האחרונים לפי בנק ישראל, הקרן הכספית משאירה כ-2,845 ש"ח, המק"מ כ-2,729 ש"ח והפיקדון כ-2,550 ש"ח. ככל שהאינפלציה גבוהה יותר, היתרון של הקרן גדל, כי המס שלה חל על פחות כסף. באינפלציה אפסית המצב מתהפך, והקרן משאירה רק כ-2,445 ש"ח.
בהנחות האלה, נקודת האיזון בין הקרן הכספית למק"מ היא אינפלציה של כ-1.1% בשנה. מתחת לזה המק"מ משאיר יותר אחרי מס, ומעל זה הקרן. החישוב לא כולל עמלות ודמי משמרת, ועליהם מיד.
עלויות ונזילות
- קרן כספית: לפי FUNDER, דמי הניהול הממוצעים בענף הם כ-0.15% בשנה, בטווח שבין 0% ל-0.25%. לפי בנק ישראל, בקנייה דרך הבנק אין דמי משמרת ואין עמלות קנייה ומכירה. הנזילות יומית.
- מק"מ: אין דמי ניהול, אבל ייתכנו עמלות קנייה ומכירה ודמי משמרת, לפי ההסכם שלכם עם הבנק או בית ההשקעות. בסכומים קטנים העמלות האלה יכולות לאכול חלק מהתשואה. הוא נסחר בבורסה בכל יום מסחר.
- פיקדון: בלי עמלות, אבל הנזילות תלויה בסוג הפיקדון. יש פיקדונות עם נקודות יציאה, ויש כאלה ששבירה שלהם לפני הזמן עלולה לבטל את הריבית שנצברה.
איך בוחרים קרן כספית
הענף גדל מאוד. לפי FUNDER, בסוף ספטמבר פעלו 44 קרנות כספיות עם נכסים של כ-184.6 מיליארד ש"ח, ועשר הגדולות מחזיקות כ-45% מהכסף. הקרנות דומות מאוד זו לזו: בספטמבר התשואות שלהן נעו בטווח צר של 0.23% עד 0.30%.
כשהנכסים כמעט זהים, דמי הניהול הם לרוב ההבדל המרכזי. כמה דברים לבדוק:
- דמי ניהול: על 100 אלף ש"ח, פער של 0.2% בשנה הוא 200 ש"ח. זה סכום שחוזר כל שנה.
- תשואה לאורך זמן: השוו תשואה ל-12 חודשים, לא רק לחודש האחרון. לפי FUNDER, התשואות ב-12 החודשים האחרונים נעו בין 3.67% ל-4.00%.
- שקלית או במטבע חוץ: יש גם קרנות כספיות במטבע חוץ. ודאו שאתם קונים את מה שהתכוונתם.
- איך קונים: דרך חשבון ההשקעות בבנק או בבית השקעות, כמו כל קרן נאמנות. כמה גופים מנהלים קרנות כאלה, ושווה להשוות ביניהם לפי דמי הניהול והתשואה ולא לפי השם.
אז מה מתאים למי?
- כסף שאולי תצטרכו מחר, כמו קרן חירום: קרן כספית יכולה להתאים, בזכות נזילות יומית ותשואה שמתעדכנת עם הריבית.
- סכום שתצטרכו בתאריך ידוע: פיקדון או מק"מ לתקופה שמתאימה לתאריך נועלים תשואה מראש, בלי הפתעות בדרך.
- מי שמעדיף לא לפתוח חשבון ניירות ערך: פיקדון הוא האפשרות הפשוטה ביותר. שווה להשוות הצעות בין בנקים ולנסות לשפר את הריבית.
מה לעשות עכשיו
- מפו את הכסף הנזיל: כמה יש בעו"ש, בפיקדונות ובקרנות, ומתי תצטרכו כל סכום.
- בדקו מה הבנק נותן לכם בפועל: בקשו את ריבית הפיקדון בכתב והשוו אותה לתשואת המק"מ האחרונה, 3.21% לשנה, ולתשואה אחרי מס.
- אם יש לכם קרן כספית, בדקו את דמי הניהול: אם הם קרובים לקצה העליון של הטווח, שווה לבדוק חלופות.
- הכירו את התרחישים לפני רביעי: אם הריבית תרד, פיקדון קבוע ומק"מ שכבר קניתם שומרים על התשואה שנעלתם. קרן כספית תתעדכן לבד, בשני הכיוונים.
- לפני החלטה: ודאו שהיא מתאימה למצב ולצרכים שלכם, ואם צריך, התייעצו עם יועץ השקעות מורשה או מתכנן פיננסי.
התוכן בכתבה זו הוא מידע כללי ולימודי בלבד, ואינו מהווה ייעוץ השקעות, שיווק השקעות, ייעוץ מס או המלצה לפעולה כלשהי. החישובים מבוססים על הנחות פשוטות להמחשה, והתשואה וחבות המס בפועל תלויות בנתונים האישיים שלכם. הנתונים נכונים למועד הכתיבה, 18.10.2026, ועשויים להשתנות.
התוכן נכתב בשילוב עם בינה מלאכותית.


