
לשבור את החיסכון או ללוות כנגדו? כך משווים בין משיכה, הלוואה מהקופה והלוואה מהבנק
כשצריכים סכום גדול, אפשר למשוך מקרן ההשתלמות או מקופת הגמל, ללוות כנגד החיסכון או לקחת הלוואה מהבנק. בדקנו את הריביות שכמה גופים מוסדיים מפרסמים על הלוואות כנגד חיסכון, הסברנו כמה עולה משיכה מוקדמת במס ומה מפסידים בתשואה, והשווינו בין שלוש הדרכים בטבלה אחת. לקראת החלטת הריבית של בנק ישראל ב-21.10, בסוף הכתבה מחכה לכם גם צ'קליסט קצר לפני שמחליטים.
רכב שהתקלקל, שיפוץ שהתארך, עזרה לילד שעובר דירה. ברגע כזה הרבה אנשים נכנסים לאזור האישי של קרן ההשתלמות, רואים סכום יפה ושואלים את עצמם אם פשוט למשוך. לפני שאתם לוחצים, כדאי לדעת שיש עוד שתי דרכים להגיע לאותו כסף, ולכל אחת מהן מחיר אחר.
גם התזמון מעניין. ב-21 באוקטובר בנק ישראל מחליט על הריבית: היום היא עומדת על 3.25%, והפריים על 4.75%. רוב ההלוואות כנגד חיסכון בנויות על הפריים, כך שכל שינוי בהחלטה יעבור ישירות להחזר החודשי.
שלוש דרכים להגיע לאותו כסף
- משיכה (שבירת החיסכון): הכסף יוצא מהקופה. אין ריבית ואין החזרים, אבל הסכום מפסיק לצבור תשואה, ובמקרים רבים משלמים עליו מס.
- הלוואה כנגד החיסכון: הגוף שמנהל את הקופה מלווה לכם, והחיסכון משמש בטוחה. הכסף נשאר מושקע וממשיך לצבור תשואה, ואתם מחזירים קרן וריבית מחשבון הבנק.
- הלוואה מהבנק או מגוף חוץ בנקאי: החיסכון לא מעורב בכלל. הריבית נקבעת לפי הפרופיל שלכם, ולרוב היא גבוהה יותר, כי לנותן האשראי אין בטוחה כזו ביד.
באתר כל זכות מציינים שחוסכים בקרנות השתלמות יכולים לקבל הלוואות בריביות נמוכות ובתנאי החזר נוחים יותר מאשר בבנקים. ברוב המקרים זה נכון. אבל "זול יותר" לא אומר "בחינם", ויש כמה מלכודות שכדאי להכיר לפני שחותמים.
כמה זה עולה: הריביות שהגופים מפרסמים
ב-20.10.2026 בדקנו את עמודי ההלוואות של כמה גופים מוסדיים. חלקם מפרסמים ריבית מינימלית ביחס לפריים, וחלקם לא מפרסמים מספר בכלל ומסבירים שהריבית נקבעת בחיתום. בכל מקרה מדובר בריבית "החל מ": הריבית הסופית תלויה בסוג המוצר, בנזילות הכספים, בתקופה, במסלול ההחזר ובבדיקת האשראי שלכם.
| גוף | ריבית מינימלית מפורסמת, כספים נזילים | כספים לא נזילים | שיעור הלוואה מרבי בקרן השתלמות (נזיל / לא נזיל) |
|---|---|---|---|
| מור | פריים פחות 0.75% עד 5 שנים, פריים פחות 0.25% ל-5 עד 7 שנים | לא מפורט בנפרד | 80% / 50% |
| הפניקס | פריים פחות 0.5% עד 3 שנים, פריים פחות 0.35% ל-3 עד 5 שנים, פריים פחות 0.25% ל-5 עד 7 שנים | השתלמות: פריים פלוס 1% עד 5 שנים. גמל: פריים פלוס 1% עד פריים פלוס 2% | 75% / 45% |
| אנליסט (עלון ינואר 2026) | בין פריים פחות 0.6% לפריים פלוס 0.5%, לפי תקופה וסוג הלוואה | פריים פלוס 0.5% | 75% (80% לשכיר עם הפקדות שוטפות במסלול לא מנייתי) / 50% |
| מנורה מבטחים (קרן השתלמות אומגה) | שפיצר ובלון: פריים פחות 0.5%. גרייס מלא: פריים | לא מפורט בנפרד | 78% / 48% |
| כלל | לא מפורסמת באתר (פריים, קבועה צמודה או קבועה לא צמודה) | לא מפורסמת | 80% / 50% |
| הראל | לא מפורסמת באתר (פריים או צמודה למדד) | לא מפורסמת | לא מפורסם באתר |
מקור: עמודי ההלוואות ומסמכי ההלוואות באתרי הגופים, נבדק 20.10.2026. במסלולי מניות שיעור ההלוואה המרבי נמוך יותר. הריבית הסופית נקבעת בהסכם ההלוואה.
בתרגום לאחוזים, עם פריים של 4.75%: הטווח שמתפרסם לכספים נזילים מתחיל בכ-4% ומגיע לכ-5.25%. בכספים לא נזילים התוספת עוברת לצד של הפלוס, והריבית שמתפרסמת נעה בין כ-5.25% לכ-6.75%. גם הסכום קטן יותר: בערך חצי מהצבירה בקרן השתלמות לא נזילה, וסביב 30% בקופת גמל לא נזילה.
חלק מהגופים מציעים גם ריבית קבועה צמודה למדד. היא לא זזה עם החלטות הריבית, אבל הקרן וההחזרים צמודים לאינפלציה, שעמדה על 1.6% ב-12 החודשים האחרונים לפי בנק ישראל.
מה קורה לחיסכון כשלוקחים הלוואה
הכסף בקופה ממשיך להיות מושקע באותו מסלול, והוותק ממשיך להיספר. זה היתרון הגדול. אבל כל עוד ההלוואה פתוחה, החיסכון כבר לא לגמרי חופשי:
- שעבוד: החיסכון הוא הבטוחה. בחלק מהגופים אי אפשר למשוך או להעביר את הקרן עד שההלוואה נסגרת, ובאחרים מתאפשרת משיכה חלקית רק אם נשארת בטוחה מספיקה. גם קופת גמל להשקעה עם יתרת הלוואה לא ניתנת להעברה לגוף אחר.
- ריבית משתנה: הלוואה בפריים מתעדכנת אוטומטית בכל שינוי של ריבית בנק ישראל. הורדה תוזיל את ההחזר, העלאה תייקר אותו.
- הימור על התשואה: ההלוואה משתלמת כשהחיסכון מרוויח יותר ממה שאתם משלמים בריבית. בשנה טובה בשוק זה קורה. בשנה רעה אתם משלמים ריבית וגם רואים את החיסכון יורד.
- אם לא מחזירים: הגוף רשאי לקזז את החוב מהחיסכון. אם הכספים לא נזילים, קיזוז כזה הוא בעצם משיכה מוקדמת, עם המס שבא איתה.
- בדיקת אשראי: גם כאן בודקים אתכם. חלק מהגופים כותבים במפורש שהריבית הסופית תלויה בדירוג האשראי, או שיפנו ללשכת אשראי לפני האישור.
כמה עולה לשבור את החיסכון
כאן הכול תלוי במוצר, ובעיקר בשאלה אם הכסף כבר נזיל.
| מוצר | מתי אפשר למשוך בלי מס | מה קורה במשיכה לפני כן |
|---|---|---|
| קרן השתלמות (שכיר) | אחרי 6 שנים מההפקדה הראשונה, או אחרי 3 שנים למימון השתלמות או לימודים, או אחרי 3 שנים למי שהגיע לגיל פרישה | חלק המעסיק וכל הרווחים חייבים במס לפי המדרגה השולית שלכם. הקרן עשויה לנכות במקור 47%, אלא אם הצגתם אישור מפקיד השומה |
| קרן השתלמות נזילה | כבר עכשיו (על הפקדות עד התקרה) | אין מס, אבל מוותרים על צמיחה עתידית פטורה ממס, באפיק היחיד לטווח בינוני שנשאר עם פטור כזה |
| קופת גמל להשקעה | אפשר למשוך בכל עת | מס של 25% על הרווח הריאלי. מי שמושך כקצבה אחרי גיל 60 פטור ממס, ומשיכה עכשיו מוותרת על האפשרות הזו לגבי הסכום שנמשך |
| קופת גמל לתגמולים (חיסכון פנסיוני) | בדרך כלל רק בגיל פרישה, כקצבה | משיכה שלא כדין חייבת במס של 35% לפחות, למעט מקרים חריגים שקבועים בחוק |
מקורות: כל זכות (קרן השתלמות, קופת גמל להשקעה), אתר כלל ביטוח ופיננסים (מס על קופת גמל). לעצמאים ולעובדי הוראה חלק מהכללים שונים.
כדי לראות מה זה אומר בשקלים, לקחנו דוגמה: קרן השתלמות של שכיר, 100 אלף ש"ח, שעוד לא הגיעה ל-6 שנים. נניח ש-20 אלף מהם הם ההפקדות שלכם, 60 אלף של המעסיק ו-20 אלף רווחים.
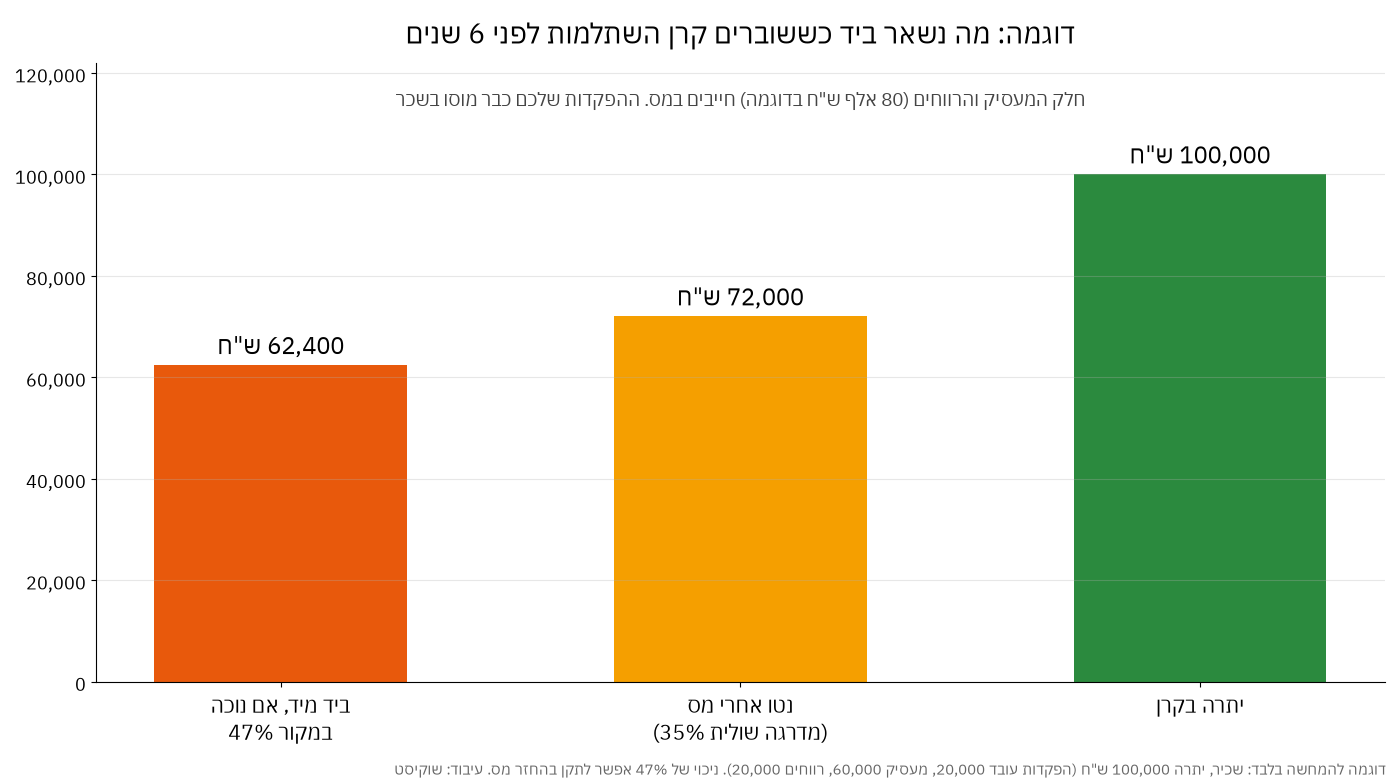
במשיכה מוקדמת, 80 אלף ש"ח (חלק המעסיק והרווחים) ימוסו לפי המדרגה השולית. במדרגה של 35% תשלמו 28 אלף ש"ח מס, ויישארו לכם 72 אלף. אם הקרן תנכה 47% במקור, תקבלו מיד רק 62,400 ש"ח, ואת ההפרש תצטרכו לבקש בהחזר מס.
הלוואה כנגד אותה קרן תיתן לכם פחות כסף, בערך חצי מהצבירה, אבל בלי לשלם 28 אלף ש"ח מס ובלי לאבד את הוותק.
דוגמה מספרית: 60 אלף ש"ח לשלוש שנים
עכשיו מקרה אחר: אתם צריכים 60 אלף ש"ח, ויש לכם קרן השתלמות נזילה עם יותר מזה. שלושה תרחישים, כולם להמחשה בלבד, בריבית שלא משתנה לאורך התקופה (בפועל הפריים יכול לזוז):
- הלוואה כנגד הקרן ב-4.25% (פריים פחות 0.5%, בתוך הטווח שמתפרסם לכספים נזילים): 36 תשלומים של כ-1,778 ש"ח, וסך הריבית כ-4,000 ש"ח.
- הלוואה מהבנק ב-7.75% (הנחה להמחשה, פריים פלוס 3%): תשלום של כ-1,873 ש"ח בחודש, וסך הריבית כ-7,400 ש"ח.
- משיכה מהקרן: אין תשלומים ואין ריבית. אבל אם הקרן הייתה מניבה 5% בשנה (הנחה, לא תחזית), 60 האלף היו גדלים בשלוש שנים בכ-9,500 ש"ח, פטורים ממס. בתשואה של 3% בשנה מדובר בכ-5,600 ש"ח.
בחשבון פשוט, ההלוואה כנגד הקרן עדיפה כל עוד התשואה בקרן גבוהה מהריבית שאתם משלמים. בתשואה שנתית של 5% היא מנצחת את המשיכה בכ-5,400 ש"ח. בתשואה אפסית, המשיכה זולה יותר. החשבון מתעלם מכך שההחזרים יוצאים מהכיס כל חודש, ולכן הוא טוב כהערכה ראשונה ולא יותר.
ועוד נקודה שקל לפספס: אם ההחזר החודשי לוחץ את התקציב, ההלוואה כבר לא זולה. משיכה של כסף נזיל עדיפה על הלוואה שתיגמר במינוס בעו"ש.
הלוואה מהבנק או חוץ בנקאית: מתי זה הגיוני
הלוואה מהבנק לא נוגעת בחיסכון. זה יתרון אמיתי למי שלא רוצה לשעבד את הקופה, או למי שהקופה שלו קטנה או לא נזילה ולכן מאפשרת הלוואה קטנה בלבד. החיסרון הוא בדרך כלל המחיר: הריבית אישית, ולכן אין מספר אחד שמתאים לכולם.
בנק ישראל מפרסם בעמוד "קו המשווה" באתר שלו השוואה של הריביות שניתנו בפועל על הלוואות, לפי בנקים וחברות כרטיסי אשראי. זה מקום טוב לבדוק אם ההצעה שקיבלתם קרובה לממוצע או רחוקה ממנו.
כשאתם משווים הצעות, הסתכלו על הריבית השנתית האפקטיבית, או על "שיעור העלות הממשית של האשראי" שמופיע במסמכי ההלוואה, ולא רק על התשלום החודשי. הלוואה ארוכה תמיד נראית זולה יותר בחודש, ויוצאת יקרה יותר בסך הכול.
השוואה: שלוש הדרכים בטבלה אחת
| משיכה מהחיסכון | הלוואה כנגד החיסכון | הלוואה מהבנק או חוץ בנקאית | |
|---|---|---|---|
| עלות ישירה | אין ריבית. מס אם הכסף לא נזיל, או על הרווח בגמל להשקעה | ריבית לפי הפריים. בכספים נזילים לרוב סביב הפריים או מתחתיו | ריבית אישית, לרוב גבוהה יותר |
| השפעה על החיסכון | הסכום יוצא ומפסיק לצבור תשואה | החיסכון נשאר מושקע, אבל משועבד | אין השפעה |
| הטבת המס | עלולה ללכת לאיבוד בכספים לא נזילים | נשמרת, כל עוד מחזירים | לא רלוונטי |
| כמה כסף אפשר לקבל | כל היתרה, בניכוי מס אם יש | חלק מהצבירה, בערך 30% עד 80% לפי סוג הקופה, הנזילות והמסלול | לפי יכולת ההחזר ושיקולי נותן האשראי |
| התחייבות חודשית | אין | יש, או תשלום אחד בסוף בהלוואת בלון | יש |
| הסיכון העיקרי | אובדן צמיחה עתידית, לפעמים פטורה ממס | ירידה בשוק בזמן ההלוואה, וקיזוז מהחיסכון אם לא מחזירים | ריבית גבוהה ולחץ על התזרים |
מה לעשות עכשיו
לפני שאתם מושכים או חותמים על הלוואה, עברו על הרשימה הזו:
- בדקו מה נזיל: באזור האישי או בדוח השנתי מופיע מועד הנזילות של כל קופה. אם הכסף נזיל, משיכה לא תעלה לכם מס, והשאלה היא בעיקר מה תפסידו בתשואה.
- בדקו זכאות להלוואה אצל הגוף שמנהל את הקופה: בהצעה עצמה הסתכלו על הריבית שבהסכם, לא על ה"החל מ" שבאתר.
- השוו לפחות להצעה אחת מבחוץ: בנק או גוף חוץ בנקאי, לפי הריבית השנתית האפקטיבית.
- בחרו מסלול החזר שמתאים לתזרים: שפיצר מקטין את החוב כל חודש. בלון וגרייס שומרים על החזר נמוך, אבל משאירים את רוב החוב לסוף.
- החליטו על סוג הריבית: פריים זז עם בנק ישראל, צמודה למדד זזה עם האינפלציה. לפני החלטת הריבית ב-21.10 כדאי לחשב את ההחזר גם בריבית גבוהה יותר.
- שאלו על פירעון מוקדם: אצל חלק מהגופים אין עמלה בכלל, ואצל אחרים יש תנאים, למשל המתנה של חצי שנה מיום קבלת ההלוואה.
- בכספים לא נזילים, בדקו את המס לפני שמושכים: אפשר לבקש מפקיד השומה אישור על שיעור הניכוי, כדי שלא ינוכו לכם 47% במקור.
- אם מתקשים בהחזרים, פנו לגוף מוקדם: קיזוז מהחיסכון צריך להיות האפשרות האחרונה, לא הראשונה.
התוכן בכתבה זו הוא מידע כללי ולימודי בלבד, ואינו מהווה ייעוץ פיננסי, פנסיוני, מיסויי או המלצה ללקיחת הלוואה או למשיכת כספים. הריביות שבטבלה הן ריביות מינימליות שהגופים מפרסמים, והריבית בפועל נקבעת בחיתום ובהסכם ההלוואה. החישובים מבוססים על הנחות להמחשה בלבד. הנתונים נכונים למועד הבדיקה, 20.10.2026, ועשויים להשתנות. במצב מורכב, שווה להתייעץ עם יועץ פנסיוני או יועץ מס.
התוכן נכתב בשילוב עם בינה מלאכותית.


