
הנפט קרוב ל-110 דולר: איך מחיר החבית מגיע לתיק ההשקעות שלכם
חבית ברנט ננעלה ביום שישי ב-109.86 דולר, הנעילה הגבוהה מאז מאי וכ-80% מעל המחיר בסוף 2025. הכתבה מסבירה מה דוחף את הנפט עכשיו ומה אומר הפער החריג בין הנפט הפיזי לחוזים העתידיים. נראה איך מחיר החבית עובר לרווחי החברות, לאינפלציה ולריבית, ומי מרוויח ומי משלם בשוק. בסוף תמצאו מה חשוב לבדוק לפני שמחפשים חשיפה לנפט.
אם תדלקתם החודש, ראיתם רק חלק קטן מהסיפור. ביום שישי ננעלה חבית ברנט ב-109.86 דולר, הנעילה הגבוהה ביותר מאז 19 במאי. נפט WTI האמריקאי נסגר ב-101.41 דולר. בשבוע אחד עלה הברנט בכ-4.9% וה-WTI בכ-10.4%.
אם אתם מחזיקים מניות, זה לא רק מספר בחדשות. מחיר החבית משפיע על הרווחים של סקטורים שלמים, על מדד המחירים ועל ההחלטות של הבנקים המרכזיים. נעבור על הערוצים האלה אחד אחד, עם הנתונים, ונראה גם מה חשוב לדעת לפני שמחפשים "חשיפה לנפט".
מה דחף את הנפט השבוע
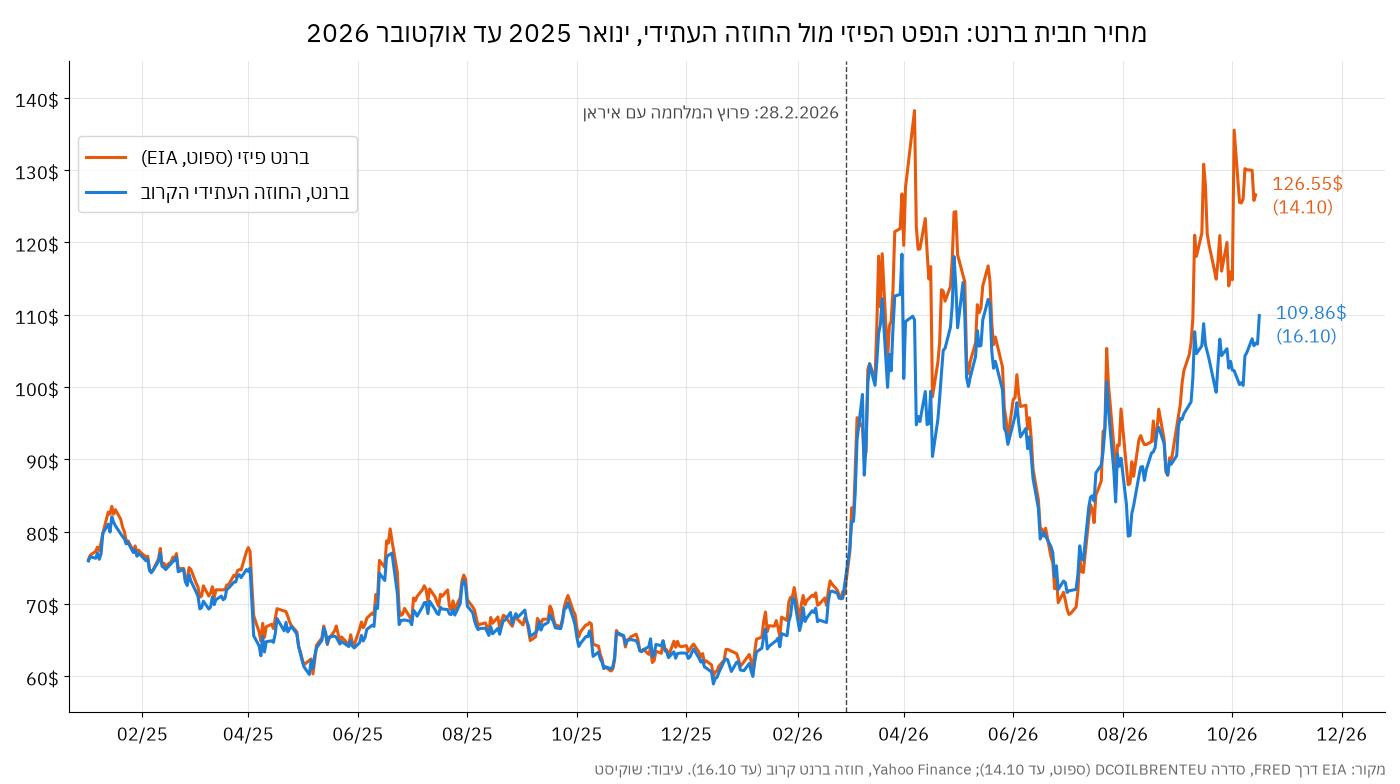
הנפט תנודתי מאוד מאז פרוץ המלחמה עם איראן ב-28 בפברואר. בסוף 2025 נסחר החוזה הקרוב על ברנט ב-60.85 דולר, וב-31 במרץ הגיע לשיא של 118.35 דולר. בתחילת יולי ירד לכ-71.6 דולר, ומאז חזר לטפס.
השבוע הצטברו כמה גורמים יחד:
- מצר הורמוז: לפי CNBC, לפחות תשע מכליות ואוניות משא הותקפו באזור מאז יום ראשון שעבר. לפי חברת המחקר Kpler, יצוא הנפט הגולמי דרך המצר עמד בשבוע שהסתיים ביום רביעי על 9.4 מיליון חביות ביום, כ-70% מהממוצע שלפני המלחמה.
- איום על הנתיב העוקף: קואליציה בהובלת סעודיה דיווחה שיירטה טיל ששוגר לעבר נמל ינבע שבים האדום. דרך הנמל הזה סעודיה מייצאת נפט בלי לעבור בהורמוז.
- רוסיה: אוקראינה תקפה את בית הזיקוק בריאזאן שברוסיה, עוד לחץ על שוק הדלקים.
- בצד השני של המאזניים: סוכנות האנרגיה הבינלאומית (IEA) הסכימה לשחרר לשוק יותר מ-20 מיליון חביות דלקים, ומשרד האנרגיה האמריקאי פרסם בקשה להחלפה של עד 17 מיליון חביות מהמאגר האסטרטגי.
לפי חברת הייעוץ Energy Aspects, הסיכון להסלמה נוספת עדיין גבוה, ולכן השוק ממשיך לתמחר פרמיית סיכון גבוהה.
הנפט הפיזי יקר מהחוזה: מה הפער הזה אומר
לנפט יש יותר ממחיר אחד. המחיר שבכותרות הוא בדרך כלל של החוזה העתידי הקרוב, הסכם לאספקה בחודש הבא. לצדו יש מחיר "ספוט" לחבית פיזית שמוכנה למשלוח עכשיו. ברוב הזמן שני המחירים צמודים, כמו שרואים בגרף לאורך 2025.
מאז מרץ נפתח ביניהם פער גדול. לפי מינהל המידע האנרגטי האמריקאי (EIA), חבית ברנט פיזית נמכרה ב-14 באוקטובר ב-126.55 דולר, בזמן שהחוזה הקרוב נסחר באותו יום סביב 106 דולר. במילים פשוטות: מי שצריך נפט עכשיו משלם פרמיה כבדה.
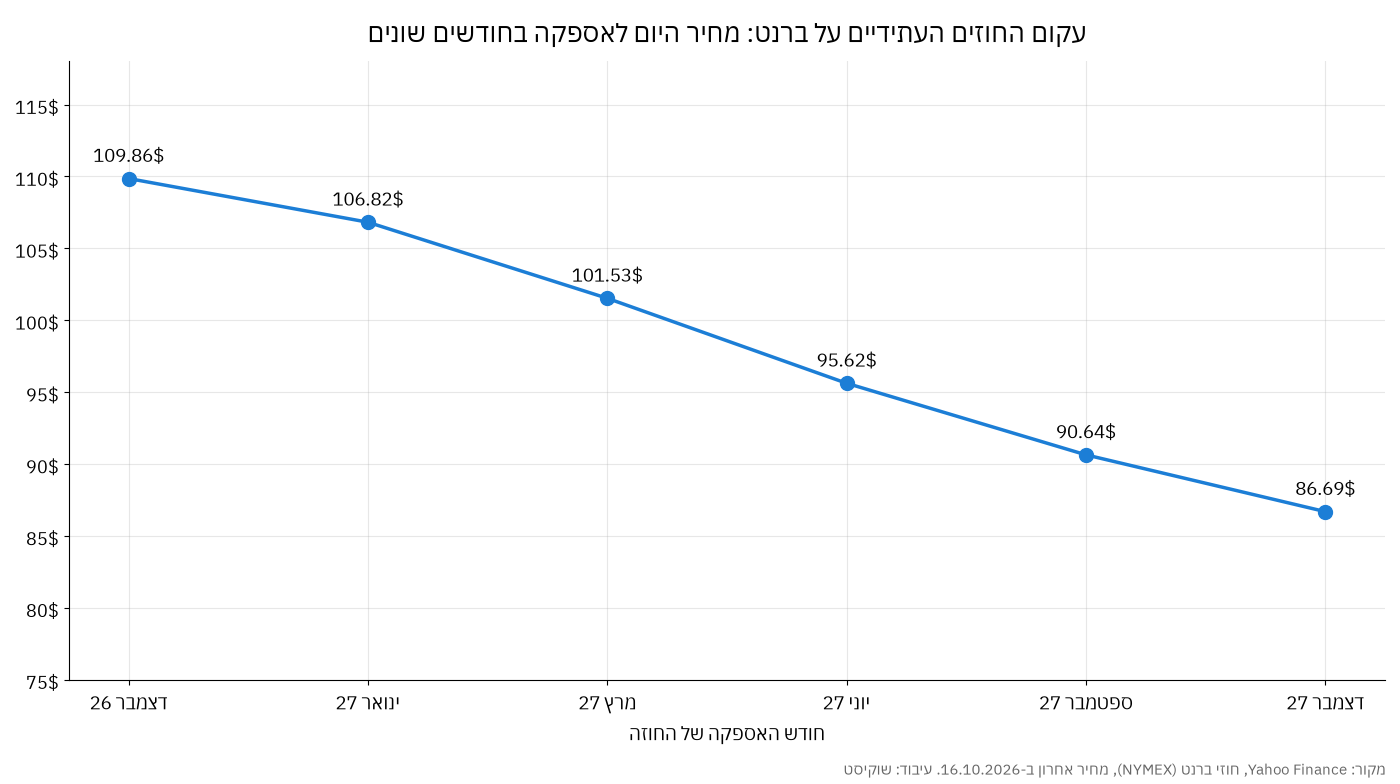
אותו היגיון מופיע בעקום החוזים העתידיים. חוזה לאספקה בדצמבר 2026 נסחר ב-109.86 דולר, אבל חוזה לדצמבר 2027 רק ב-86.69 דולר. המצב הזה, שבו נפט לאספקה מאוחרת זול יותר, נקרא Backwardation. השוק רואה מחסור חריף עכשיו, ומצפה שהוא יתמתן בהמשך.
גם ה-EIA מצביע לאותו כיוון. בדוח החודשי שפורסם ב-6 באוקטובר הוא העלה את תחזית הברנט לרבעון הרביעי ל-105 דולר בממוצע, 14 דולר יותר מבחודש הקודם, וצופה ירידה לממוצע של 84 דולר ב-2027. לפי ה-EIA, המחסור החריף בסולר מוסיף לחץ על מחיר הגולמי.
שימו לב שהתחזית הושלמה ב-1 באוקטובר, לפני האירועים של השבועיים האחרונים.
שלושה ערוצים שבהם הנפט פוגש את התיק
הערוץ הראשון: הרווחים. אצל חברות שמפיקות נפט, כל דולר נוסף בחבית הוא הכנסה נוספת, וחלק גדול מהעלויות שלהן קבוע. אצל מי שקונה דלק, כמו חברות תעופה, ספנות, כימיקלים ותחבורה, זה בדיוק הפוך. לפי ה-EIA, מחיר הסיטונאי של דלק סילוני בארה"ב צפוי לעמוד ברבעון הרביעי על 3.88 דולר לגלון, לעומת ממוצע של 2.18 דולר ב-2025.
הערוץ השני: האינפלציה. בארה"ב זה כבר במדד. לפי הלשכה לסטטיסטיקה של העבודה (BLS), מדד הבנזין עלה בספטמבר ב-9.1% והיה אחראי ליותר ממחצית העלייה במדד המחירים לצרכן. ב-12 החודשים האחרונים הבנזין התייקר שם ב-34.2%, ומדד האנרגיה כולו ב-20.4%.
הערוץ השלישי: הריבית. אינפלציה גבוהה מקשה על הבנקים המרכזיים להוריד ריבית, ולפעמים דוחפת להעלאה. לפי כלי FedWatch של CME, הסיכוי שהפד יעלה ריבית ב-28 באוקטובר עמד בסוף השבוע על כ-16%-17%. ריבית גבוהה פוגעת במיוחד במניות שהשווי שלהן נשען על רווחים רחוקים, כמו מניות צמיחה וטכנולוגיה.
בשבוע שעבר זה הורגש היטב: מדד השבבים SOX ירד בכ-11.4%, ותשואת האג"ח האמריקאית ל-10 שנים נעה סביב 5.1%-5.2%.
מי מרוויח ומי משלם: מה ראינו השנה
הגרף הבא מראה את ההבדלים בצורה חדה. מתחילת השנה עלתה קרן הסל XLE, שמחזיקה את חברות האנרגיה במדד S&P 500, בכ-55.7% כולל דיבידנדים. קרן SPY על המדד כולו עלתה בכ-12.8%, וקרן JETS של חברות התעופה ירדה בכ-7.9%.
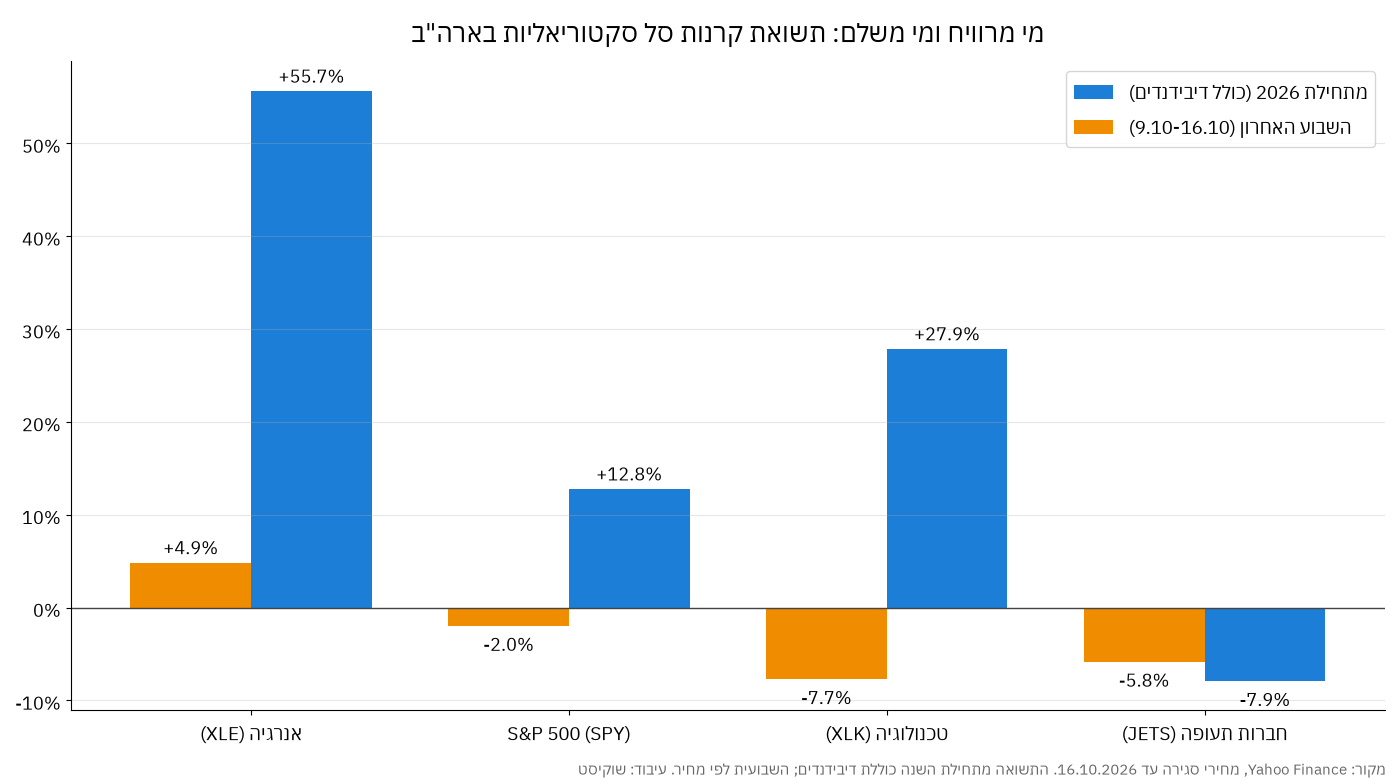
בשבוע האחרון התמונה חזרה על עצמה: XLE עלתה בכ-4.9%, JETS ירדה בכ-5.8%, וקרן הטכנולוגיה XLK איבדה כ-7.7%. אבל מניות אנרגיה הן לא תחליף מדויק למחיר הנפט. חברה עם גידורים, חובות או בעיות תפעול יכולה להגיב אחרת לגמרי מהחבית.
גם בתוך הסקטור יש הבדלים. מפיקי נפט נהנים ישירות ממחיר הגולמי. בתי זיקוק מרוויחים מהפער בין הגולמי למוצרים כמו בנזין וסולר, ולכן מחסור בסולר יכול לעזור להם גם כשהגולמי יקר. חברות שירותי נפט תלויות בעיקר בתקציבי הקידוח, שמשתנים לאט.
ומה עם ישראל?
בישראל מחיר הדלק בפיקוח ומתעדכן פעם בחודש. ב-1 באוקטובר עלה ליטר בנזין 95 בשירות עצמי ל-8.27 ש"ח, אחרי שמחיר הבנזין בשוק הבינלאומי התייקר בכ-13% והדולר התחזק בכ-3%. ב-5 באוקטובר הוזל המחיר ל-7.77 ש"ח, בזכות הפחתה שנייה של מס הבלו.
שתי הפחתות הבלו הן הוראת שעה עד סוף אוקטובר, בעלות מוערכת של כ-460 מיליון ש"ח. אם הן לא יוארכו והנפט יישאר גבוה, המחיר בתחנות בנובמבר עלול לעלות.
ניסן אברהם, כלכלן ביחידת המחקר של הבורסה לניירות ערך בתל אביב, כתב השבוע שאם הפחתת הבלו לא תוארך, מחירי הדלק עלולים לעלות מחדש בנובמבר וללחוץ את המדד כלפי מעלה. כך הנפט מגיע גם לדיון על הריבית בישראל.
רוצים חשיפה לנפט? מה חשוב לדעת קודם
כשהנפט בכותרות, קל להתפתות. יש כמה דרכים שונות מאוד להיחשף אליו, ולכל אחת מלכודת משלה.
- מניות אנרגיה וקרנות סל על הסקטור: החשיפה כאן היא לחברות, לא לחבית. יש דיבידנדים ותזרים, אבל יש גם סיכון של כל חברה בנפרד, והמניות יכולות לרדת גם כשהנפט עולה.
- קרנות ותעודות שמחזיקות חוזים עתידיים: הן לא קונות נפט אלא חוזים, וכל חודש צריכות "לגלגל" אותם: למכור את החוזה שפוקע ולקנות את הבא. כשהעקום ב-Backwardation, כמו עכשיו, הגלגול יכול להוסיף תשואה. כשהוא במצב ההפוך (Contango), הגלגול שוחק את התשואה לאורך זמן, גם אם מחיר הנפט לא זז.
- מוצרים ממונפים: מוצרים שמבטיחים פי 2 או פי 3 מהתנועה היומית מתאפסים כל יום. בשוק תנודתי כמו עכשיו, התשואה שלהם לאורך זמן יכולה להיות רחוקה מאוד מהמכפלה שבשם.
ותזכורת מההיסטוריה: ב-20 באפריל 2020, בשפל של הקורונה, נסגר חוזה ה-WTI לחודש מאי במחיר שלילי של 37.63 דולר לחבית. בשוק הזה המחיר יכול לעשות דברים שנראו בלתי אפשריים.
מה לעשות עכשיו
- בדקו כמה אנרגיה כבר יש לכם: בקרן מחקה על S&P 500 או על מדד עולמי יש כבר מניות אנרגיה. אחרי עלייה של עשרות אחוזים השנה, המשקל שלהן בתיק אולי גדל בלי שהחלטתם על זה.
- זהו את הרגישות ההפוכה: אם יש לכם מניות של חברות תעופה, תחבורה או כימיקלים, בדקו כמה הרווח שלהן תלוי בעלות הדלק ואם הן מגדרות אותה.
- אל תרדפו אחרי הכותרת: עקום החוזים כבר מתמחר ירידה במחיר בשנה הבאה, ותחזית ה-EIA ל-2027 נמוכה בכ-21 דולר מהתחזית לרבעון הנוכחי. מי שקונה עכשיו קונה גם את הציפיות האלה.
- קראו את התשקיף לפני מוצר על חוזים: בדקו איך הוא מגלגל, מה דמי הניהול ואם הוא ממונף.
- סמנו ביומן: נתוני מלאי הנפט בארה"ב מתפרסמים ביום רביעי, באותו יום מתפרסמת החלטת הריבית של בנק ישראל, ומחיר הדלק לנובמבר ייקבע בסוף החודש.
- לפני כל שינוי: ודאו שהוא מתאים לטווח ההשקעה ולרמת הסיכון שלכם, ואם צריך, התייעצו עם יועץ השקעות מורשה.
התוכן בכתבה זו הוא מידע כללי ולימודי בלבד, ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לקנות או למכור נייר ערך כלשהו. השקעה בשוק ההון כרוכה בסיכון, ותשואות עבר אינן מבטיחות תשואות בעתיד. הנתונים נכונים למועד הכתיבה, 18.10.2026, ועשויים להשתנות.
התוכן נכתב בשילוב עם בינה מלאכותית.


