מניית Palo Alto Networks אחרי הדוח: האצה בהכנסות החוזרות, תחזית מועלית והימור של 4.5 מיליארד דולר על בינה מלאכותית
חברת Palo Alto Networks עקפה את הצפי ברבעון הראשון של שנת הכספים 2027, עם הכנסות של 3.44 מיליארד דולר (צמיחה של 39%), הכנסות חוזרות מהפלטפורמות החדשות שצמחו ב-66% ורווח מתואם של 1.05 דולר למניה. החברה העלתה את התחזית השנתית והודיעה על רכישת Applied Compute במניות בשווי 4.5 מיליארד דולר. יעדי המחיר: ממוצע של 398.63 דולר לפי 51 אנליסטים ב-Yahoo Finance (19.11.2026), Baird עם 420 דולר (18.11.2026, לפי TipRanks) ומועדון ההשקעות של CNBC עם 400 דולר (18.11.2026). הערכת השווי של שוקיסט מגיעה לטווח של כ-180 עד 395 דולר, מול נעילה של 339.92 דולר ב-18.11.2026. בסוף: ניתוח טכני לטווח ארוך עם רמות תמיכה והתנגדות, בלי המלצה לרכישה או למכירה.
סיכום מנהלים
הרבעון: הכנסות של 3.445 מיליארד דולר, צמיחה של 39%, ורווח מתואם של 1.05 דולר למניה. שניהם מעל הצפי של 3.31 מיליארד ו-0.97 דולר.
ההכנסות החוזרות: 9.73 מיליארד דולר בפלטפורמות החדשות, צמיחה של 66%. זה הרבעון השלישי ברציפות של האצה.
הרווח החשבונאי: הרווח התפעולי לפי GAAP הוא 96 מיליון דולר בלבד, בגלל הפחתות מרכישות ותגמול במניות. הרווח הנקי נשען על הטבת מס חד-פעמית.
התחזית: הועלתה להכנסות של 14.52 עד 14.57 מיליארד דולר ולרווח מתואם של 4.26 עד 4.30 דולר למניה, מעל הצפי.
הרכישה: חברת Applied Compute תירכש ב-4.5 מיליארד דולר, כולם במניות. זה הימור על בינה מלאכותית מעבר לסייבר, עם דילול של כ-1.6%.
המאזן: מזומן נטו של כ-7.2 מיליארד דולר. ברבעון לא בוצעה רכישה עצמית.
המניה: נסגרה ב-339.92 דולר ב-18.11.2026, וזינקה במסחר המאוחר ל-370.78 דולר.
השווי: ממוצע יעדי האנליסטים ב-Yahoo Finance הוא 398.63 דולר. הטווח של שוקיסט הוא כ-180 עד 395 דולר, עם תרחיש בסיס של כ-275 דולר.
הסיכונים: תמחור גבוה, במכפיל של כ-80 על הרווח. נוסף על כך רכישות ודילול, ושחיקה ברווח הגולמי.
התמונה הטכנית: המגמה הראשית עולה, ומאוקטובר יש תיקון בערוץ יורד. התמיכות הן 342, 301 ו-279 דולר, וההתנגדויות 367, 381, 405 ו-432 דולר.
אין באמור המלצה לרכישה או למכירה.
מעטות המניות הגדולות שעברו שנה סוערת כמו מניית Palo Alto Networks. מתחילת 2026 היא כמעט הוכפלה, אבל בדרך היא גם צנחה לשפל של כ-140 דולר בפברואר, טיפסה לשיא של 432 דולר באוקטובר ואז איבדה כמעט שליש מערכה בתוך שישה שבועות. הדוח שפרסמה החברה ב-18.11.2026 הגיע יום אחרי נקודת השפל של התיקון הזה, והשוק הגיב בהתלהבות.
בניתוח הזה נעבור על הרבעון הראשון של שנת הכספים 2027, נסביר למה הרווח החשבונאי נראה נמוך כל כך לעומת הרווח המתואם, ונבדוק את התחזית המעודכנת ואת הרכישה החדשה, חברת Applied Compute. אחר כך נציג את התמחור מול המתחרות, את יעדי בתי ההשקעות וטווח שווי משלנו. בסוף מחכה פרק חדש: ניתוח טכני לטווח ארוך, עם רמות תמיכה והתנגדות מתוך נתוני המסחר. הנתונים הכספיים לקוחים מהודעת התוצאות שהחברה הגישה לרשות ניירות הערך האמריקאית (SEC) ומהדיווחים של Reuters ו-CNBC.
מי זו Palo Alto Networks ומה השתנה בשנה האחרונה
חברת Palo Alto Networks היא אחת מחברות הסייבר הגדולות בעולם, עם יותר מ-75 אלף לקוחות לפי החברה. היא התחילה כיצרנית חומות אש, ובשנים האחרונות בנתה סביבן שלוש פלטפורמות: אבטחת רשת ובינה מלאכותית, מרכז ניהול אבטחה בשם Cortex, ואבטחת זהויות בשם Idira. שנת הכספים שלה מסתיימת ב-31 ביולי, ולכן הרבעון שדווח, אוגוסט עד אוקטובר 2026, הוא הראשון של שנת הכספים 2027.
האסטרטגיה מכונה בחברה "פלטפורמיזציה": לשכנע לקוחות להחליף אוסף של מוצרים מספקים שונים בחבילה אחת שלה. לשם כך החברה קונה הרבה. לפי הדוח השנתי, בינואר 2026 הושלמה רכישת Chronosphere בתחום הניטור, ב-11.2.2026 הושלמה רכישת CyberArk הישראלית בתמורה כוללת של 21.1 מיליארד דולר, ובאפריל נרכשה Koi הישראלית. מחזיקי CyberArk קיבלו 45 דולר במזומן ו-2.2005 מניות של Palo Alto Networks על כל מניה, ומכאן מגיע חלק גדול מהגידול במספר המניות.
הרבעון הראשון: מעל התחזיות בכל המדדים
אלה הנתונים המרכזיים מהודעת התוצאות, מול הרבעון המקביל אשתקד ומול תחזית החברה עצמה מספטמבר:
הכנסות: 3.445 מיליארד דולר (+39%), מול צפי של 3.31 מיליארד לפי LSEG ומול תחזית החברה של 3.30 עד 3.31 מיליארד.
הכנסות חוזרות שנתיות מפלטפורמות הדור החדש (NGS ARR): 9.73 מיליארד דולר (+66%), מול תחזית של 9.54 עד 9.56 מיליארד.
התחייבויות ביצוע שטרם הוכרו (RPO): 21.0 מיליארד דולר (+35%), מעט מעל התחזית של 20.8 עד 20.9 מיליארד.
רווח מתואם למניה: 1.05 דולר (+13%), מול צפי של 0.97 דולר לפי LSEG.
רווח חשבונאי למניה (GAAP): 0.57 דולר, מול 0.47 דולר ברבעון המקביל.
תזרים מזומנים חופשי מתואם: 1.94 מיליארד דולר, שיעור של 56.2% מההכנסות.
המנכ"ל ויו"ר הדירקטוריון, ניקש ארורה, כינה את הרבעון "רבעון ראשון שיא" ואמר שההכנסות החוזרות עקפו את התחזית באחד הפערים הגדולים בתולדות החברה. סמנכ"ל הכספים, דיפאק גולצ'ה, הזכיר שהרבעון הראשון הוא בדרך כלל חלש עונתית, ואמר שהחברה מעלה את התחזית השנתית "באופן מהותי".
ההכנסות החוזרות: המספר שהמשקיעים בודקים קודם
המדד שהשוק עוקב אחריו יותר מכל הוא NGS ARR: ההכנסה השנתית מכל החוזים הפעילים בפלטפורמות החדשות, בלי חומרה ובלי מוצרים ישנים. לפי CNBC, הצמיחה בו האיצה זה הרבעון השלישי ברציפות, מ-60% ל-63% ועכשיו ל-66%, והתוספת נטו ברבעון יותר מהוכפלה לעומת הרבעון המקביל. חשוב לזכור שהמספר כולל את CyberArk, שלא הייתה חלק מהחברה לפני שנה, ולכן הוא מנפח את קצב הצמיחה.
לפי CNBC, ברבעון נוספו כ-170 לקוחות שעברו לפלטפורמה המלאה, יותר משני הרבעונים הראשונים של השנים הקודמות יחד. לקוחות כאלה מהווים כבר שני שלישים מההכנסות החוזרות, ושיעור שימור ההכנסה נטו אצלם גבוה מ-120%. כלומר, לקוח שנשאר מגדיל את ההוצאה שלו בממוצע ביותר מ-20% בשנה.
נקודה אחת פחות זוהרת: ה-RPO ירד מעט ברבעון, מ-21.2 מיליארד דולר בסוף יולי ל-21.0 מיליארד. זה עדיין מעל התחזית ועדיין צמיחה של 35% בשנה, אבל מי שמחפש סימן לכך שהצבר ממשיך לטפס בכל רבעון לא ימצא אותו כאן.
הרווח החשבונאי: למה 96 מיליון דולר בלבד
מי שמסתכל רק על הרווח המתואם יפספס חלק מהתמונה. הרווח התפעולי החשבונאי ירד ל-96 מיליון דולר בלבד, מול 309 מיליון ברבעון המקביל. הסיבה העיקרית היא הרכישות: הפחתת נכסים לא מוחשיים שנרכשו קפצה ל-282 מיליון דולר מ-39 מיליון, והוצאות התגמול במניות עלו ל-622 מיליון מ-387 מיליון. בנטרול הסעיפים האלה, הרווח התפעולי המתואם הגיע ל-1.06 מיליארד דולר, ושיעור הרווח התפעולי המתואם עלה ל-30.7% מ-30.2%.
גם הרווח הנקי של 482 מיליון דולר מטעה מעט. הרווח לפני מס היה 25 מיליון דולר בלבד, ואת ההפרש יצרה הטבת מס של 457 מיליון. לפי הדוח, היא כוללת התאמה חד-פעמית שנובעת משינוי עמדת מס לגבי עסקה היסטורית. לכן הרווח החשבונאי למניה (0.57 דולר) לא מייצג קצב רווח שאפשר להכפיל בארבעה.
הרווח הגולמי נשחק גם הוא. לפי החישוב שלנו מהדוח, שיעור הרווח הגולמי החשבונאי ירד ל-68.0% מ-74.2%. סמנכ"ל הכספים אמר בשיחת המשקיעים ששיעור הרווח הגולמי המתואם היה 75.2%, ירידה של 1.7 נקודות אחוז. הוא הסביר שמחירי הרכיבים בחומרה עולים, שהחומרה מהווה כ-10% מההכנסות, ושמוצרי הענן הצעירים, שגדלים מהר, עדיין פחות רווחיים.
שלושת המגזרים
החל מהרבעון הזה החברה מפרטת הכנסות לפי שלושה מגזרים. לפי שיחת המשקיעים:
אבטחת רשת ובינה מלאכותית: הכנסות של 2.3 מיליארד דולר (+20%). ההכנסות החוזרות מפתרונות SASE, גישה מאובטחת לעובדים מכל מקום, צמחו ב-30%. המוצר Prisma AIRS לאבטחת מערכות בינה מלאכותית הגיע להכנסה חוזרת של כמעט 170 מיליון דולר, חמישה רבעונים אחרי שהושק.
מגזר Cortex: צמיחה של 53% בהכנסות, ו-40% בניכוי רכישות. ההכנסה החוזרת מהמוצר XSIAM, מערכת לניהול מרכז אבטחה, צמחה ביותר מ-65% והגיעה לכ-800 מיליון דולר.
מגזר Idira (לשעבר CyberArk): צמיחה של 23% בהכנסות, בהשוואה שמניחה שהרכישה הייתה קיימת גם אשתקד. החברה דיווחה על יותר מ-100 לקוחות חדשים מתוך בסיס הלקוחות הקיים.
הנהלת החברה הדגישה ששלושת המגזרים האיצו את הצמיחה. התמונה הזאת חשובה, כי היא מראה שהעסק הוותיק, הרשת, עדיין צומח בקצב דו-ספרתי ולא רק נשען על הרכישות.
התחזית: העלאה משמעותית לשנה כולה
לרבעון השני (נובמבר 2026 עד ינואר 2027) החברה צופה:
הכנסות של 3.53 עד 3.55 מיליארד דולר, צמיחה של 36% עד 37%. הצפי לפי LSEG עמד על 3.42 מיליארד.
הכנסות חוזרות (NGS ARR) של 10.20 עד 10.22 מיליארד דולר, מול צפי של 9.91 מיליארד לפי FactSet.
רווח מתואם למניה של 1.01 עד 1.03 דולר, בערך כמו הצפי של 1.01 דולר.
לשנת הכספים 2027 כולה התחזית עודכנה כלפי מעלה:
הכנסות: 14.52 עד 14.57 מיליארד דולר, מ-14.10 עד 14.20 מיליארד בתחזית הקודמת. הצפי לפי LSEG היה כ-14.17 מיליארד.
הכנסות חוזרות (NGS ARR): 11.475 עד 11.525 מיליארד דולר, מ-11.075 עד 11.175 מיליארד.
רווח מתואם למניה: 4.26 עד 4.30 דולר, מ-4.16 עד 4.19 דולר. הצפי לפי LSEG עמד על 4.18 דולר.
ללא שינוי: שיעור רווח תפעולי מתואם של 29.5% ושיעור תזרים חופשי מתואם של 38%.
שימו לב לפער: ההכנסות עולות בתחזית בכ-400 מיליון דולר, אבל שיעורי הרווחיות נשארים במקום. החברה בוחרת להשקיע את התוספת במקום להגדיל את המרווח, וגם מספר המניות הגבוה ממתן את הצמיחה ברווח למניה.
רכישת Applied Compute: הימור מעבר לסייבר
יחד עם הדוח הודיעה החברה על רכישת Applied Compute, פלטפורמה לאימון ולהרצה של מודלי בינה מלאכותית עם משקלות פתוחים, כלומר מודלים שהארגון יכול להתאים ולהריץ בעצמו. לפי הדיווח ל-SEC, התמורה היא 4.5 מיליארד דולר, כולה במניות, לפי מחיר של 337.16 דולר למניה (ממוצע 15 ימי המסחר עד 17.11.2026). לפי החישוב שלנו, מדובר בכ-13.3 מיליון מניות חדשות, כ-1.6% מכמות המניות. ההשלמה צפויה ברבעון השלישי של שנת הכספים, בכפוף לאישורי הגבלים.
ארורה אמר בשיחת המשקיעים, לפי CNBC, שאם המהלך יצליח "זה יכול להיות גדול יותר ממה שאנחנו עושים". לפי CNBC, החברה צופה ש-Applied Compute תוסיף יותר ממיליארד דולר להכנסות החוזרות עד שנת הכספים 2029. בשיחה נאמר ש-Applied Compute הגיעה להכנסה שנתית של 100 מיליון דולר תוך 18 חודשים מהקמתה, ושתידרש השקעה של פחות מ-3 מיליארד דולר בכוח מחשוב עד 2030.
יש כאן הזדמנות, ויש גם סימני שאלה. מחיר של 4.5 מיליארד דולר על הכנסה של כ-100 מיליון דולר הוא מכפיל של כ-45 על ההכנסות. החברה נכנסת לתחום עתיר השקעות, ואנליסט Baird ציין, לפי TipRanks, שהמונטיזציה והשילוב "עדיין פתוחים". שאול אייל מ-TD Cowen אמר ל-Reuters שהרכישה מרחיבה את החברה מעבר לסייבר המסורתי, אל עולם הבינה המלאכותית הארגונית.
המאזן, התזרים והדילול
בסוף אוקטובר החזיקה החברה 2.59 מיליארד דולר במזומן, 0.46 מיליארד בהשקעות לטווח קצר ו-6.08 מיליארד בהשקעות לטווח ארוך. מנגד עומדות אגרות חוב להמרה בהיקף של 1.93 מיליארד דולר, שהגיעו עם CyberArk וסווגו לטווח קצר. לפי החישוב שלנו, היתרה נטו היא כ-7.2 מיליארד דולר במזומן ובהשקעות. זה מאזן נוח לחברה בסדר הגודל הזה.
התזרים החופשי המתואם ברבעון הראשון, 1.94 מיליארד דולר, גבוה עונתית בגלל גביית חשבונות מסוף השנה הקודמת. יתרת הלקוחות ירדה מ-3.63 מיליארד ל-2.05 מיליארד דולר. לשנה כולה החברה צופה תזרים חופשי של 38% מההכנסות, כלומר כ-5.5 מיליארד דולר לפי אמצע התחזית.
הצד הפחות נוח הוא הדילול. לפי הדיווח ל-SEC, היו לחברה כ-821 מיליון מניות ב-11.11.2026. ממוצע המניות הבסיסי ברבעון היה גבוה בכ-21% מאשר לפני שנה, בעיקר בגלל CyberArk. לכן ההכנסות צמחו ב-39%, והרווח המתואם למניה רק ב-13%. החברה לא קנתה מניות חזרה ברבעון, והדירקטוריון האריך את תוכנית הרכישה העצמית, בהיקף של עד מיליארד דולר, עד סוף 2027.
המניה: זינוק לפני הדוח ואחריו
יום הדוח היה חריג. עוד לפני הפרסום עלתה המניה במסחר הרגיל (+9.90%) ונסגרה ב-339.92 דולר, אחרי שערכה של 309.29 דולר ב-17.11 היה שער הנעילה הנמוך ביותר מאז סוף יוני. לפי Reuters, באותו יום הזהירו ממשלות מפני פרצת אבטחה חמורה בשפת התכנות Java, ומניות הסייבר עלו בחדות. לפי Yahoo Finance, שר ביטחון המולדת האמריקאי הזהיר באותו יום בקונגרס מ"איום סייבר חמור" על תשתיות קריטיות.
אחרי הדוח המשיכה המניה לטפס. לפי Yahoo Finance ו-CNBC, היא נסחרה ב-370.78 דולר בסיום המסחר המאוחר (+9.08%, ב-02:59 שעון ישראל). במסחר הלילה של Yahoo Finance היא עמדה על 372.67 דולר ב-09:03 שעון ישראל ב-19.11.2026, לפני פתיחת המסחר בניו יורק. לפי Reuters, הדוח גרר עליות גם אצל המתחרות: CrowdStrike עלתה כ-5%, Zscaler כ-3% ו-Fortinet כ-2% במסחר המאוחר.
בסיכום השנה, מסוף 2025 ועד הנעילה ב-18.11.2026, עלתה המניה (+84.5%, לפי חישוב שלנו משערי Yahoo Finance). עם זאת, היא עדיין נמוכה (-19.0%) מנעילת השיא, 419.91 דולר מ-6.10.2026. שווי השוק בנעילה היה כ-279 מיליארד דולר.
התמחור מול המתחרות
במחיר הנעילה, 339.92 דולר, המניה נסחרת במכפיל של כ-79 על אמצע תחזית הרווח המתואם לשנת הכספים 2027 (4.28 דולר). במחיר המסחר המאוחר המכפיל עולה לכ-87. השווי לפי החישוב שלנו הוא כ-50 פעמים התזרים החופשי שהחברה צופה לשנה, ותשואת תזרים של כ-2%.
לפי Yahoo Finance, נכון לנעילה ב-18.11.2026, אלה מכפילי הרווח העתידיים של המתחרות הבולטות:
חברת Palo Alto Networks: מכפיל עתידי של 69.7, ושווי חברה של פי 24.2 מההכנסות ב-12 החודשים האחרונים.
חברת CrowdStrike: מכפיל עתידי של 147.1, ושווי חברה של פי 44.2 מההכנסות.
חברת Zscaler: מכפיל עתידי של 35.1, ושווי חברה של פי 9.1 מההכנסות.
חברת Fortinet: מכפיל עתידי של 33.8, ושווי חברה של פי 11.8 מההכנסות.
המכפיל של Yahoo Finance מחושב על בסיס שנה אחרת ולכן נמוך מהחישוב שלנו, אבל הסדר ברור: Palo Alto Networks יקרה בהרבה מ-Fortinet ומ-Zscaler, וזולה מ-CrowdStrike. השוק משלם עליה פרמיה בגלל הגודל, הרווחיות התזרימית והאצת הצמיחה.
מה אומרים בתי ההשקעות
לפי Yahoo Finance (נבדק ב-19.11.2026 ב-09:07 שעון ישראל), יעד המחיר הממוצע של 51 אנליסטים הוא 398.63 דולר, והחציון 415 דולר. הטווח נע בין 190 ל-525 דולר. 10 אנליסטים ממליצים על קנייה חזקה, 32 על קנייה, 11 על החזקה ואחד על מכירה. רוב היעדים נקבעו לפני הדוח, ולכן צפוי עדכון בימים הקרובים.
ממוצע TipRanks: 411.76 דולר, לפי 32 המלצות קנייה ו-8 המלצות החזקה (18.11.2026).
בית ההשקעות Baird: המליץ שוב על קנייה עם יעד של 420 דולר אחרי הדוח, וכינה את התוצאות "מצוינות" (לפי TipRanks, 18.11.2026).
מועדון ההשקעות של CNBC: השאיר יעד של 400 דולר ודירוג השקול להחזקה, בנימוק שאין לרדוף אחרי זינוקים חדים (CNBC, 18.11.2026).
בית ההשקעות Jefferies: הוריד את היעד ל-400 דולר מ-450 והשאיר המלצת קנייה, לפני הדוח (TheFly, 12.11.2026).
קתרין טרבניק מ-Rosenblatt אמרה ל-Reuters שכלי בינה מלאכותית חושפים פרצות מהר יותר משחברות מספיקות לתקן אותן, וזה דוחף לקוחות לרכז את האבטחה אצל פחות ספקים.
ההערכה שלנו: טווח, לא מספר
כדי להעריך את השווי בנינו מודל פשוט שמבוסס על תזרים חופשי בעוד שנתיים וחצי. נקודת המוצא היא אמצע תחזית ההכנסות לשנת הכספים 2027, 14.55 מיליארד דולר. הנחנו כ-860 מיליון מניות, כולל Applied Compute ודילול מתגמול במניות, ושיעור היוון של 10% בשנה. מכאן שלושה תרחישים:
תרחיש שלילי: צמיחה של 12% ו-11% בשתי השנים הבאות, תזרים חופשי של 36% מההכנסות ומכפיל 30 על התזרים בשנת 2029. התוצאה: כ-180 דולר למניה בערך נוכחי.
תרחיש בסיס: צמיחה של 17% ו-16%, תזרים של 38% ומכפיל 40. התוצאה: כ-275 דולר למניה.
תרחיש חיובי: צמיחה של 22% ו-21%, כולל תרומה משמעותית של Applied Compute, תזרים של 40% ומכפיל 50. התוצאה: כ-395 דולר למניה.
מכאן טווח של כ-180 עד 395 דולר, עם תרחיש בסיס של כ-275 דולר. מחיר הנעילה, 339.92 דולר, נמצא בין תרחיש הבסיס לתרחיש החיובי, ומחיר המסחר המאוחר קרוב יותר לקצה העליון. במילים אחרות, השוק כבר מתמחר המשך צמיחה מהירה והצלחה של הרכישות. ממוצע יעדי האנליסטים, כ-399 דולר, נמצא בקצה העליון של הטווח שלנו.
המודל רגיש מאוד להנחות: שינוי של 10 נקודות במכפיל מזיז את תרחיש הבסיס בכ-70 דולר. הוא לא כולל רכישות נוספות, שהן חלק קבוע מהאסטרטגיה של החברה. אין כאן המלצה לרכישה או למכירה.
הסיכונים
תמחור: במכפיל של כ-80 על הרווח, כל האטה בהכנסות החוזרות עלולה להתבטא בירידה חדה. לפי Yahoo Finance, המניה ירדה בכ-30% בין השיא באוקטובר לשפל ב-17.11.
רכישות ודילול: שלוש רכישות גדולות בתוך שנה, ועכשיו רביעית שמשולמת במניות. השילוב דורש זמן ניהולי, והרווח למניה צומח לאט מההכנסות.
הרכישה של Applied Compute: כניסה לתחום אימון והרצה של מודלים מחייבת השקעות בכוח מחשוב ומציבה את החברה מול מתחרות חדשות. ההכנסה הנוכחית קטנה ביחס למחיר.
שחיקת הרווח הגולמי: מחירי רכיבים גבוהים בחומרה ותמהיל של מוצרי ענן צעירים ופחות רווחיים.
תחרות: חברות CrowdStrike, Zscaler ו-Fortinet מתחרות על אותם תקציבים, וספקיות הענן הגדולות מציעות כלי אבטחה משלהן, כפי שהחברה עצמה מציינת בגורמי הסיכון.
תלות בכותרות: חלק מהעלייה ב-18.11 נבע מחדשות על איומי סייבר, עוד לפני הדוח. לפי Yahoo Finance, אותו שר אמר בדיון שהוא בטוח ב-98% שהתקלות האחרונות לא נבעו מתקיפה של מדינה זרה. עלייה שנשענת על כותרות עלולה להתמתן כשהן נרגעות.
השורה התחתונה
חברת Palo Alto Networks הציגה רבעון חזק כמעט בכל קנה מידה: הכנסות שעלו (+39%), האצה בהכנסות החוזרות ותחזית שנתית מעודכנת כלפי מעלה. מנגד, הרווח החשבונאי נשען על הטבת מס חד-פעמית, הרווח למניה צומח לאט בגלל הדילול, והרכישה החדשה מכניסה את החברה לתחום עתיר השקעות שבו עוד לא הוכיחה את עצמה.
ממוצע יעדי האנליסטים ב-Yahoo Finance הוא 398.63 דולר. הטווח של שוקיסט הוא כ-180 עד 395 דולר, עם תרחיש בסיס של כ-275 דולר, מול נעילה של 339.92 דולר ב-18.11.2026. המבחן הבא הוא הרבעון השני, שבו החברה צופה הכנסות חוזרות של יותר מ-10.2 מיליארד דולר.
ניתוח טכני לטווח ארוך
הפרק הזה בוחן את גרף המחיר במבט של שבועות עד חודשים. הוא מבוסס על נרות יומיים ושבועיים מ-Yahoo Finance עד הנעילה ב-18.11.2026. הנתונים מותאמים לפיצול המניה ביחס 2:1 שבוצע ב-16.12.2024, כך שהמחירים לפני ואחרי הפיצול ניתנים להשוואה. הממוצעים הנעים והמדד RSI חושבו על ידינו משערי הנעילה.
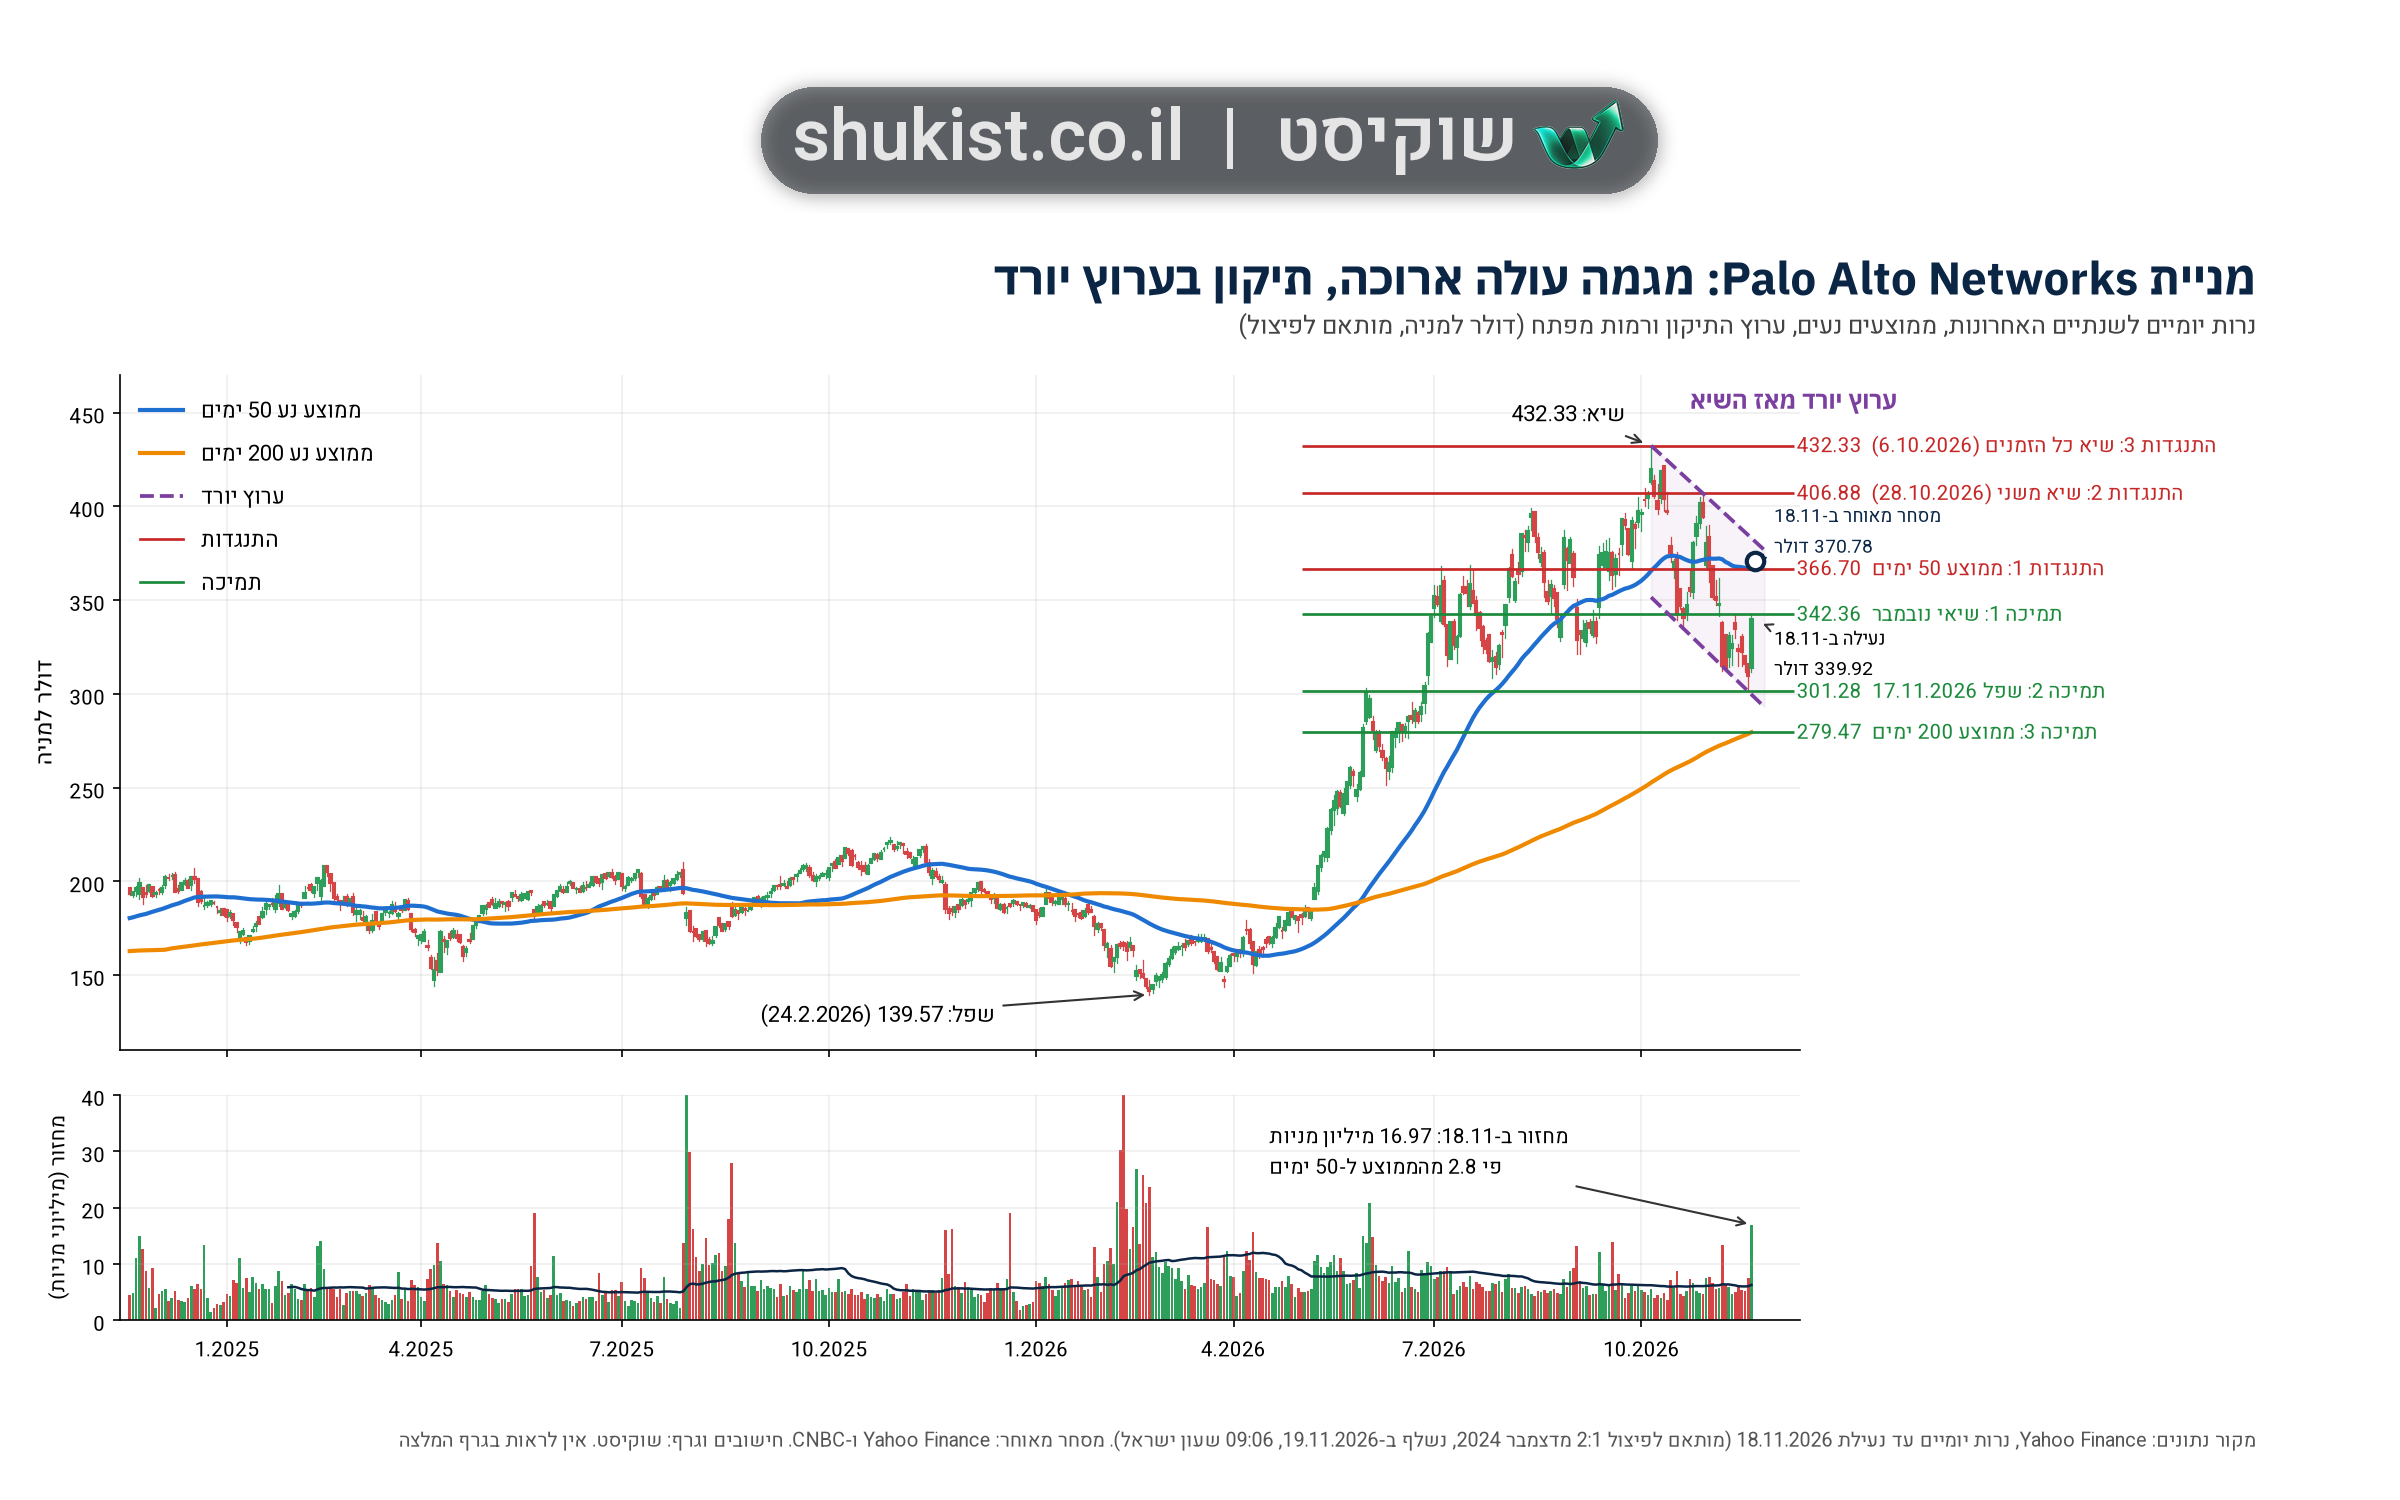
המגמה הראשית: עולה. בגרף השבועי רואים מגמה עולה חזקה מאז השפל של 139.57 דולר ב-24.2.2026 ועד השיא של 432.33 דולר ב-6.10.2026, כמעט פי שלושה. הממוצע הנע ל-200 ימים עומד על 279.47 דולר והוא עולה בהתמדה: לפני חודש הוא עמד על כ-253.72 דולר. המחיר נמצא כ-22% מעליו. הממוצע ל-50 ימים חצה את הממוצע ל-200 ימים כלפי מעלה ב-28.5.2026, ומאז לא חזר מתחתיו.
המגמה המשנית: תיקון. בגרף היומי, מאז השיא של אוקטובר המניה יצרה שיאים נמוכים יותר ושפלים נמוכים יותר. מאז 30.10 היא נסגרת מתחת לממוצע ל-50 ימים, שעומד על 366.70 דולר והתחיל להתיישר אחרי שהגיע לשיא של 373.62 דולר ב-15.10.
התבנית: ערוץ יורד. את התיקון אפשר לתחום בערוץ יורד. הקו העליון עובר בשיא של 6.10 (432.33 דולר) ובשיא המשני של 28.10 (406.88 דולר). הקו התחתון עובר בשפל של 20.10 (334.75 דולר) ובשפל של 17.11 (301.28 דולר), ונגע בו גם השפל של 5.11. שני הקווים יורדים בכ-1.6 עד 1.7 דולר ביום. לפי החישוב שלנו, ב-19.11 הקו העליון עובר בסביבות 381 דולר והתחתון בסביבות 298 דולר.
ערוץ יורד בתוך מגמה עולה ארוכה הוא בדרך כלל תיקון, אבל הוא מסתיים רק כשהמחיר פורץ אותו. הזינוק ב-18.11 החזיר את המניה מהקו התחתון למרכז הערוץ. מחיר המסחר המאוחר, כ-371 דולר, עדיין מתחת לקו העליון. אפשר לראות בגרף גם רמזים לתבנית ראש וכתפיים סביב השיא של אוקטובר, אבל הכתפיים לא סימטריות ולכן לא נשענו עליה.
רמות תמיכה:
תמיכה 1, 341.80 עד 342.36 דולר: השיא של 11.11 והשיא של 18.11, שעצרו את המניה לפני הדוח. אם המסחר ב-19.11 ייפתח מעל האזור, ייווצר פער מחיר, והאזור יהפוך לתמיכה ראשונה.
תמיכה 2, 301.28 עד 308.54 דולר: השפל של 17.11, השפל של 28.7.2026 והקו התחתון של הערוץ. זו הרמה החשובה ביותר לתרחיש השלילי.
תמיכה 3, כ-279.47 דולר: הממוצע הנע ל-200 ימים, באזור שבו המניה נסחרה במשך רוב יוני 2026, עם נעילות בין 272 ל-293 דולר.
רמות התנגדות:
התנגדות 1, 366.70 עד 368.50 דולר: הממוצע הנע ל-50 ימים והשיא של 2.11.2026. המסחר המאוחר כבר נגע באזור הזה, והשאלה היא אם המניה תיסגר מעליו. מעט מעליו, סביב 381 דולר, עובר הקו העליון של הערוץ.
התנגדות 2, 404.77 עד 406.88 דולר: השיאים של 27.10 ו-28.10, השיא הנמוך יותר שאחרי השיא הראשי.
התנגדות 3, 432.33 דולר: שיא כל הזמנים מ-6.10.2026. נעילת השיא היא 419.91 דולר.
מחזור ו-RSI. ב-18.11 נסחרו כ-16.97 מיליון מניות, פי 2.8 מהממוצע ל-50 ימים שלפני כן (כ-6.0 מיליון), ועוד כ-4.4 מיליון מניות במסחר המאוחר לפי CNBC. מחזור גבוה ביום עלייה מחזק את המהלך. המחזור הגבוה הקודם, 13.35 מיליון מניות, נרשם ב-5.11 בירידה חדה, ולכן נראה שהקונים חזרו. מדד RSI ל-14 ימים, שמודד את עוצמת העליות מול הירידות, עלה ל-47.7 מ-35.1 יום קודם. הוא לא ירד מתחת ל-30 במהלך התיקון, כך שהמניה לא הגיעה למצב "מכירת יתר" קלאסי. אם המחיר יינעל ב-19.11 סביב מחיר המסחר המאוחר, ה-RSI יעלה לכ-57 לפי החישוב שלנו.
התרחיש החיובי. המניה מחזיקה את הפער מעל 342 דולר ונסגרת מעל הממוצע ל-50 ימים (366.70 דולר). אחרי זה היא פורצת את הקו העליון של הערוץ, כ-381 דולר ויורד מדי יום, במחזור גבוה. פריצה כזאת תאשר שהתיקון הסתיים. היעד הטכני הבא הוא אזור 404.77 עד 406.88 דולר, ואחריו השיא של 432.33 דולר.
התרחיש השלילי. הזינוק נמחק, והמניה חוזרת מתחת ל-339.92 דולר, מחיר הנעילה שלפני הדוח. אם היא תישבר מתחת ל-301.28 דולר בנעילה, זה ישבור גם את הערוץ וגם את השפל הנמוך ביותר מאז סוף יוני, ויפתח את הדרך לממוצע ל-200 ימים, כ-279 דולר. שבירה של הממוצע הזה תפגע כבר במגמה הראשית.
בשפה פשוטה. המגמה הגדולה של המניה עדיין עולה, והירידה מאוקטובר נראית בשלב הזה כמו תיקון. התגובה לדוח הייתה חזקה וגם המחזור תמך בה, אבל המניה עוד לא יצאה מהערוץ היורד. כדי לדבר על סיום התיקון, צריך לראות סגירה מעל 367 דולר ואחר כך מעל 381 דולר. ירידה מתחת ל-301 דולר תחליש את התמונה.
ניתוח טכני מתאר את מה שקרה בגרף ואינו מנבא את העתיד. הוא אינו ייעוץ השקעות ואינו המלצה לקנות או למכור. כל החלטה צריכה להתאים לתיק ולמצב האישי שלכם.
התוכן נכתב בשילוב עם בינה מלאכותית.