
הענן של Amazon מאיץ, אבל התזרים החופשי צולל: מה היה בדוח הרבעון השלישי
שירות הענן AWS צמח ב-39%, הקצב המהיר ביותר מזה כמעט חמש שנים, אבל ההכנסות והרווח למניה החטיאו את הצפי, ההשקעות בבינה מלאכותית הכפילו את עצמן והמניה ירדה בכ-7% במסחר המאוחר.
תקציר
חברת Amazon פרסמה אמש (29.10.2026), אחרי סגירת המסחר בוול סטריט, את הדוח לרבעון השלישי של 2026. ההכנסות הגיעו ל-201.9 מיליארד דולר, עלייה של 12%, והרווח למניה עמד על 1.89 דולר. שני המספרים היו מעט מתחת לצפי.
הכוכב של הדוח הוא שירות הענן AWS, שצמח ב-39%. הבעיה נמצאת בצד השני של המאזניים: ההשקעות ברכוש ובציוד יותר מהכפילו את עצמן, והתזרים החופשי של 12 החודשים האחרונים הפך לשלילי בעשרות מיליארדים. המשקיעים בחרו להתמקד בבעיה, והמניה ירדה בכ-7% במסחר המאוחר.
החברה בקצרה
חברת Amazon פועלת בשלושה מגזרים. צפון אמריקה ובינלאומי כוללים את המסחר המקוון, שירותים למוכרים חיצוניים, פרסום ומנויי Prime. המגזר השלישי, AWS, מוכר לארגונים כוח מחשוב, אחסון ושירותי בינה מלאכותית בענן.
הקמעונאות מביאה את רוב ההכנסות, אבל הענן מביא את רוב הרווח. ברבעון הזה AWS היה אחראי ל-23% מההכנסות ולכ-63% מהרווח התפעולי של הקבוצה.
הדוח מול הצפי
- הכנסות: 201.94 מיליארד דולר, לעומת צפי של 202.31 מיליארד לפי LSEG (כפי שפורסם ב-CNBC). בנטרול השפעת המטבע הצמיחה הייתה 13%.
- רווח למניה: 1.89 דולר לפי GAAP, לעומת צפי של 1.96 דולר לפי LSEG, וירידה מ-1.95 דולר ברבעון המקביל. החברה מדווחת רק לפי GAAP ואינה מפרסמת רווח מתואם.
- רווח תפעולי: 28.1 מיליארד דולר, לעומת 17.4 מיליארד ברבעון המקביל, עלייה של 61%. שיעור הרווח התפעולי הגיע ל-13.9%, הגבוה ביותר בתולדות החברה לפי ההודעה.
- רווח נקי: 20.7 מיליארד דולר, לעומת 21.2 מיליארד ברבעון המקביל.
איך רווח תפעולי שקופץ ב-61% מתורגם לרווח נקי נמוך יותר? ברבעון המקביל אשתקד נרשם רווח חד פעמי של 9.5 מיליארד דולר (לפני מס) משערוך ההשקעה ב-Anthropic. השנה הסעיף הזה כמעט לא תרם, ולכן ההשוואה נראית חלשה מהמצב התפעולי בפועל.
עוד נקודה שכדאי לזכור: אירוע Prime Day הוקדם השנה לרבעון השני ברוב המדינות הגדולות, כדי לא להתנגש במונדיאל. לפי החברה, בלי ההזזה הזו הצמיחה ברבעון הייתה גבוהה בכ-4 נקודות אחוז.
שירות AWS
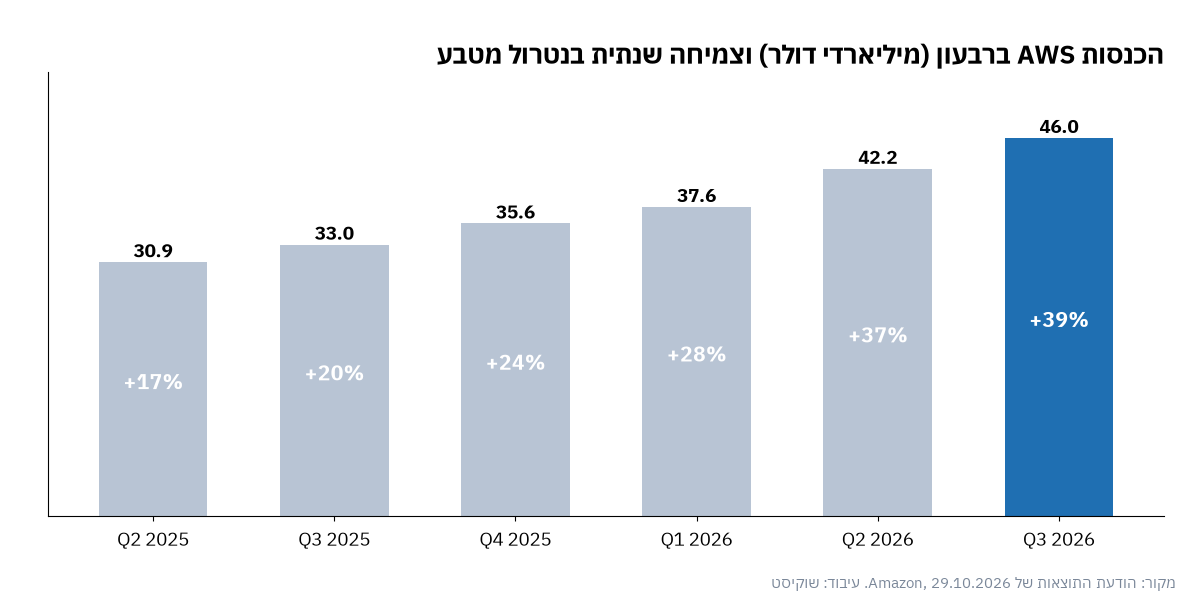
הכנסות AWS הגיעו ל-45.98 מיליארד דולר, צמיחה של 39%, לעומת צפי של 45.29 מיליארד וצמיחה של 38% לפי StreetAccount (כפי שפורסם ב-CNBC). לפי CNBC זה קצב הצמיחה המהיר ביותר מאז הרבעון הרביעי של 2021, וברבעון הקודם הצמיחה עמדה על 37%.
הרווח התפעולי של המגזר עלה ב-55% ל-17.77 מיליארד דולר, מעל צפי של 16.97 מיליארד לפי StreetAccount. שיעור הרווח התפעולי ירד מעט ל-38.7%, לעומת 39.4% ברבעון הקודם. קצב ההכנסות השנתי של המגזר מגיע כבר ל-184 מיליארד דולר.
פרסום וקמעונאות
הכנסות הפרסום עלו ב-11% ל-19.64 מיליארד דולר (12% בנטרול מטבע), מתחת לצפי של 20.82 מיליארד לפי StreetAccount. זו האטה חדה אחרי צמיחה של 22% עד 26% ברבעונים הקודמים. החברה מייחסת אותה בעיקר לתזמון של Prime Day, ומעריכה שברבעון הרביעי הפרסום יחזור לצמיחה בשיעור של "high teens", כלומר סביב 15% עד 19%.
- מגזר צפון אמריקה: הכנסות של 112.9 מיליארד דולר, עלייה של 6%. הרווח התפעולי כמעט הוכפל ל-8.7 מיליארד דולר, לעומת 4.8 מיליארד ברבעון המקביל.
- המגזר הבינלאומי: הכנסות של 43.1 מיליארד דולר, עלייה של 5% (8% בנטרול מטבע). הרווח התפעולי עלה ל-1.6 מיליארד דולר מ-1.2 מיליארד.
- חנויות מקוונות: 68.47 מיליארד דולר, עלייה של 2% בלבד, מתחת לצפי של 69.68 מיליארד לפי StreetAccount.
- שירותים למוכרים חיצוניים: 46.5 מיליארד דולר, עלייה של 9%. מנויים: 14.0 מיליארד דולר, עלייה של 11%.
השקעות ותזרים
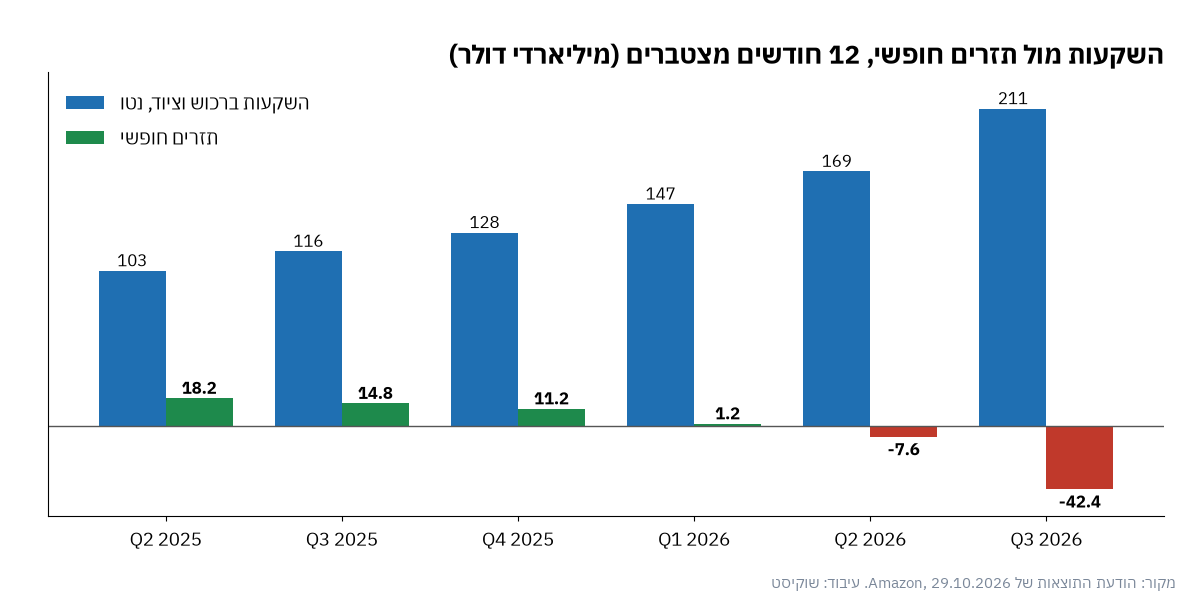
כאן נמצא הסיפור האמיתי של הדוח. ברבעון שילמה החברה 77.3 מיליארד דולר על רכוש וציוד, לעומת 35.1 מיליארד ברבעון המקביל. לפי FactSet (כפי שפורסם ב-CNBC) האנליסטים ציפו ל-58.7 מיליארד. לפי CNBC, החברה ייחסה את הגידול בעיקר להשקעות בבינה מלאכותית.
התזרים מפעילות שוטפת דווקא השתפר, ועלה ב-29% ל-168.3 מיליארד דולר ב-12 החודשים האחרונים. אבל ההשקעות נטו באותה תקופה הגיעו ל-210.7 מיליארד דולר. התוצאה: תזרים חופשי שלילי של 42.4 מיליארד דולר, לעומת חיובי של 14.8 מיליארד שנה קודם. ברבעון עצמו, לפי החישוב שלנו, היציאה נטו הייתה כ-33.5 מיליארד דולר.
את הפער מממן בין השאר חוב. החוב לטווח ארוך עלה מ-65.6 מיליארד דולר בסוף 2025 ל-173.1 מיליארד בסוף ספטמבר. החברה חזרה על התחזית להשקעות במזומן של כ-220 מיליארד דולר ב-2026.
תחזית לרבעון הרביעי
- הכנסות: 240 עד 247 מיליארד דולר, צמיחה של 12% עד 16%. אמצע הטווח, 243.5 מיליארד, נמוך מצפי של 244.5 מיליארד לפי LSEG.
- רווח תפעולי: 28.5 עד 33.5 מיליארד דולר, לעומת 25.0 מיליארד ברבעון הרביעי של 2025. לא מצאנו צפי אנליסטים עם מקור מזוהה לסעיף הזה.
- מטבע: התחזית מגלמת השפעה שלילית של כ-60 נקודות בסיס משערי החליפין.
מה אמרה ההנהלה
המנכ"ל Andy Jassy צופה ש-AWS יצמח ביותר מ-40% גם ב-2027 וגם ב-2028, ואמר בשיחת הוועידה שהמגזר יכול להפוך לעסק עם הכנסות של טריליון דולר בתוך חמש עד עשר שנים. הוא גם הבהיר שההשקעות ב-2027 יהיו "גבוהות משמעותית", ושיש לחברה "קו ראייה ברור" לתשואה עליהן.
לדבריו, עסק השבבים של החברה (Trainium ו-Graviton) ממשיך לצמוח בשיעורים תלת ספרתיים, והחברה מתכוונת להציע את שבבי Trainium גם מחוץ ל-AWS בסוף 2027. לפי ההודעה, החברה חתמה ברבעון על הסכמי ענן חדשים עם Meta, NVIDIA ו-OpenAI, בין היתר.
תגובת המניה
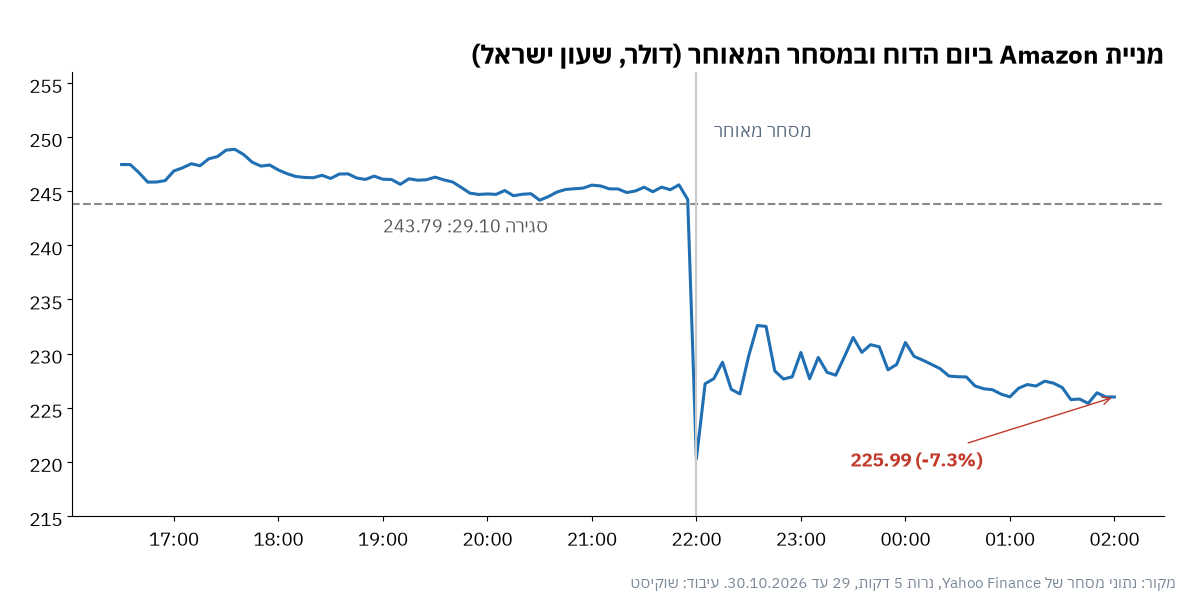
ביום המסחר הרגיל של 29.10.2026, לפני הדוח, נסגרה מניית Amazon ב-243.79 דולר לפי Yahoo Finance. מיד אחרי הפרסום היא צנחה, ובדקות הראשונות נרשמה עסקה בודדת סביב 214 דולר. בהמשך הערב היא נסחרה בטווח של כ-225 עד 233 דולר.
בסיום המסחר המאוחר, ב-02:00 שעון ישראל (30.10.2026), עמדה המניה על 225.99 דולר, ירידה של כ-7.3% ממחיר הסגירה. לפי CNBC הירידה בשלב מסוים עברה 6%, ולפי Variety היא עמדה על כ-4% זמן קצר אחרי הפרסום. המסחר שלפני הפתיחה בארה"ב עוד לא נפתח נכון ל-06:30 שעון ישראל, והוא ייפתח ב-10:00 שעון ישראל.
אם יש לכם קרן מחקה על ה-S&P 500 או על הנאסד"ק, המהלך הזה נוגע גם לכם: Amazon היא אחת המניות הכבדות בשני המדדים.
מכפילים
הרווח למניה ב-12 החודשים האחרונים, לפי GAAP, הסתכם ב-12.37 דולר לפי הודעת החברה. המכפילים הבאים הם חישוב שלנו, לפי 10.81 מיליארד מניות במחזור:
- לפי מחיר הסגירה של 29.10.2026 (243.79 דולר): מכפיל רווח של כ-19.7, שווי שוק של כ-2.64 טריליון דולר ומכפיל הכנסות של כ-3.3.
- לפי מחיר המסחר המאוחר ב-02:00 שעון ישראל, 30.10.2026 (225.99 דולר): מכפיל רווח של כ-18.3, שווי שוק של כ-2.44 טריליון דולר ומכפיל הכנסות של כ-3.1.
זהירות עם מכפיל הרווח: הרווח של 12 החודשים האחרונים מנופח ברווחים גדולים שאינם תפעוליים, בעיקר ברבעון השני של 2026, שבו הרווח הנקי הגיע ל-62.6 מיליארד דולר. על בסיס הרווח התפעולי בלבד, המכפיל האמיתי גבוה יותר.
סיכונים
- תזרים שלילי: ההשקעות כבר עוקפות את התזרים התפעולי בפער גדול, וההנהלה צופה השקעות גבוהות עוד יותר ב-2027.
- חוב: החוב לטווח ארוך יותר מהוכפל מתחילת השנה. ריבית גבוהה לאורך זמן תייקר את המימון.
- פחת: הפחת והאמורטיזציה הגיעו ל-20.9 מיליארד דולר ברבעון, לעומת 16.8 מיליארד ברבעון המקביל, והם צפויים להמשיך לטפס ככל שהשרתים החדשים ייכנסו לשימוש.
- האטה בפרסום ובקמעונאות: אם הצמיחה בפרסום לא תחזור לרמות הקודמות ברבעון הרביעי, ההסבר של תזמון Prime Day ייחלש.
- שבבי זיכרון: החברה מזכירה בתחזית תנודתיות באספקה ובמחירים של שבבי זיכרון כגורם סיכון.
שורה תחתונה
הדוח הזה מציג שתי חברות באותה עטיפה. מצד אחד, ענן שמאיץ לקצב שלא נראה כאן כמעט חמש שנים ושיעור רווח תפעולי שיא. מצד שני, חברה שמוציאה על תשתיות יותר ממה שהיא מייצרת, ומממנת את הפער בחוב.
מי שעוקב אחרי המניה יכול לקרוא את הרבעונים הבאים דרך שלוש שאלות: האם AWS שומר על צמיחה של 40% ומעלה, האם הפרסום חוזר לצמיחה מהירה, ומתי התזרים החופשי יחזור לשטח חיובי.
המידע בכתבה זו הוא כללי ואינו מהווה ייעוץ השקעות, המלצה לקנייה או למכירה של ניירות ערך, או תחליף לייעוץ המותאם לנתונים ולצרכים של כל אדם. לפני כל החלטת השקעה מומלץ להתייעץ עם בעל רישיון.
התוכן נכתב בשילוב עם בינה מלאכותית.


