
מניית Alphabet צוללת כ-10% אחרי הדוח: הענן מכפיל את עצמו, החיפוש מאכזב והמזומנים נשרפים
הכנסות Alphabet ברבעון השלישי צמחו ב-25% ל-127.6 מיליארד דולר, אבל ההכנסות והרווח למניה נפלו מתחת לציפיות, תזרים המזומנים החופשי היה שלילי ב-9.1 מיליארד דולר, והמניה ירדה בכ-10% במסחר המאוחר. מה עבד, מה הדאיג ואיך המניה מתומחרת עכשיו.
תקציר
לרוב, כשהכנסות של חברה בסדר גודל כזה צומחות ב-25%, המשקיעים מרוצים. הפעם זה לא הספיק. חברת Alphabet פרסמה אתמול, 28 באוקטובר, אחרי סגירת המסחר בארה"ב, דוח שבו גם ההכנסות וגם הרווח המתואם למניה היו נמוכים מהציפיות. לפי CNBC, זו הפעם הראשונה מזה כמעט ארבע שנים שהחברה מחטיאה בשתי השורות יחד.
הנקודה שהכי הטרידה את השוק היא המזומנים. ההשקעה במרכזי נתונים ושבבים גדלה מהר יותר מהתזרים התפעולי, ותזרים המזומנים החופשי היה שלילי זה הרבעון השני ברציפות. מניית GOOGL, שנסגרה ב-324.89 דולר, ירדה במסחר המאוחר לכ-292.50 דולר, ירידה של כ-10%.
- הכנסות: 127.6 מיליארד דולר, עלייה של 25%, מעט מתחת לצפי.
- רווח מתואם למניה: 2.67 דולר, לעומת צפי של 3.02 דולר.
- ענן: הכנסות שירות Google Cloud יותר מהוכפלו, ל-30.7 מיליארד דולר.
- תזרים חופשי: שלילי ב-9.07 מיליארד דולר.
החברה בקצרה
חברת Alphabet היא חברת האם של Google. רוב ההכנסות עדיין מגיעות מפרסום: מנוע החיפוש, פלטפורמת YouTube ורשת האתרים השותפים. לצד זה יש מנויים, חנות האפליקציות ומכשירים, וכמובן חטיבת הענן, שהפכה בשנה האחרונה למנוע הצמיחה המהיר ביותר בקבוצה.
תחת הכותרת Other Bets נמצאים פרויקטים ארוכי טווח, הבולט שבהם הוא Waymo לרכב אוטונומי. בנוסף, לחברה יש החזקות משמעותיות בחברות פרטיות, ושינויים בשווי שלהן משפיעים חזק על הרווח הנקי, לטובה או לרעה.
הדוח מול הצפי
לפי ההודעה הרשמית של החברה, שהוגשה גם ל-SEC כנספח לדוח 8-K, ולפי ההשוואה של CNBC ו-Reuters לצפי האנליסטים שריכזה LSEG:
- הכנסות: 127.58 מיליארד דולר, לעומת 102.35 מיליארד ברבעון המקביל. האנליסטים ציפו ל-128.22 מיליארד.
- רווח למניה: הרווח המדווח עמד על 2.12 דולר למניה, לעומת 2.87 דולר לפני שנה. הרווח המתואם, 2.67 דולר, נמוך מהצפי של 3.02 דולר.
- רווח נקי: 26.17 מיליארד דולר, ירידה של 25%. חלק גדול מהירידה נובע מהפסד של כ-8.7 מיליארד דולר על החזקות במניות, אחרי רווח חריג מאוד ברבעון הקודם.
- רווח תפעולי: 40.58 מיליארד דולר, עלייה של 30%, ומרווח תפעולי של 31.8%. לפי FactSet, שמצוטטת ב-CNBC, הצפי היה 43.19 מיליארד.
- פרסום: 82.0 מיליארד דולר, לעומת צפי של 83.4 מיליארד לפי Reuters. כאן נמצא עיקר הפספוס.
במילים פשוטות: העסק התפעולי גדל יפה, אבל פחות ממה שהשוק תמחר מראש, ובשורת הרווח הנקי נוסף רעש מההחזקות הפיננסיות.
מגזרים
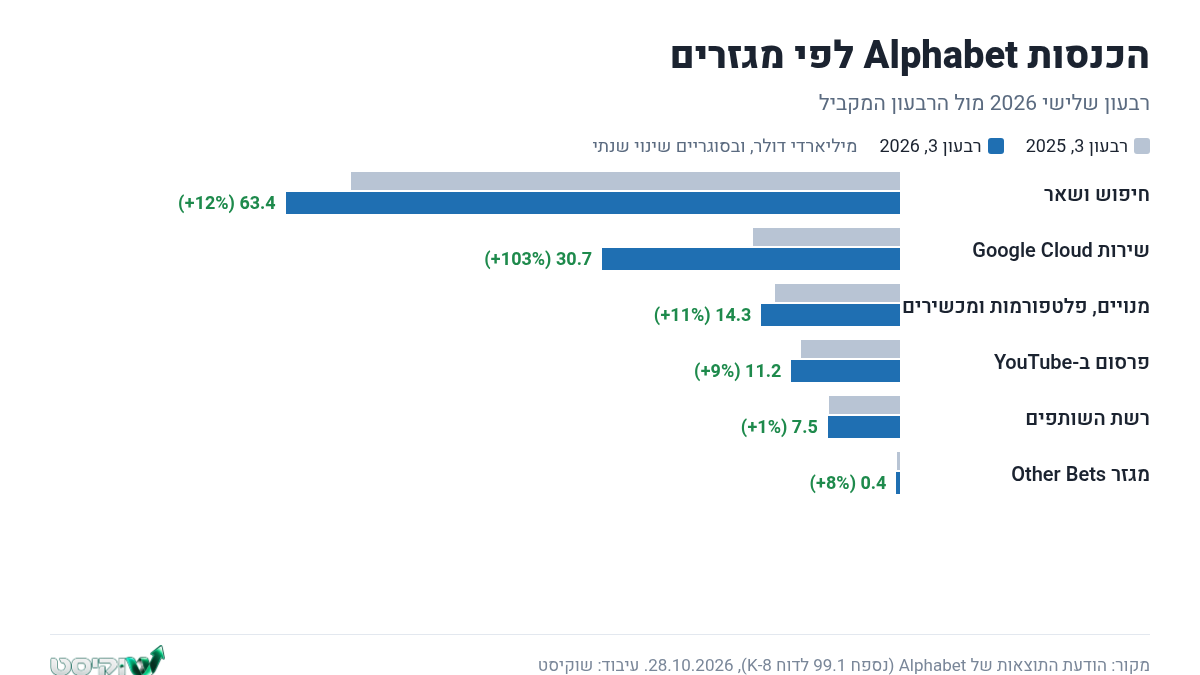
חיפוש ושאר הכנסות: 63.35 מיליארד דולר, עלייה של 12%. לפי CNBC, הצפי היה 64.96 מיליארד. ההנהלה ציינה שקצב הגידול בכמות החיפושים הוא הגבוה ביותר בחמש השנים האחרונות, אבל ההכנסות לא עמדו בקצב. לפי Reuters, מנהל העסקים הראשי Philipp Schindler קשר את ההאטה לשימוש הגובר במצב AI Mode, שבו החברה עדיין בודקת איך לשלב מודעות.
פרסום ב-YouTube: 11.21 מיליארד דולר, עלייה של כ-9%. צמיחה סבירה, לא יותר.
רשת השותפים: 7.46 מיליארד דולר, כמעט ללא שינוי, עלייה של כ-1%.
מנויים, פלטפורמות ומכשירים: 14.29 מיליארד דולר, עלייה של כ-11%.
שירות Google Cloud: כאן הסיפור החיובי של הרבעון. ההכנסות זינקו ב-103% ל-30.71 מיליארד דולר, מעל צפי של 28.7 מיליארד. הרווח התפעולי של המגזר עלה מ-3.59 מיליארד ל-11.12 מיליארד דולר, ומרווח תפעולי של כ-36% לעומת כ-24% לפני שנה. לפי Reuters, צבר ההזמנות בענן הגיע ל-561 מיליארד דולר, וההנהלה מצפה להכיר ביותר מ-55% ממנו כהכנסה בתוך 24 חודשים. מכירות של מערכות TPU, השבבים שהחברה מפתחת בעצמה, כבר תורמות משמעותית לצמיחה.
מגזר Other Bets: הכנסות של 372 מיליון דולר והפסד תפעולי של 2.05 מיליארד דולר, לעומת הפסד של 1.43 מיליארד ברבעון המקביל.
שימו לב גם לשורה שנקראת פעילות ברמת Alphabet, שבה נרשמות בעיקר הוצאות מחקר AI משותפות. ההפסד בה גדל ל-7.66 מיליארד דולר, לעומת 4.47 מיליארד לפני שנה.
השקעות הון ו-AI
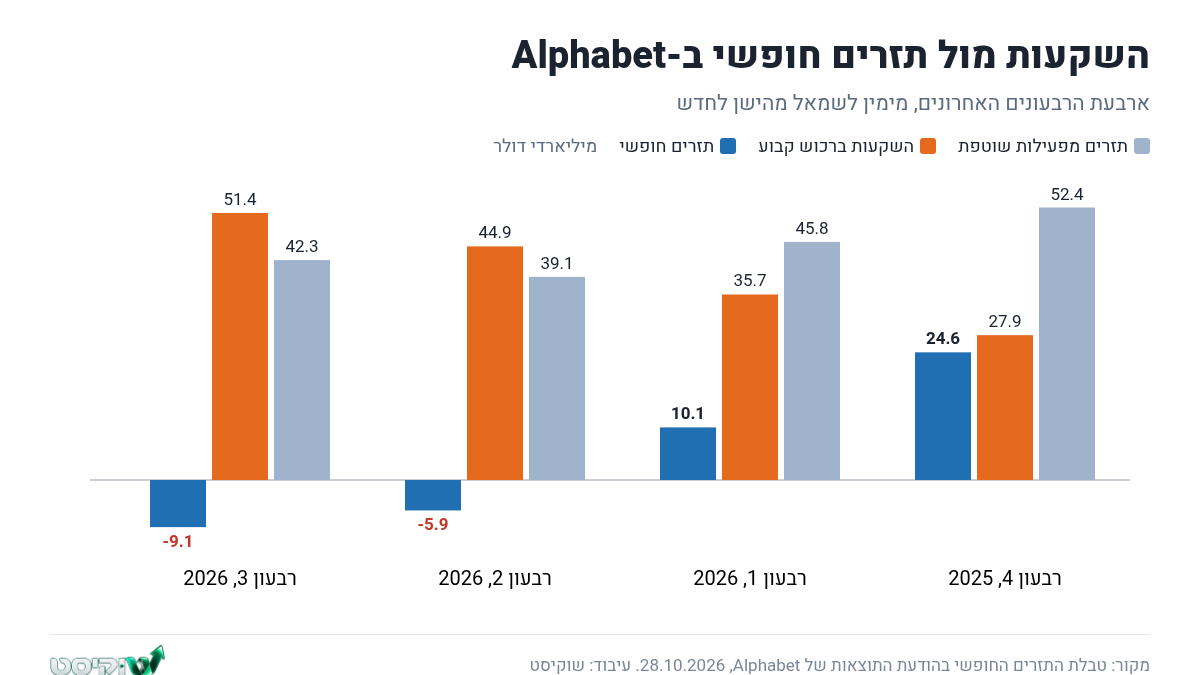
ההשקעה ברכוש קבוע הגיעה ל-51.36 מיליארד דולר ברבעון, יותר מכפול מ-23.95 מיליארד ברבעון המקביל. לפי CNBC, זה דווקא פחות מצפי של 55.09 מיליארד. מתחילת השנה הצטברו כבר כ-132 מיליארד דולר.
הבעיה היא שהתזרים התפעולי לא מדביק את הקצב. ברבעון נכנסו 42.29 מיליארד דולר מפעילות שוטפת, ולכן התזרים החופשי היה שלילי ב-9.07 מיליארד דולר. לפי CNBC, האנליסטים ציפו לשלילי של 2.7 מיליארד בלבד. ברבעון הקודם התזרים החופשי היה שלילי ב-5.86 מיליארד.
במקביל, החוב לטווח ארוך קפץ ל-125.1 מיליארד דולר, לעומת 46.5 מיליארד בסוף 2025 לפי המאזן בהודעה. לפי דוח תזרים המזומנים, החברה גם גייסה השנה כ-42.9 מיליארד דולר בהנפקת מניות. מי שהתרגל לחשוב על Google כמכונת מזומנים, צריך לעדכן את התמונה.
תחזית ושיחת הוועידה
סמנכ"לית הכספים Anat Ashkenazi השאירה את תחזית ההשקעות לשנת 2026 בטווח של 195 עד 205 מיליארד דולר, ואמרה שההשקעות יגדלו משמעותית ב-2027. מספר לא ניתן, והוא צפוי בדוח הרבעון הרביעי. לפי Reuters, היא גם הזהירה מלחץ על המרווחים בטווח הקצר בגלל שימוש בקיבולת ענן של צד שלישי, ומכך שבניית מלאי TPU תכביד על התזרים.
המנכ"ל Sundar Pichai הדגיש שקצב ההכנסות השנתי של החברה עומד על כחצי טריליון דולר, ושהגידול בשאילתות החיפוש, כולל שאילתות מסחריות, הוא הגבוה בחמש שנים. לדבריו, אפליקציית Gemini הגיעה למיליארד משתמשים. ביום הדוח הציגה החברה גם את המודל Gemini 4 Carbon.
לראשונה השתתף בשיחה גם מנכ"ל חטיבת הענן, Thomas Kurian, שדיבר על ביקוש חזק ממעבדות AI, ממוסדות פיננסיים ומחברות גדולות. בצד הפרסום, החברה תתחיל להציג מודעות במצב AI Mode גם מחוץ לארה"ב.
תגובת המניה
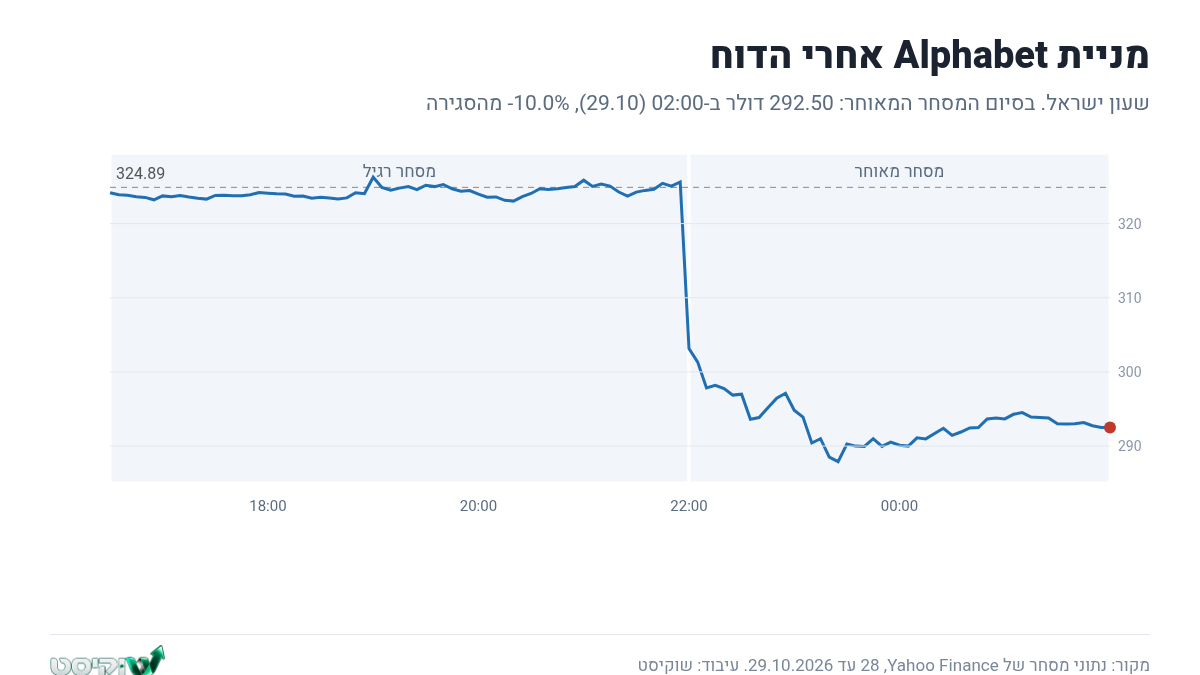
במסחר הרגיל אתמול עלתה המניה בכ-1.3% ונסגרה ב-324.89 דולר. מיד אחרי פרסום הדוח, בסביבות 22:00 שעון ישראל, היא צנחה. השפל במסחר המאוחר היה כ-287.33 דולר, ובסיום המסחר המאוחר, ב-02:00 שעון ישראל הלילה, היא נסחרה ב-292.50 דולר, ירידה של כ-10% ממחיר הסגירה (Yahoo Finance).
ההשוואה למתחרה מעניינת: מניית Microsoft, שדיווחה באותו ערב, סיימה את המסחר המאוחר (02:00 שעון ישראל) בעלייה של כ-2.9%, לפי Yahoo Finance. בניגוד ל-Alphabet, התזרים החופשי שלה נשאר חיובי.
מכפילים
הרווח המדולל המדווח בארבעת הרבעונים האחרונים מסתכם ב-19.15 דולר למניה. לפי מחיר המסחר המאוחר, 292.50 דולר ב-29 באוקטובר 2026 בשעה 02:00 שעון ישראל, זה מכפיל רווח של כ-15.3. לפי מחיר הסגירה של 28 באוקטובר, 324.89 דולר, המכפיל היה כ-17.0.
חשוב להבין את ההסתייגות: המכפיל הזה נמוך באופן מלאכותי. ברבעון השני רשמה החברה רווח עצום משערוך החזקות, ולפי CNBC מדובר בכ-99 מיליארד דולר, מהשקעות כמו SpaceX ו-Anthropic. בלי הרווח הזה, המכפיל על הרווח מהפעילות גבוה בהרבה. לכן כדאי לא להסתמך על המספר הזה לבדו.
הדיבידנד הרבעוני הוא 0.22 דולר למניה, כלומר תשואת דיבידנד שנתית של כ-0.3% לפי מחיר המסחר המאוחר.
סיכונים
- תזרים שלילי והשקעות שממשיכות לגדול: אם ההשקעות ב-2027 יגדלו בחדות, התזרים החופשי עלול להישאר שלילי לאורך זמן, והחוב ימשיך לגדול.
- החיפוש מול ה-AI: יותר שאילתות לא מתורגמות אוטומטית ליותר הכנסות. אם מודל הפרסום במצב AI Mode לא יבשיל, הליבה הרווחית ביותר בקבוצה עלולה להאט.
- תנודתיות ברווח הנקי: החזקות במניות פרטיות יכולות להוסיף או להוריד עשרות מיליארדים ברבעון, ולטשטש את התמונה האמיתית.
- מרווחים בענן: ההנהלה עצמה מזהירה מלחץ בגלל קיבולת של צד שלישי ובניית מלאי שבבים.
- תחרות: מול Microsoft ו-Amazon בענן, ומול חברות AI אחרות בתחום הצ'טבוטים.
שורה תחתונה
הרבעון הזה מציג שתי חברות בתוך אחת. האחת היא חטיבת ענן שגדלה פי שניים, מרוויחה יותר ויושבת על צבר הזמנות ענק. השנייה היא עסק חיפוש שגדל פחות מהצפוי, וקבוצה שמוציאה על תשתיות יותר ממה שהיא מייצרת במזומן.
השוק הגיב בעיקר לחלק השני. מה שיכריע בהמשך הוא שני מספרים: היקף ההשקעות ל-2027, שיפורסם בדוח הבא, והאם הפרסום בתוך ממשקי ה-AI יתחיל להחזיר את הצמיחה בחיפוש.
האמור בכתבה זו אינו מהווה ייעוץ השקעות, המלצה לקנייה או למכירה של ניירות ערך, או תחליף לייעוץ המותאם לנתונים ולצרכים של כל אדם. הנתונים נכונים למועד הכתיבה ועלולים להשתנות. כל החלטת השקעה היא באחריות המשקיע בלבד.
התוכן נכתב בשילוב עם בינה מלאכותית.


