
מניית Microsoft קפצה במסחר המאוחר: שירות Azure צמח ב-48% והתחזית עקפה את הצפי
חברת Microsoft עקפה את הצפי בהכנסות וברווח למניה ברבעון שהסתיים בספטמבר, שירות Azure צמח ב-48% והתחזית לרבעון הבא גבוהה מהצפי. המניה סיימה את המסחר המאוחר בעלייה של כ-2.9%, ובמקביל ההשקעות בתשתיות AI ממשיכות לשחוק את תזרים המזומנים החופשי.
תקציר
חברת Microsoft פרסמה אמש, אחרי סגירת המסחר בוול סטריט, את הדוח לרבעון שהסתיים ב-30 בספטמבר 2026, הרבעון הראשון של שנת הכספים 2027. ההכנסות הגיעו ל-92.3 מיליארד דולר, עלייה של 19% לעומת הרבעון המקביל, והרווח המתואם למניה עמד על 4.89 דולר.
שני המספרים עברו את הצפי. מי שהגיע לדוח בשביל Azure קיבל את מה שחיפש: צמיחה של 48%, ולראשונה גם מספר בדולרים, 33.2 מיליארד. מניית MSFT עלתה במסחר המאוחר, אבל ויתרה על חלק מהקפיצה הראשונית.
החברה בקצרה
חברת Microsoft מוכרת תוכנה, שירותי ענן ותשתיות AI לארגונים, ובצד הצרכני מפעילה את Windows, את מנוע החיפוש Bing ואת Xbox. החל מהרבעון הזה היא מדווחת בשני מגזרים בלבד במקום שלושת המגזרים המוכרים מ-11 השנים האחרונות.
המגזר הראשון, Agents and Infra, מרכז את הענן, את Microsoft 365 ואת רישוי התוכנה לארגונים. השני, Devices and Consumer, כולל פרסום וחיפוש, גיימינג, מכשירים ורישיונות Windows ליצרני מחשבים. נתוני השנה הקודמת הוצגו מחדש לפי החלוקה החדשה, כך שההשוואה עקבית.
הדוח מול הצפי
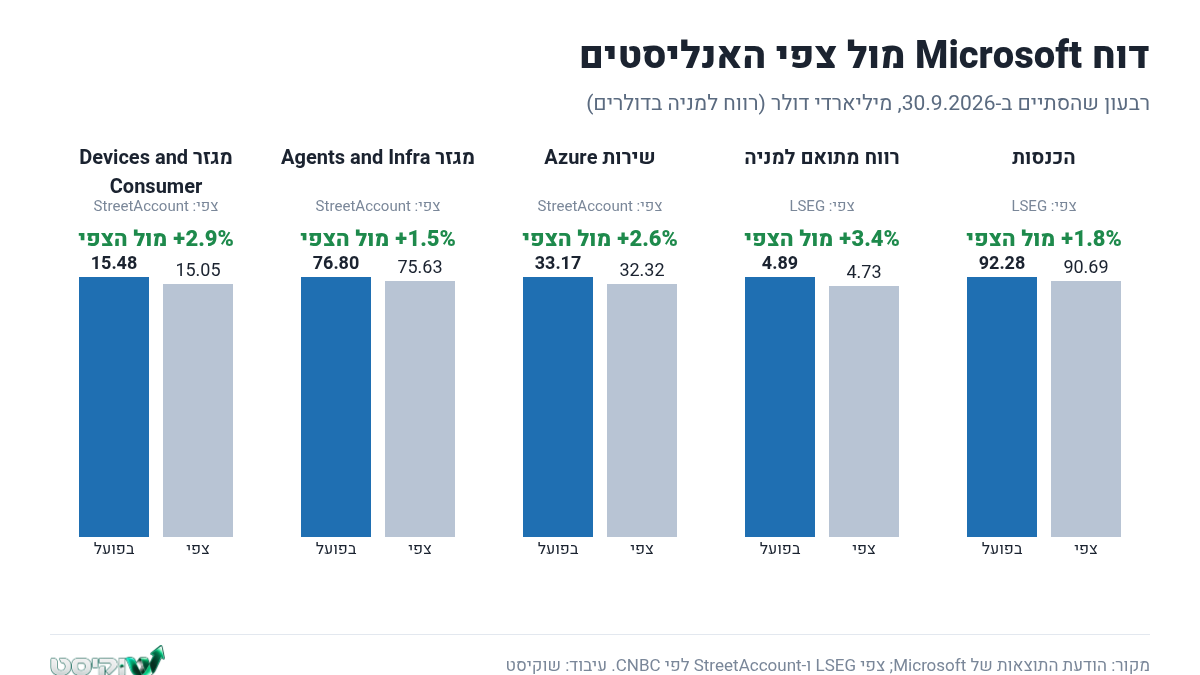
- הכנסות: 92.28 מיליארד דולר, לעומת צפי של 90.69 מיליארד לפי LSEG.
- רווח מתואם למניה: 4.89 דולר, לעומת צפי של 4.73 דולר לפי LSEG. הרווח החשבונאי (GAAP) הגיע ל-4.92 דולר, עלייה של 32%.
- רווח תפעולי: 45.9 מיליארד דולר, עלייה של 21%.
- רווח נקי: 36.6 מיליארד דולר לפי GAAP, ו-36.4 מיליארד דולר בנטרול ההשפעה של ההשקעה ב-OpenAI.
הפער בין הרווח החשבונאי למתואם נובע מההשקעה ב-OpenAI. הרבעון הזה היא תרמה רווח קטן של כ-0.03 דולר למניה, ואילו ברבעון המקביל היא גרעה 0.41 דולר. לכן הצמיחה ברווח החשבונאי נראית חדה יותר מהצמיחה התפעולית בפועל.
מגזרים
מגזר Agents and Infra הכניס 76.8 מיליארד דולר, עלייה של 25%, מעל הצפי של 75.63 מיליארד לפי StreetAccount. הרווח התפעולי של המגזר הגיע ל-40.6 מיליארד דולר. זה המנוע של החברה, ומשם מגיעה כמעט כל הצמיחה.
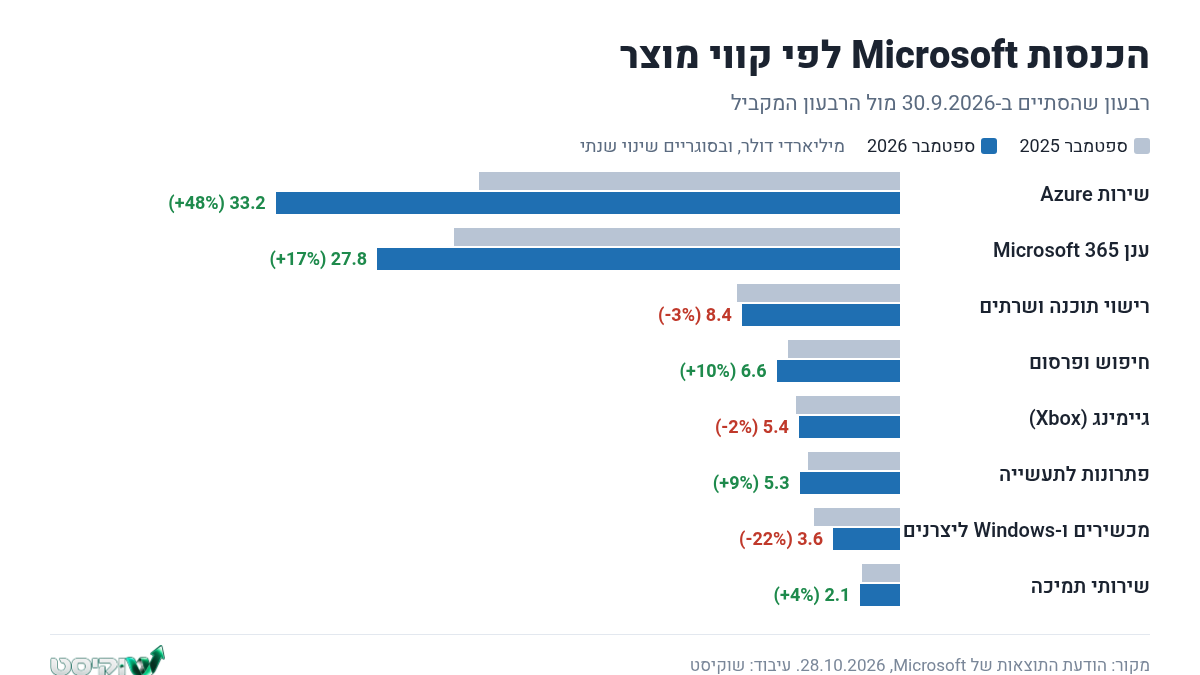
- שירות Azure: 33.2 מיליארד דולר, צמיחה של 48% לעומת 42% ברבעון הקודם. הצפי לפי StreetAccount עמד על 32.32 מיליארד. עכשיו זה העסק הבודד הגדול ביותר של החברה.
- שירות Microsoft 365 בענן: 27.8 מיליארד דולר, עלייה של 17%. אצל הלקוחות העסקיים הצמיחה המדווחת הייתה 17%, ובקרב הצרכנים 17%.
- הענן בכללותו (Microsoft Cloud): 63.9 מיליארד דולר, עלייה של 30%.
- יתרת התחייבויות ביצוע מסחריות: 677 מיליארד דולר, עלייה של 73%. זה צבר החוזים שעוד לא הוכר כהכנסה.
מגזר Devices and Consumer ירד ב-3% ל-15.5 מיליארד דולר, ועדיין עבר את הצפי של 15.05 מיליארד. החיפוש והפרסום (בנטרול עלויות רכישת תנועה) עלו ב-12%, תוכן ושירותי Xbox ירדו ב-2%, ומכירות Windows ליצרנים ומכשירים צנחו ב-22%.
לפי CNBC, הירידה ב-Windows קשורה לייקור הזיכרון והאחסון שהעלה את מחירי המחשבים, לחולשה בביקושים ולבסיס השוואה גבוה אחרי סיום התמיכה ב-Windows 10 בשנה שעברה.
השקעות הון ו-AI
ההוצאות ההוניות, כולל חכירות מימוניות, הגיעו ל-45.2 מיליארד דולר ברבעון, עלייה של כ-30%. זה פחות מ-50.67 מיליארד שציפו האנליסטים לפי StreetAccount. הסיבה לא הייתה בלימה מכוונת: לדברי סמנכ"לית הכספים Amy Hood, חלק מאספקות הקיבולת מספקים חיצוניים נדחו.
במזומן, החברה שילמה 39.4 מיליארד דולר על רכוש וציוד, כמעט פי שניים מ-19.4 מיליארד ברבעון המקביל. התזרים החופשי ירד ב-27% ל-18.6 מיליארד דולר. לפי CNBC, כ-75% מההשקעות מופנים עכשיו לנכסים קצרי חיים כמו שבבים ומעבדים גרפיים, שאפשר להפוך מהר להכנסה.
לרבעון הנוכחי הנהלת החברה מכוונת ליותר מ-50 מיליארד דולר בהוצאות הוניות, ולכ-170 מיליארד דולר בשנת 2027 הקלנדרית. Hood הוסיפה שהחברה תמשיך לייצר תזרים חופשי חיובי לאורך שנת הכספים, ושהיא שוקלת גיוס חוב כשהתנאים יהיו נוחים.
תחזית ושיחת הוועידה
לרבעון השני של שנת הכספים (אוקטובר עד דצמבר) החברה צופה הכנסות של 96 עד 97.1 מיליארד דולר. באמצע הטווח זו צמיחה של כ-18.8%, מעל צפי של 95.6 מיליארד לפי LSEG.
עבור Azure, ההנהלה צופה צמיחה של 49% עד 50% במטבע קבוע, הרבה מעל צפי של 45.1% לפי StreetAccount. "הביקוש עדיין גבוה מההיצע", אמרה Hood בשיחה עם האנליסטים. במילים אחרות, מה שמגביל את הצמיחה כרגע הוא קיבולת, לא לקוחות.
המנכ"ל Satya Nadella סיפר שמספר המשתמשים בעוזר Microsoft 365 Copilot עלה ב-50% לעומת הרבעון הקודם. מספר המושבים בתשלום לא נמסר. החברה החזירה לבעלי המניות 10.2 מיליארד דולר בדיבידנדים וברכישות חוזרות ברבעון.
תגובת המניה
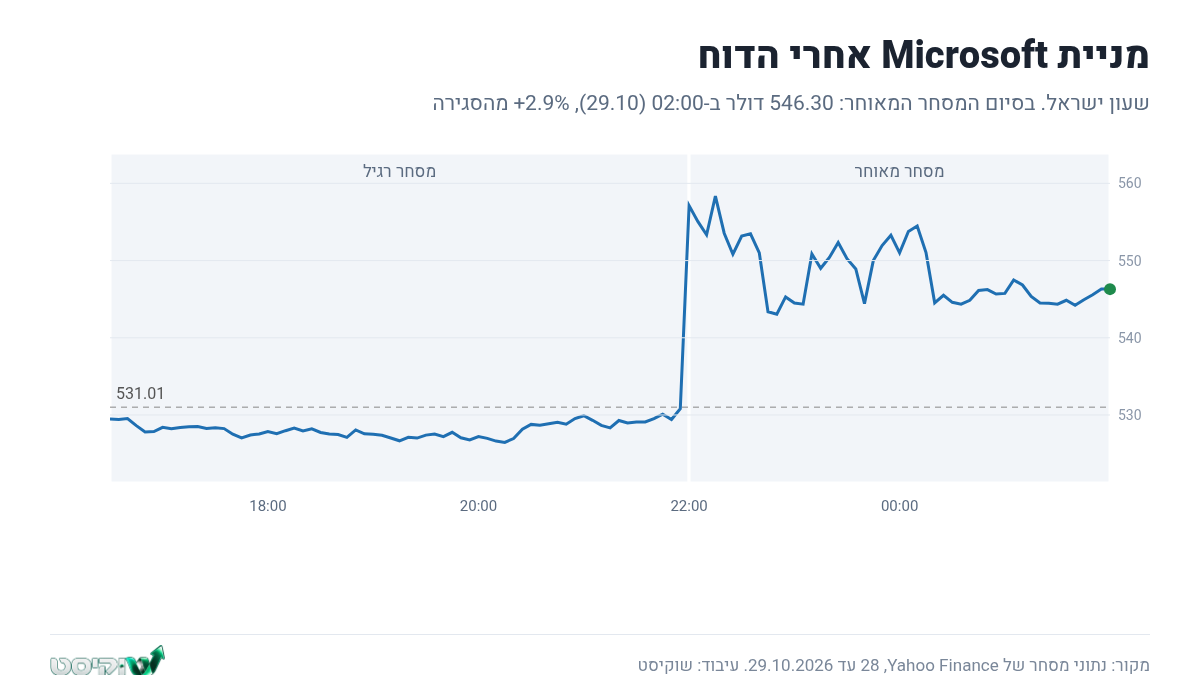
ביום המסחר הרגיל של 28.10.2026, לפני הדוח, נסגרה מניית MSFT ב-531.01 דולר, כמעט ללא שינוי. מיד אחרי הפרסום היא זינקה, ובשיאה נסחרה סביב 558 דולר ברמת נרות של חמש דקות, עלייה של כ-5%.
בהמשך הערב היא מחקה חלק מהעלייה. בסיום המסחר המאוחר, ב-02:00 שעון ישראל (29.10.2026), עמדה המניה על 546.30 דולר, עלייה של 2.9% ממחיר הסגירה.
אם אתם מחזיקים קרן מחקה על ה-S&P 500 או על הנאסד"ק, המהלך הזה נוגע גם לכם. לפי CNBC, עד סגירת יום רביעי עלתה המניה בכ-10% מתחילת השנה, פחות מעלייה של 13% במדד ה-S&P 500.
מכפילים
הרווח החשבונאי למניה ב-12 החודשים האחרונים מסתכם בכ-19.15 דולר, והרווח המתואם בכ-18.04 דולר. החישוב שלנו מבוסס על הדוח השנתי לשנת 2026 ועל הדוח הנוכחי.
- לפי מחיר הסגירה של 28.10.2026 (531.01 דולר): מכפיל רווח של כ-27.7 על בסיס GAAP, וכ-29.4 על בסיס מתואם.
- לפי מחיר המסחר המאוחר ב-02:00 שעון ישראל, 29.10.2026 (546.30 דולר): כ-28.5 על בסיס GAAP וכ-30.3 על בסיס מתואם.
- שווי שוק: כ-3.9 טריליון דולר לפי מחיר הסגירה ו-7.43 מיליארד מניות במחזור.
המכפילים האלה מתייחסים לרווח שכבר דווח. הם לא מגלמים את הגידול הצפוי בפחת, שיגיע ככל שהשרתים והשבבים החדשים ייכנסו לשימוש.
סיכונים
- תזרים מזומנים: ההשקעות גדלות מהר יותר מההכנסות, והתזרים החופשי כבר ירד ב-27%. האצה נוספת במחצית השנייה של שנת הכספים תלחץ עליו עוד.
- פחת: רוב ההשקעה הולכת לציוד שמתיישן מהר. הפחת והאמורטיזציה כבר הגיעו ל-11.7 מיליארד דולר ברבעון, לעומת 8.1 מיליארד ברבעון המקביל.
- תלות בספקים: עיכובי קיבולת אצל ספקים חיצוניים כבר הזיזו השקעות מהרבעון. עיכובים כאלה עלולים לפגוע גם בהכנסות.
- ריכוז סביב AI: חלק גדול מהצבר ומהציפיות קשור לביקוש ל-AI. האטה בביקוש הזה תפגע במקום שבו השוק מצפה לצמיחה הגבוהה ביותר.
- הצד הצרכני: המכירות ליצרני מחשבים ירדו ב-22%, ומחירי הזיכרון עלולים להמשיך להכביד על שוק המחשבים.
שורה תחתונה
הרבעון הזה ענה על השאלה ששאלו המשקיעים: הענן ממשיך להאיץ, והתחזית ל-Azure אף גבוהה יותר. מנגד, כל דולר של צמיחה עולה כרגע הרבה כסף, והתזרים החופשי מתכווץ.
את הדוחות הבאים כדאי לקרוא דרך שלושה מספרים: קצב הצמיחה של Azure מול התחזית, היקף ההוצאות ההוניות, והאם התזרים החופשי נשאר חיובי. המכפיל הנוכחי מגלם המשך צמיחה מהירה, ולכן הוא רגיש לכל אחד מהם.
המידע בכתבה זו הוא כללי ואינו מהווה ייעוץ השקעות, המלצה לקנייה או למכירה של ניירות ערך, או תחליף לייעוץ המותאם לנתונים ולצרכים של כל אדם. לפני כל החלטת השקעה מומלץ להתייעץ עם בעל רישיון.
התוכן נכתב בשילוב עם בינה מלאכותית.


