
מניית PepsiCo אחרי הרבעון השלישי של 2026: חו"ל מאיץ, צפון אמריקה מכבידה ותחזית הרווח ירדה
PepsiCo פרסמה ב-8 באוקטובר 2026 את תוצאות הרבעון השלישי: הכנסות של 25.27 מיליארד דולר, עלייה של 5.6%+, ורווח מתואם של 2.34 דולר למניה. הצמיחה האורגנית הבינלאומית הואצה ל-8%+, בזמן שבצפון אמריקה ההכנסות האורגניות נותרו כמעט ללא שינוי והמרווח נשחק, והחברה הורידה את תחזית צמיחת הרווח המתואם למניה ל-2026 ל-2.5%+ עד 3.5%+. המניה עלתה באותו יום כ-3.7%+ ל-128.34 דולר, והסקירה בוחנת גם את הדיבידנד, שעולה 54 שנה ברציפות, ואת המכפילים מול Coca-Cola, KDP ו-Mondelez. הסקירה אינה ייעוץ השקעות.
חברת המזון והמשקאות PepsiCo, שנסחרת בבורסת Nasdaq בסימול PEP, פרסמה ב-8 באוקטובר 2026 את דוח הרבעון השלישי, והתמונה שעולה ממנו מפוצלת. ההכנסות עלו 5.6%+ ל-25.27 מיליארד דולר והרווח המתואם למניה, 2.34 דולר, עבר את הציפיות. באותו בוקר החברה הורידה את תחזית צמיחת הרווח למניה ל-2026. השוק הגיב דווקא בחיוב: המניה נסגרה באותו יום ב-128.34 דולר, עלייה של כ-3.7%+ מסגירה של 123.73 דולר יום קודם. אם אתם מחזיקים את המניה בשביל הדיבידנד, או שוקלים אותה כאחזקה דפנסיבית, כדאי להבין מה בדיוק נשבר בצפון אמריקה ומה עדיין עובד בשאר העולם.
העסק: חטיפים, משקאות ושש חטיבות
החברה בנויה משתי רגליים. ברבעון השלישי, לפי דוח 10-Q, המשקאות היו כ-45% מההכנסות והמזון, בעיקר חטיפים מלוחים, כ-55%. בצפון אמריקה היחס הפוך: 54% משקאות ו-46% מזון. בשווקים הבינלאומיים המזון שולט, עם 67% מההכנסות.
הדיווח מחולק לשש חטיבות:
מזון בצפון אמריקה (PFNA): חטיפים ומזון בארצות הברית ובקנדה, כולל מותגים כמו Lay's, Doritos, Cheetos, Tostitos ו-Quaker. הכנסות של 6.5 מיליארד דולר ברבעון.
משקאות בצפון אמריקה (PBNA): מותגים כמו Pepsi, Mountain Dew, Gatorade, Propel ו-poppi, לצד הפצה של Celsius ו-Alani Nu. זו החטיבה הגדולה ביותר, עם 7.7 מיליארד דולר.
זכיינות משקאות בינלאומית (IB Franchise): מכירת תרכיז לבקבוקנים עצמאיים מחוץ לצפון אמריקה. בחטיבה הזו נמצאת גם SodaStream הישראלית, שהרכישה שלה הושלמה בדצמבר 2018. הכנסות של 1.4 מיליארד דולר.
אירופה, המזרח התיכון ואפריקה (EMEA): מזון ומשקאות עם בקבוקנים בבעלות החברה. 5.4 מיליארד דולר.
מזון באמריקה הלטינית: 3.0 מיליארד דולר.
מזון באסיה-פסיפיק: 1.2 מיליארד דולר.
שתי החטיבות של צפון אמריקה הכניסו יחד כ-14.2 מיליארד דולר, כ-56% מהכנסות הרבעון לפי חישוב שלנו. מתחילת השנה, לפי החברה, העסק הבינלאומי היווה 41% מההכנסות ו-45% מהרווח התפעולי המתואם של החטיבות.
הדוח: הכנסות טובות, מרווח שנשחק
הרבעון השלישי הסתיים ב-5 בספטמבר 2026. אלה המספרים המרכזיים מהודעת החברה מ-8 באוקטובר:
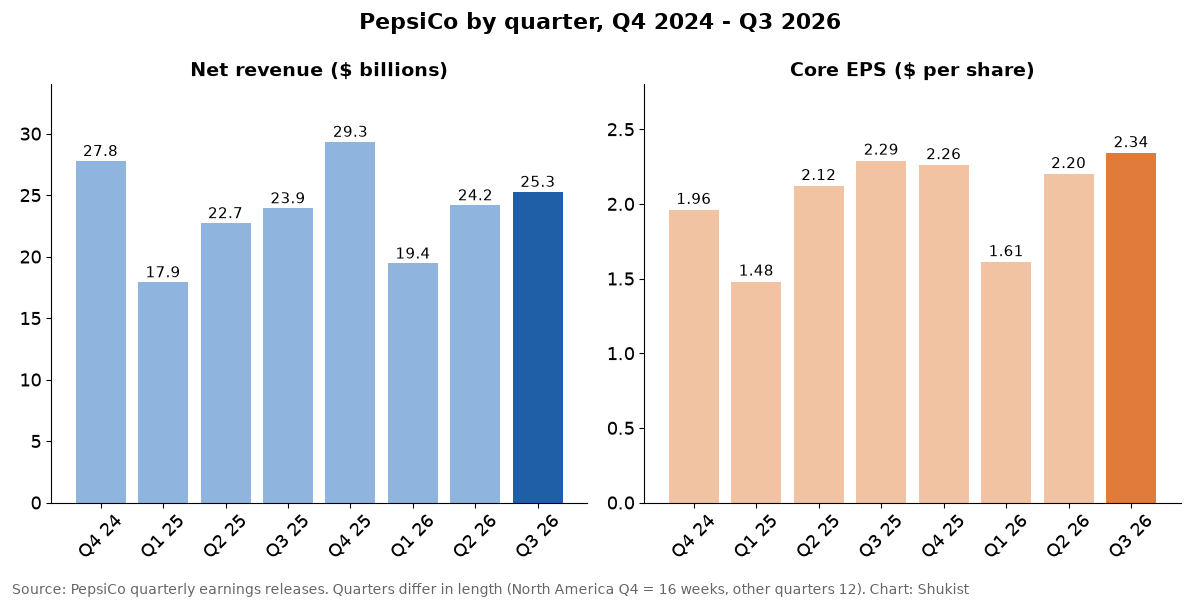
הכנסות נטו של 25.274 מיליארד דולר, לעומת 23.937 מיליארד ברבעון המקביל, עלייה של 5.6%+.
צמיחה אורגנית של 3.1%+, בנטרול מטבע, רכישות ומימושים. לפי החברה זה הקצב הגבוה ביותר מאז הרבעון הרביעי של 2023. רכישות שבוצעו ב-2025 הוסיפו 1.7 נקודות אחוז, והמטבע עוד 0.7 נקודה.
רווח למניה לפי כללי החשבונאות (GAAP) של 2.23 דולר, לעומת 1.90 דולר, עלייה של 17%+. חלק גדול מהקפיצה נובע מפריטים חד-פעמיים ומרווחי שערוך על נגזרי סחורות.
רווח מתואם (core) למניה של 2.34 דולר, לעומת 2.29 דולר, עלייה של 2%+ בלבד. בנטרול מטבע הצמיחה הייתה 1.5%+.
מרווח תפעולי מתואם של 16.9%, ירידה של 35 נקודות בסיס.
כדאי לשים לב לפרט אחד שקל לפספס. החברה רשמה ברבעון החזרי מכסים בסך 178 מיליון דולר, אחרי שבית המשפט העליון בארצות הברית פסל חלק מהמכסים שהוטלו מכוח חוק IEEPA. לפי הודעת התוצאות, ההחזרים תרמו כ-4 נקודות אחוז לצמיחת הרווח התפעולי המתואם, שעמדה על 3%+. כלומר, בחישוב פשוט, בלי ההחזרים הצמיחה של 3%+ הייתה הופכת לירידה קלה. זה לא תזרים שחוזר כל רבעון.
התחזית: יותר הכנסות, פחות רווח
כאן נמצא החלק שהטריד את האנליסטים. החברה העלתה את תחזית ההכנסות ל-2026 והורידה את תחזית הרווח:
צמיחה אורגנית של כ-3%+, לעומת טווח קודם של 2%+ עד 4%+.
צמיחה בהכנסות המדווחות של כ-6%+, לעומת 4%+ עד 6%+ קודם.
צמיחה ברווח המתואם למניה של 2.5%+ עד 3.5%+, לעומת הקצה התחתון של טווח 5%+ עד 7%+ בתחזית הקודמת.
בנטרול מטבע: 1%+ עד 2%+, לעומת הקצה התחתון של 4%+ עד 6%+.
החזר הון לבעלי המניות נותר 8.9 מיליארד דולר: 7.9 מיליארד בדיבידנדים ו-1.0 מיליארד ברכישה עצמית.
לפי חישוב שלנו, על בסיס רווח מתואם של 8.14 דולר למניה ב-2025, התחזית החדשה מגלמת רווח מתואם של כ-8.34 עד 8.42 דולר ל-2026. ההסבר של ההנהלה ישיר יחסית: בצפון אמריקה השיפור "לוקח יותר זמן ממה שתכננו", והמרווח שם יישאר תחת לחץ גם ברבעון הרביעי. במקביל החברה הודיעה שהיא מזהה צעדי קיצוץ מבניים נוספים, כולל הורדת עלויות מטה, שיתחילו להשפיע בחודשים הקרובים.
צפון אמריקה מדשדשת, חו"ל מאיץ
הפער בין שני חלקי החברה הוא הסיפור המרכזי של הרבעון, והגרף למטה ממחיש אותו. בשתי החטיבות האמריקאיות הצמיחה האורגנית הייתה סביב אפס. בכל ארבע החטיבות הבינלאומיות היא נעה בין 6%+ ל-9%+.
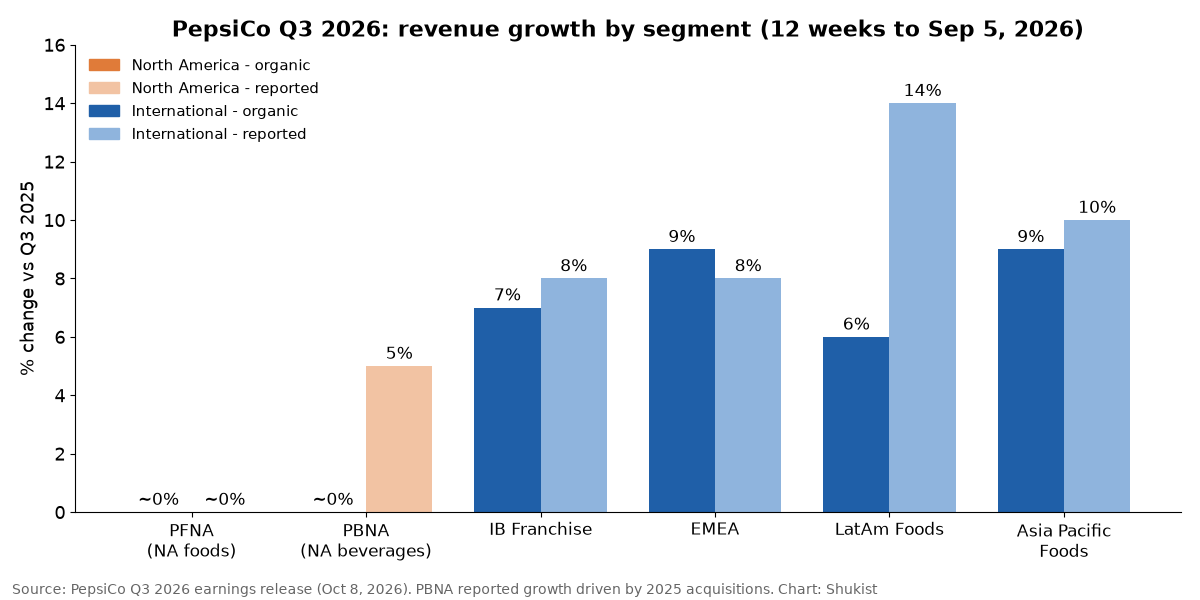
במזון בצפון אמריקה ההכנסות נותרו כמעט ללא שינוי, 6.50 מיליארד דולר מול 6.53 מיליארד. הנפחים עלו מעט, אבל המחירים האפקטיביים ירדו בכ-1%. זו תוצאה ישירה של מדיניות "מחיר נגיש" שהחברה אימצה כדי להחזיר צרכנים. הרווח התפעולי המתואם בחטיבה ירד ב-12%, והמרווח שלה נשחק ב-280 נקודות בסיס. יש גם נקודת אור: לפי ההנהלה, נפחי החטיפים המלוחים בארצות הברית צמחו ארבעה רבעונים ברציפות, וקווים כמו מארזי מנות קטנות ומוצרים "קלים" יותר מוכרים טוב.
במשקאות בצפון אמריקה ההכנסות עלו 5%+, אבל כמעט כל העלייה הגיעה מרכישות של 2025, כמו poppi. בנטרול רכישות, ההכנסות היו כמעט ללא שינוי. נפח המשקאות ירד ב-2%, ומחירים גבוהים יותר קיזזו את הירידה. ההנהלה מודה שבמשקאות המוגזים החברה מפגרת אחרי הקטגוריה, ומציבה את השיקום שם כעדיפות. Gatorade ו-Propel הציגו צמיחה, ושיתוף הפעולה עם Celsius מחזיק לפי החברה כמעט 20% מקטגוריית משקאות האנרגיה.
מחוץ לצפון אמריקה המצב שונה לגמרי. הצמיחה האורגנית הבינלאומית הואצה ל-8%+, הרווח התפעולי המתואם עלה 16%+, והמרווח התרחב ב-105 נקודות בסיס. לפי ההנהלה זה הרבעון ה-22 ברציפות שבו הצמיחה האורגנית הבינלאומית הייתה לפחות באמצע הטווח החד-ספרתי. באסיה-פסיפיק נפחי המזון עלו 11%, ובאמריקה הלטינית ההכנסות המדווחות עלו 14%+, אבל רוב התוספת הגיעה מהמטבע ולא מצמיחה אורגנית, שהייתה 6%+.
במספרים של הרבעון, לפי חישוב שלנו מטבלאות החברה, הרווח התפעולי המתואם של שתי חטיבות צפון אמריקה ירד לכ-2.39 מיליארד דולר מכ-2.55 מיליארד, ירידה של כ-6%−. הרווח של ארבע החטיבות הבינלאומיות עלה לכ-2.31 מיליארד מכ-2.00 מיליארד. הבינלאומי כמעט השתווה לצפון אמריקה ברווח, וזה שינוי משמעותי לחברה שמזוהה עם המדפים האמריקאיים.
התייעלות ומשקיע אקטיביסט
הלחץ על ההנהלה לא מגיע רק מהדוחות. לפי ה-FT, קרן Elliott Investment Management בנתה בשנת 2025 אחזקה של כ-4 מיליארד דולר במניה. ב-8 בדצמבר 2025 החברה הודיעה על תוכנית עבודה שגובשה אחרי מגעים עם הקרן, ו-Elliott הביעה בה תמיכה. לפי ההודעה הרשמית, התוכנית כוללת:
מחירים נגישים יותר במותגי המזון המרכזיים בצפון אמריקה.
מוצרים עם רכיבים פשוטים יותר, בלי צבעי מאכל וטעמים מלאכותיים, ועם יותר חלבון וסיבים.
סגירת שלושה מפעלים וכמה קווי ייצור, וצמצום של כמעט 20% ממספר המוצרים בארצות הברית.
בחינה מקיפה של שרשרת האספקה ומערך ההפצה בצפון אמריקה.
יעד להרחבת המרווח התפעולי המתואם בלפחות 100 נקודות בסיס במצטבר בשלוש שנות כספים.
רענון הדירקטוריון.
לפי ה-FT, Elliott לא קיבלה מושב בדירקטוריון, וההסכם לא כלל מחויבות להעביר את הפצת המשקאות לבקבוקנים עצמאיים או למכור פעילויות, שתיים מההצעות שהקרן העלתה. בהודעת הזימון לאסיפה השנתית של 6 במאי 2026 נמסר שהדירקטוריון יצומצם ל-13 חברים, ושני דירקטורים ותיקים לא יתמודדו שוב. מועמד חדש הוא David Gibbs, לפי דיווחים מנכ"ל לשעבר של Yum! Brands. בנוסף רץ ברקע תוכנית התייעלות רב-שנתית שהחלה ב-2019 והורחבה עד סוף 2030, עם הוצאות צפויות של כ-6.15 מיליארד דולר לפני מס.
הרבעון הזה מראה את המתח שבתוכנית. הורדות המחיר והגדלת תקציבי השיווק כבר מורגשות ברווח, ואילו החיסכון עוד לא מספיק כדי לפצות. אם תעקבו אחרי דבר אחד בדוחות הבאים, שיהיה המרווח של חטיבת המזון בצפון אמריקה.
הדיבידנד: מה זה אומר למשקיע ישראלי
הדיבידנד הוא אחת הסיבות המרכזיות שמשקיעים מחזיקים את המניה. ב-17 ביולי 2026 הכריזה החברה על דיבידנד רבעוני של 1.48 דולר למניה, ששולם ב-30 בספטמבר. בשנה זו הדיבידנד השנתי עלה ל-5.92 דולר, מ-5.69 דולר, עלייה של 4%+. לפי החברה זו העלאה ה-54 ברציפות, והיא משלמת דיבידנד רבעוני ללא הפסקה מאז 1965. חברה שמעלה דיבידנד 50 שנה ומעלה מכונה בשוק "מלכת דיבידנד" (Dividend King), ו-PepsiCo עומדת בהגדרה הזו.
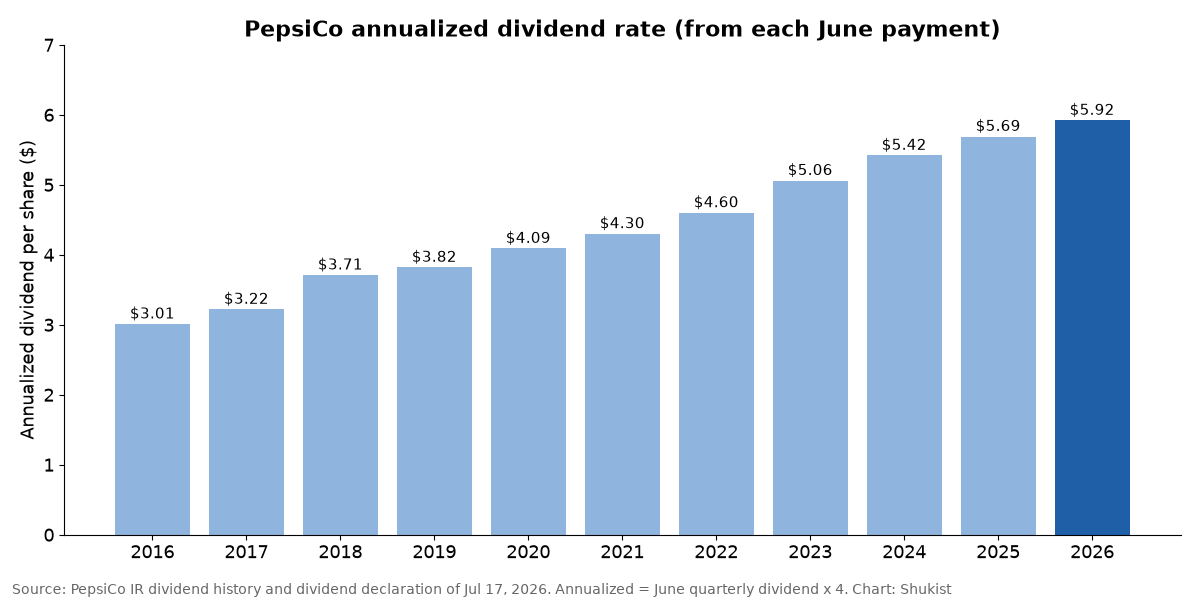
בעשור האחרון הדיבידנד הרבעוני כמעט הוכפל, מ-0.7525 דולר באמצע 2016 ל-1.48 דולר היום, קצב של כ-7% בשנה בממוצע לפי חישוב שלנו. בשנתיים האחרונות הקצב התמתן: 5%+ ב-2025 ו-4%+ ב-2026.
במחיר הסגירה של 8 באוקטובר, 128.34 דולר, תשואת הדיבידנד השנתית היא כ-4.6% לפי חישוב שלנו. זו תשואה גבוהה בהרבה מזו של Coca-Cola, כ-2.4% לפי Yahoo Finance, וזה גם סימן לכך שהמניה ירדה בשנים האחרונות. בסוף 2022 היא נסגרה ב-180.66 דולר.
מה זה אומר בפועל למשקיע שגר בישראל? לפי אמנת המס בין ישראל לארצות הברית, יחיד שמילא טופס W-8BEN אצל הברוקר ינוכה לו מס של 25% במקור בארצות הברית. בישראל שיעור המס על דיבידנד הוא גם 25% למחזיק שאינו בעל מניות מהותי, והמס האמריקאי מקוזז, כך שבדרך כלל אין תשלום נוסף. בלי הטופס הניכוי עלול להגיע ל-30%. על תשואה ברוטו של כ-4.6%, נטו אחרי 25% מס נשארים כ-3.5%. זכרו גם שהדיבידנד משולם בדולרים, ולכן שער השקל ישפיע על מה שתקבלו בפועל. אם יש לכם ספק לגבי המצב האישי שלכם, שווה לבדוק מול יועץ מס.
מועדים: הדיבידנד האחרון היה למחזיקים ביום הרשומה 4 בספטמבר 2026. נכון ל-9 באוקטובר 2026, הדיבידנד הבא עוד לא הוכרז. בשנה שעברה ההכרזה המקבילה יצאה ב-19 בנובמבר 2025, עם יום רשומה ב-5 בדצמבר ותשלום ב-6 בינואר 2026. זה דפוס, לא התחייבות.
כמה זה מכוסה? לפי חישוב שלנו, דיבידנד של 5.92 דולר הוא כ-71% מאמצע טווח הרווח המתואם הצפוי ל-2026. התמונה התזרימית צמודה יותר: ב-2025 התזרים החופשי, לפי הגדרת החברה, היה כ-8.2 מיליארד דולר, והדיבידנדים ששולמו הסתכמו ב-7.6 מיליארד. בתשעת החודשים הראשונים של 2026 הדיבידנדים ששולמו, 5.94 מיליארד דולר, היו מעט גבוהים מהתזרים החופשי, כ-5.86 מיליארד לפי חישוב שלנו. הרבעון הרביעי הוא בדרך כלל חזק בתזרים, ולכן תמונה של תשעה חודשים לא מספרת את כל הסיפור. אין כאן איתות לקיצוץ, אבל מרווח הביטחון לא רחב.
מכפילים: זול מההיסטוריה, באמצע מול המתחרים
אין בסעיף הזה מחיר יעד, והמכפילים הם תמונת מצב בלבד. לפי חישוב שלנו, מחיר הסגירה של 8 באוקטובר חלקי הרווח המתואם של ארבעת הרבעונים האחרונים, 8.41 דולר, נותן מכפיל של כ-15.3. בסוף 2021 אותו חישוב נתן כ-27.7, ובסוף 2025 כ-17.6. לפי רווח GAAP של ארבעה רבעונים, 7.95 דולר בחישוב שלנו, המכפיל הוא כ-16.1.
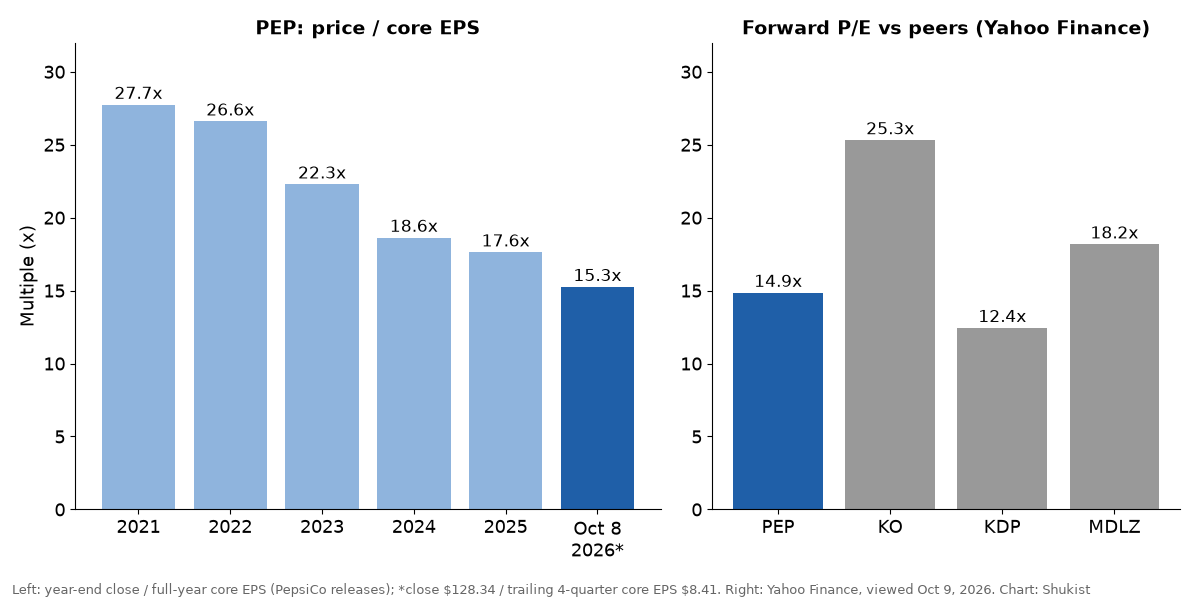
מול המתחרים, לפי דף הנתונים של Yahoo Finance כפי שנצפה ב-9 באוקטובר 2026:
מכפיל רווח עתידי: PEP 14.9, KO 25.3, KDP 12.4, MDLZ 18.2.
שווי פעילות ל-EBITDA: PEP 12.1, KO 20.5, KDP 16.7, MDLZ 15.7.
תשואת דיבידנד עתידית: KO 2.4%, KDP 2.9%, MDLZ 3.4%. ל-PEP הספק מציג 4.8%, כנראה לפי מחיר נמוך יותר מיום קודם.
במילים פשוטות, השוק משלם פרמיה גדולה על Coca-Cola, שהמרווח התפעולי שלה ב-12 החודשים האחרונים עמד על כ-34.9% לפי Yahoo, מול כ-16.8% ל-PEP. אצל PepsiCo, לפי ה-10-Q, כ-38% מההכנסות ברבעון הגיעו מבקבוקנים בבעלותה, פעילות שמייצרת הרבה הכנסות אבל מרווח נמוך יותר מתרכיז. אצל KDP המספרים רועשים: הספק מציג צמיחה של 75.6%+ בהכנסות הרבעוניות, כך שהבסיס השתנה מהותית וההשוואה פחות נקייה. ההנחה של PEP מול ההיסטוריה שלה יכולה לשקף הזדמנות, ויכולה גם לשקף צמיחה איטית יותר. המכפיל לבדו לא מכריע בין השניים.
סיכונים
המרווח בצפון אמריקה. ההנהלה עצמה צופה לחץ גם ברבעון הרביעי, והורדת התחזית מראה שההשקעה במחיר ובשיווק עולה יותר משתוכנן.
אינפלציית תשומות. החברה מציינת עלייה בעלויות חומרי גלם, אריזה והובלה, ומנסה לקזז אותה בחיסכון.
החזרי המכסים חד-פעמיים. בלעדיהם הרווח התפעולי המתואם ברבעון השלישי היה חלש יותר, וממשל ארצות הברית כבר יזם מכסים חדשים.
משקאות מוגזים בצפון אמריקה. החברה מפגרת אחרי הקטגוריה, ושיקום נתח שוק מול Coca-Cola הוא תהליך ארוך.
מטבע ושווקים מתעוררים. חלק מהצמיחה באמריקה הלטינית הגיע מהמטבע, וזה יכול להתהפך.
מינוף. בסוף הרבעון החוב לזמן קצר וארוך הסתכם בכ-51.9 מיליארד דולר, מול מזומנים של כ-10.7 מיליארד. דיבידנד גבוה ותזרים צמוד משאירים פחות גמישות.
טעמי צרכנים ורגולציה. בין גורמי הסיכון שהחברה עצמה מונה: מסים חדשים שמכוונים למוצרים שלה, הגבלות על שיווק ומכירה, ורגולציה על אריזות פלסטיק.
זרזים אפשריים
צעדי הקיצוץ המבניים הנוספים שהחברה הודיעה עליהם, שאמורים להתחיל להשפיע בחודשים הקרובים.
תוצאות בחינת שרשרת האספקה וההפצה בצפון אמריקה שהוכרזה בדצמבר 2025.
המשך שיפור בנפחי החטיפים בארצות הברית, שכבר צמחו ארבעה רבעונים ברציפות.
המשך צמיחה בינלאומית, כולל הרחבת השותפות עם Carlsberg והפצת Sting Energy בשווקים חדשים.
הכרזת הדיבידנד הבאה, ובהמשך עדכון הדיבידנד השנתי ל-2027, שב-2026 נמסר יחד עם דוח הרבעון הרביעי.
דוח הרבעון הרביעי ותחזית 2027. מועד הפרסום טרם אומת.
לסיכום
יש כאן חברה עם מותגים חזקים, עסק בינלאומי שצומח יפה ודיבידנד שעולה כבר 54 שנה, לצד עסק אמריקאי גדול שעדיין לא מצא את הדרך חזרה לצמיחה רווחית. הדוחות הקרובים יבחנו אם הקיצוצים יספיקו כדי לממן את הורדות המחיר בלי לשחוק עוד את המרווח.
הסקירה נועדה למידע כללי בלבד, ואינה ייעוץ השקעות, המלצה לקנות, להחזיק או למכור ניירות ערך, או תחליף לייעוץ מותאם אישית. המספרים נכונים למועדים שצוינו לצדם, ועשויים להשתנות. השקעה במניות כרוכה בסיכון, כולל אובדן קרן.
התוכן נכתב בשילוב עם בינה מלאכותית.


