
זהב וביטקוין בתיק לטווח ארוך: האם כדאי, כמה להחזיק ואיך עושים את זה בישראל
זהב, כסף, ביטקוין ואיתריום קיבלו השנה הרבה כותרות, וגם ירידות חדות. הכתבה בודקת מה כל אחד מהם נתן לתיק בעבר, עם תנודתיות, ירידות ומתאם למניות ולאג"ח, למי זה מתאים, איך קובעים אחוז ומאזנים, דוגמה מספרית להמחשה, דרכי החזקה בישראל, עלויות ומס.
מי שהסתכל על התיק שלו השנה קיבל תזכורת חדה: גם נכסים שנחשבים "מקלט" יודעים לרדת. הזהב חצה את רף 5,500 הדולר לאונקיה בסוף ינואר 2026, ונכון ל-23.10.2026 חוזה הזהב הקרוב נסחר סביב 4,030 דולר. זה כרבע פחות מהשיא.
הביטקוין, שנסגר ב-6.10.2025 סביב 124,750 דולר, נסחר באותו בוקר סביב 81,700 דולר. אז האם יש להם מקום בתיק לטווח ארוך? ואם כן, כמה, איך מחזיקים אותם בישראל וכמה זה עולה? בואו נעשה סדר.
מה כל אחד מהם אמור לתת לתיק
הזהב לא משלם ריבית ולא דיבידנד. הסיבה העיקרית להחזיק אותו היא שהוא זז אחרת ממניות. מינואר 2007 עד ספטמבר 2026, המתאם החודשי בין קרן הזהב GLD לקרן ה-S&P 500 (SPY) היה 0.08 בלבד, כלומר כמעט אין קשר.
זה עבד ברגעים הקשים. מינואר 2008 עד סוף מרץ 2009 עלתה GLD ב-6.4%, בזמן ש-SPY איבדה 43.4%. אבל לזהב יש גם תקופות ארוכות ומתישות: מאוגוסט 2011 עד דצמבר 2015 הוא איבד 45.6%, וחזר לשיא רק ביולי 2020.
הכסף (המתכת) הוא אח קופצני יותר. המתאם שלו לזהב גבוה (0.80), אבל התנודתיות כמעט כפולה, כי חלק גדול מהביקוש שלו תעשייתי. בירידה הגדולה ביותר שלו, מאפריל 2011 עד מרץ 2020, קרן SLV איבדה 76.3%, וחזרה לשיא רק באוקטובר 2025.
ביטקוין הוא סיפור אחר לגמרי. מאוקטובר 2014 עד ספטמבר 2026 הוא עלה בממוצע שנתי של 56.5%, אבל עם תנודתיות שנתית של 71% וירידות של 83% (2018) ו-77% (2021 עד 2022). איתריום תנודתי עוד יותר, ובחמש השנים האחרונות אף הניב תשואה שלילית.
ונקודה שחשוב להכיר: הביטקוין לא תמיד מגן כשהמניות נופלות. בחמש השנים האחרונות המתאם החודשי שלו ל-SPY היה 0.50. ב-2022 ירדה SPY ב-18.6%, והביטקוין ב-65.3%. בקריסת הקורונה (19.2 עד 23.3.2020) שניהם איבדו כשליש.
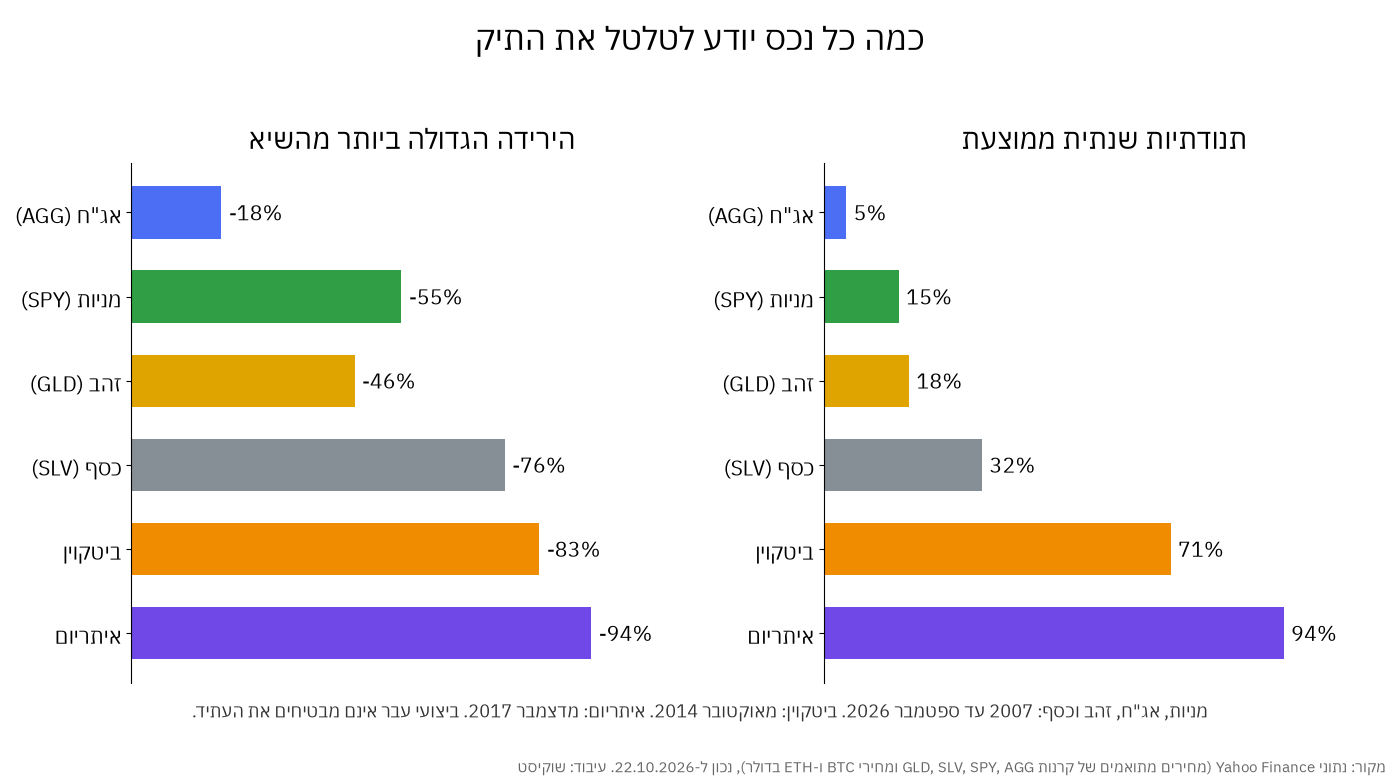
תנודתיות שנתית ממוצעת (לפי תשואות חודשיות) והירידה הגדולה ביותר מהשיא (לפי מחירי סגירה יומיים). מניות, אג"ח, זהב וכסף: 2007 עד ספטמבר 2026, ביטקוין מאוקטובר 2014, איתריום מדצמבר 2017. מקור: נתוני Yahoo Finance (מחירים מתואמים של קרנות GLD, SLV, SPY, AGG ומחירי BTC ו-ETH), עיבוד: שוקיסט
למי זה מתאים, ולמי פחות
מתאים יותר למי שכבר יש לו בסיס מסודר: קרן חירום, חיסכון פנסיוני ותיק מפוזר של מניות ואג"ח, ורוצה להוסיף פיזור או "כרטיס הגרלה" קטן ומוגדר.
מתאים פחות למי שצריך את הכסף בשנים הקרובות, למי שעדיין מחזיק חובות יקרים, ולמי שירידה של 80% בחלק מהתיק תגרום לו למכור בפאניקה.
זהירות מיוחדת כשהקנייה נובעת מכותרות. מי שקנה כסף בסוף ינואר 2026 ראה את קרן SLV מאבדת יותר ממחצית מערכה עד אוקטובר.
כמה לשים: מה אומרים הגופים הגדולים
אין מספר קסם, אבל יש נקודות ייחוס. מועצת הזהב העולמית (World Gold Council) מצאה בניתוח שפרסמה ב-2025 שבתיק דולרי לדוגמה, תוספת של 5% זהב על פני 20 שנה עד סוף 2024 שיפרה מעט את התשואה (6.4% לעומת 6.3%) והקטינה את התנודתיות ואת הירידה המקסימלית.
כדאי לזכור שמדובר בארגון שמקדם השקעה בזהב, ובכל זאת הטווח שהוא מציג צנוע: בסביבות 2% עד 10% מהתיק, תלוי בתיק ובמשקיע.
לגבי ביטקוין, הגופים הגדולים זהירים יותר. מכון המחקר של BlackRock כתב בדצמבר 2024 ש-1% עד 2% הם טווח סביר. לפי החישוב שלהם, 2% ביטקוין בתיק 60/40 תורמים כ-5% מהסיכון הכולל, ו-4% כבר תורמים כ-14%.
ועדת ההשקעות של Morgan Stanley פרסמה ב-1.10.2025 תקרות התחלתיות לקריפטו לפי פרופיל: 0% לתיקים שמטרתם שימור הון או הכנסה, 2% לתיק מאוזן, 3% לתיק צמיחה ו-4% לתיק צמיחה הזדמנותי (Opportunistic). כל אלה תקרות, לא יעד שחייבים להגיע אליו.
איזון מחדש: החלק שקל לשכוח
נכס תנודתי לא נשאר בגודל שקבעתם. אם הוא מזנק, הוא משתלט על התיק. אם הוא קורס, הוא נעלם. ההחלטה "2% ביטקוין" שווה משהו רק אם מחזירים אותה ל-2% מדי פעם.
בסימולציה שעשינו על נתוני עבר, תיק שהתחיל באוקטובר 2014 עם 2% ביטקוין ו-5% זהב, ולא אוזן אף פעם, הגיע בספטמבר 2026 למצב שבו הביטקוין היה כ-57% מהתיק. התשואה הייתה מרשימה, אבל התיק הפך להימור על נכס אחד, עם ירידה של כ-50% בדרך.
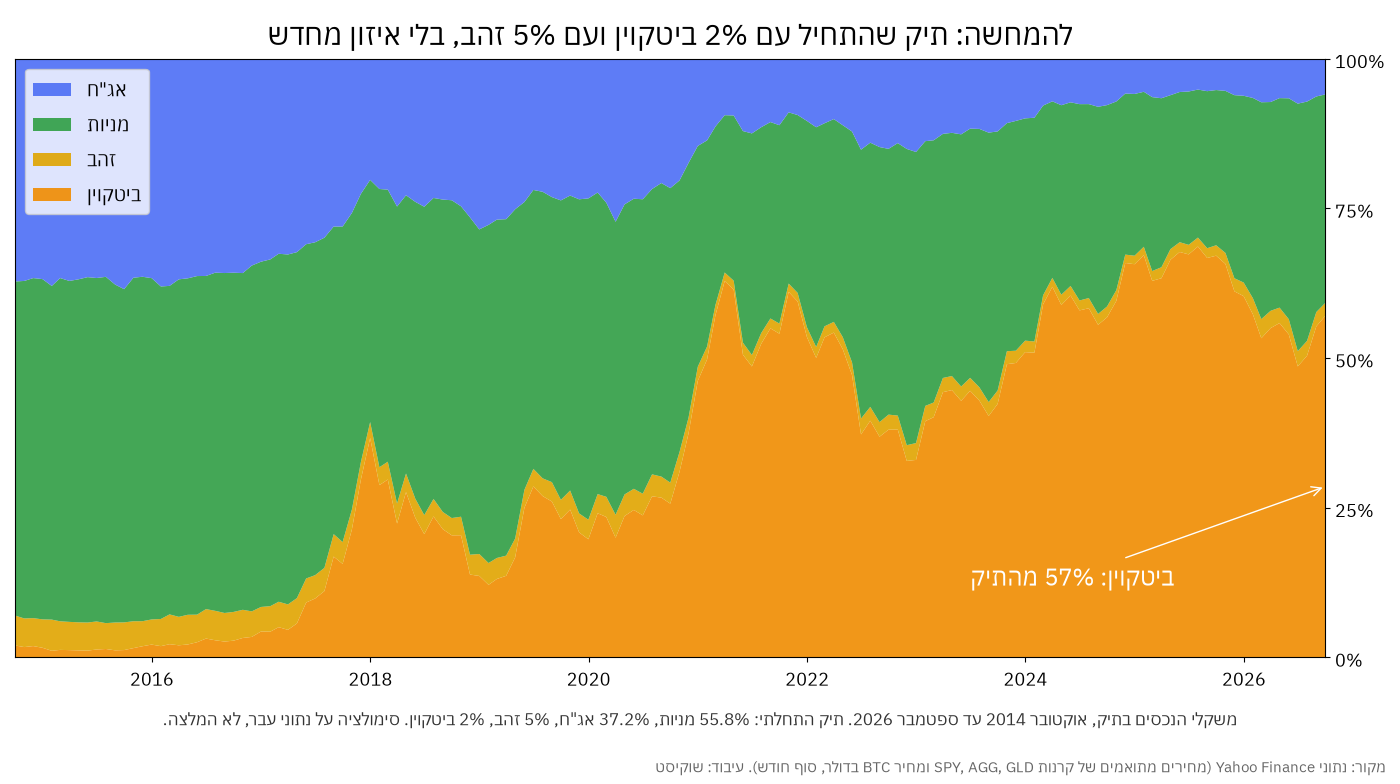
להמחשה: משקלי הנכסים בתיק שהתחיל באוקטובר 2014 עם 55.8% מניות (SPY), 37.2% אג"ח (AGG), 5% זהב (GLD) ו-2% ביטקוין, בלי איזון מחדש, עד ספטמבר 2026. סימולציה על נתוני עבר, לא המלצה. מקור: נתוני Yahoo Finance, עיבוד: שוקיסט
שתי דרכים נפוצות לאזן: לפי לוח שנה, למשל פעם בשנה באותו חודש, או לפי טווח, למשל כשהמשקל חורג ביותר ממחצית מהיעד (2% שהפכו ל-3% או ל-1%). Morgan Stanley ממליצה לבדוק לפחות פעם בשנה, ועדיף פעם ברבעון.
וטריק שחוסך מס: במקום למכור את מה שעלה, אפשר לכוון הפקדות חדשות לנכסים שנשארו מאחור. כך מתקרבים ליעד בלי לממש רווח.
דוגמה מספרית (להמחשה)
נניח תיק של 200,000 שקל: 5% זהב (10,000 שקל), 2% ביטקוין (4,000 שקל), והשאר במניות ובאג"ח. המספרים כאן להמחשה בלבד ומתעלמים מעמלות, משער הדולר ומהצמדה למדד.
תרחיש רע: הביטקוין יורד ב-80% והזהב ב-45%, כמו בירידות הגדולות שראינו בעבר. ההפסד: 3,200 שקל בביטקוין ו-4,500 שקל בזהב, יחד 7,700 שקל, כלומר 3.85% מהתיק. כואב, אבל לא הרס.
תרחיש טוב: הביטקוין משלש את עצמו ל-12,000 שקל, ושאר התיק לא זז. התיק שווה עכשיו 208,000 שקל, והביטקוין כבר 5.8% ממנו, כמעט פי שלושה מהיעד.
האיזון: כדי לחזור ל-2% (4,160 שקל) מוכרים ב-7,840 שקל. מתוכם כ-5,227 שקל הם רווח, ובמס של 25% זה כ-1,307 שקל. שווה לדעת את זה מראש, ולשקול לאזן דרך הפקדות.
איך מחזיקים את זה בישראל: השוואה כללית
קרנות ישראליות על זהב: נסחרות בתל אביב בשקלים, עם ניכוי מס במקור בבנק. חלקן מנטרלות את החשיפה לדולר. החיסרון: בחלק מהן דמי הניהול גבוהים, באחת שבדקנו 1.5% בשנה (Funder, 22.10.2026).
קרנות ישראליות על ביטקוין: קרנות נאמנות שנסחרות פעם ביום פועלות מסוף 2024, ומאמצע 2025 יש גם קרן סל במסחר רציף שעוקבת דרך חוזים עתידיים. לפי גלובס (11.2.2025), העלות האפקטיבית ברוב קרנות הנאמנות הייתה כ-0.48% בשנה.
קרנות סל אמריקאיות: דמי ניהול נמוכים, למשל בזהב בין 0.10% ל-0.40% בקרנות הגדולות (נתוני State Street, 21.10.2026). מנגד, יש עלות המרה לדולר, ומעל 60,000 דולר בנכסים אמריקאיים יש חשיפה למס עיזבון אמריקאי. כדאי לבדוק גם חלופות אירופיות.
זהב פיזי: מטילים ומטבעות נושאים בישראל מע"מ (18% מ-2025), ויש גם פער בין מחיר קנייה למכירה ועלויות אחסון וביטוח. יש פטור באילת, בתנאי אחסון שם. לרוב זו הדרך היקרה להחזיק זהב כהשקעה.
ביטקוין ישיר: בארנק או בפלטפורמה. השוואה מפורטת מול מוצר בבנק כבר עשינו בכתבה על קריפטו דרך ניירות ערך בבנק, ולא נחזור עליה כאן.
בחיסכון הפנסיוני: ב-IRA אי אפשר להחזיק ביטקוין ישירות. קרן סל על ביטקוין תלוי במבנה שלה ובאישור הגוף המנהל. מי שמתעניין, שיבדוק מול הגוף שלו אילו מסלולים ונכסים מותרים.
בכל דרך שתבחרו, השוו כמה גופים: דמי ניהול, עמלות קנייה ומכירה, דמי משמרת, עלות המרת מט"ח ונוחות הדיווח למס. ההפרשים נראים קטנים, אבל על פני 20 שנה הם מצטברים.
מס: מה צריך לדעת
לפי חוזר מס הכנסה 05/2018, מטבע דיגיטלי הוא נכס ולא מטבע. כל מכירה או המרה, גם מביטקוין לאיתריום, היא אירוע מס. ליחיד שאינו עוסק בזה כעסק, שיעור המס הוא 25% על הרווח הריאלי. מי שפעילותו מגיעה לרמה עסקית ימוסה בשיעורי מס שולי.
בקרנות ישראליות ובחשבון בבנק המס מנוכה בדרך כלל במקור. בארנק קריפטו או אצל ברוקר זר, הדיווח והתשלום עליכם. ואם ההכנסה החייבת עוברת 721,560 שקל ב-2026, נוסף מס יסף של 3%, ועוד 2% על החלק ההוני שמעל התקרה.
ועוד נקודה שמשקיעים ישראלים שוכחים: זהב וביטקוין מתומחרים בדולר. מתחילת 2026 ועד 22.10 ירד הדולר מול השקל בכ-2.8%, כך ש-GLD, שירדה בדולרים ב-6.9%, ירדה בשקלים יותר. בקרן זהב ישראלית לא מנוטרלת שבדקנו הירידה מתחילת השנה הייתה כ-9.5%.
מה לעשות עכשיו
תחליטו על תפקיד: זהב כפיזור, ביטקוין כהימור קטן על צמיחה. שני נכסים שונים עם מטרות שונות, ולא "סל סחורות" אחד.
קבעו אחוז מראש: בחרו מספר שתוכלו לחיות איתו גם בירידה של 80%. כתבו אותו, כדי שלא ייקבע מחדש לפי הכותרות.
תכננו את האיזון: תאריך קבוע בשנה או טווח חריגה, וקודם כול דרך הפקדות חדשות.
השוו דרכי החזקה: דמי ניהול, עלויות המרה, מסחר רציף או יומי, נטרול מט"ח, וחשיפה למס עיזבון אמריקאי.
תכננו את המס: כל איזון שבו מוכרים ברווח עולה כסף. בדקו מראש מי מנכה את המס ומה תצטרכו לדווח בעצמכם.
אל תרדפו אחרי שיאים: מי שנכנס כשהכותרות הכי חמות מגלה לפעמים שהתזמון היה החלק הכי יקר בעסקה.
הנתונים בכתבה נכונים ל-23.10.2026 ומבוססים על ביצועי עבר, שאינם מבטיחים תשואה בעתיד. התוכן הוא מידע כללי ולימודי בלבד, ואינו ייעוץ השקעות, ייעוץ פנסיוני או ייעוץ מס המותאם לצרכים האישיים שלכם. לפני החלטה, שקלו להתייעץ עם בעל רישיון.
התוכן נכתב בשילוב עם בינה מלאכותית.


