
עוזבים עבודה? מה לעשות עם כספי הפיצויים לפני שחותמים על טופס 161
עזבתם עבודה ונשאר לכם כסף ברכיב הפיצויים? מה ההבדל בין משיכה, רצף קצבה ורצף פיצויים, איך מחושב החלק הפטור ממס ב-2026, מה המחיר של משיכה על הפטור בפנסיה, איך פורסים את המס ומה לבדוק בטופס 161 לפני שחותמים.
סיימתם תפקיד ונפרדתם מהצוות. ואז מגיע טופס 161, ובו שאלה אחת שקובעת לא מעט מהעתיד הפנסיוני שלכם: מה עושים עם כספי הפיצויים שנצברו בקופה.
הרבה אנשים מסמנים "משיכה" כי זה נראה כמו כסף חינם. לפעמים זו באמת ההחלטה הנכונה, אבל כדאי לדעת מה המחיר שלה לפני שחותמים. בכתבה הזאת תמצאו את ארבע הדרכים, דוגמה מספרית, ורשימה קצרה של מה לבדוק.
על איזה כסף בעצם מדובר
כל חודש המעסיק מפריש לקרן הפנסיה או לביטוח המנהלים שלכם גם רכיב פיצויים, בדרך כלל 8.33% מהשכר. אחרי כמה שנים בעבודה אחת, זה מצטבר לסכום רציני.
אם במקום העבודה חל הסדר לפי סעיף 14 לחוק פיצויי פיטורים, הכספים שהופקדו לפיצויים הם שלכם גם כשאתם מתפטרים, ולא רק כשמפטרים אתכם. בלי הסדר כזה, הזכאות בהתפטרות תלויה בנסיבות, ושווה לבדוק את זה מול החוזה ומחלקת השכר.
החלק הפטור והחלק החייב במס
לפי רשות המסים, החלק הפטור ממס במענק הפרישה הוא מספר שנות העבודה כפול הנמוך מבין שני סכומים: 150% מהמשכורת האחרונה, או תקרה קבועה שעומדת ב-2026 על 13,750 ש"ח לכל שנת עבודה.
כל מה שמעל זה חייב במס כהכנסה רגילה מעבודה, כלומר לפי מדרגת המס השולית שלכם. בדוגמה של רשות המסים עצמה: עובד עם משכורת של 18,000 ש"ח ו-10 שנות ותק קיבל מענק של 200,000 ש"ח. הפטור הוא 137,500 ש"ח, ו-62,500 ש"ח חייבים במס.
ארבע הדרכים, בקצרה
| הדרך | מה קורה לכסף | מתי זה מתאים |
|---|---|---|
| משיכה | הכסף יוצא אליכם. החלק הפטור בלי מס, החלק שמעל התקרה במס שולי | כשיש צורך אמיתי בכסף, כמו סגירת חוב יקר |
| רצף קצבה | הכסף נשאר בקופה ויהפוך בעתיד לחלק מהקצבה החודשית | כשאין צורך בכסף עכשיו ורוצים פנסיה גדולה יותר |
| רצף פיצויים | אירוע המס נדחה למועד שבו תעזבו את המעסיק הבא | כשעוברים לעבודה חדשה שבה מפרישים לכם פיצויים |
| שילוב | מושכים חלק, למשל את הסכום הפטור, ומשאירים את השאר | כשצריך סכום מסוים, אבל לא את כל הכסף |
רצף קצבה: ברירת המחדל שאפשר לחזור ממנה
אם לא מילאתם את חלק ב' בטופס 161 והסכומים לא עוברים את התקרה, רואים בכם כאילו ביקשתם רצף קצבה. במילים אחרות, הכסף נשאר בקופה. לפי לוח הניכויים של רשות המסים לשנת 2026, תקרת הרצף לתקופת הצבירה היא 405,900 ש"ח.
הנקודה הכי חשובה כאן: מרצף קצבה אפשר לחזור בכל עת, בטופס 161ג, והזכות לפטור על המענק נשמרת. החזרה חלה על כל הסכומים שנצברו אצל אותו מעסיק, ולא על חלק מהם. משיכה, לעומת זאת, היא צעד שאי אפשר להחזיר.
רצף פיצויים: לדחות את השאלה לעבודה הבאה
ברצף פיצויים אתם לא מושכים כלום עכשיו, גם לא את החלק הפטור. שנות הוותק נצברות, וההחלטה עוברת לרגע שבו תעזבו את המעסיק הבא.
יש כמה תנאים: צריך למצוא תוך שנה מעסיק חדש שמפקיד לכם פיצויים. אם זה לא קרה, צריך לדווח לפקיד השומה תוך 13 חודשים מהפרישה. אפשר לחזור מרצף פיצויים תוך שנתיים, אבל חזרה מאוחרת יותר, שלא במסגרת פרישה מהמעסיק החדש, מבטלת את הפטור על המענק.
דוגמה: שמונה שנים בעבודה אחת
נניח שאתם מרוויחים 20,000 ש"ח בחודש, עבדתם 8 שנים, ורכיב הפיצויים בקופה הגיע ל-160,000 ש"ח. 150% מהמשכורת הם 30,000 ש"ח, יותר מהתקרה, ולכן הפטור מחושב לפי 13,750 ש"ח לשנה.
החלק הפטור: 8 כפול 13,750, כלומר 110,000 ש"ח. החלק החייב: 50,000 ש"ח. אם תמשכו הכול, ה-50,000 יתווספו להכנסה שלכם השנה, ועלולים להיות ממוסים במדרגה גבוהה.
אפשרות אחת היא למשוך רק את 110,000 השקלים הפטורים ולהשאיר את 50,000 השקלים החייבים ברצף קצבה. כך לא משלמים מס עכשיו, אבל עדיין לוקחים את רוב הכסף. אפשרות שנייה היא להשאיר הכול ולתת לכסף להמשיך לעבוד.
מה שווה כסף שנשאר בקופה
הגרף מראה כמה יכולים להיות 100,000 ש"ח פיצויים שלא נמשכו, אם הם נשארים בקופה עד גיל 67, בשתי הנחות של תשואה ריאלית שנתית. זו המחשה, לא תחזית: התשואה בפועל יכולה להיות גבוהה או נמוכה יותר.
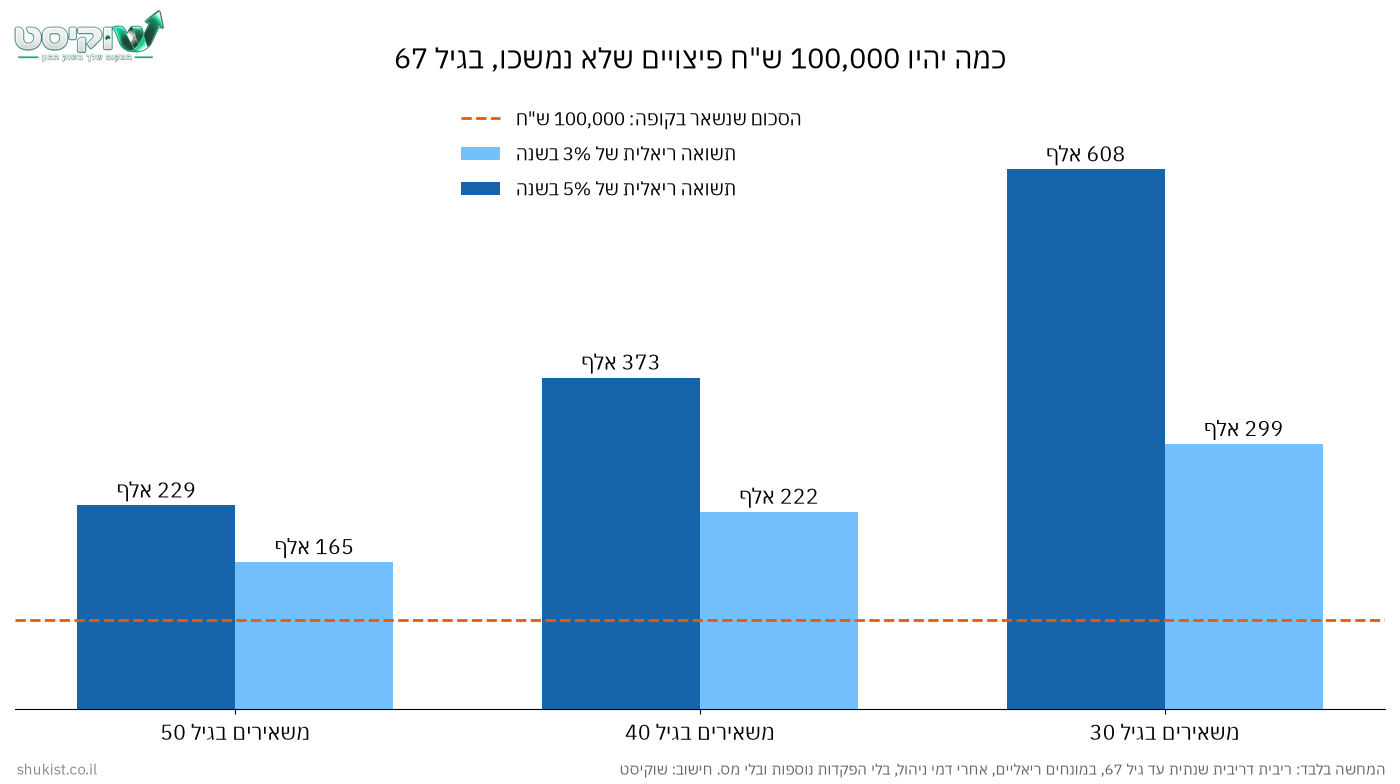
ההבדל בין גיל 30 לגיל 50 בולט. מי שעוזב עבודה בתחילת הקריירה ומושך את הפיצויים מוותר לא רק על הסכום עצמו, אלא על עשרות שנים של ריבית דריבית.
המחיר הנסתר: הפטור על הפנסיה
יש עוד מחיר שרוב האנשים לא שומעים עליו בזמן החתימה. לפי רשות המסים, מענקים שנמשכו בפטור ממס ביחס ל-32 שנות העבודה שלפני גיל הפרישה פוגעים בפטור החודשי על הקצבה.
הפטור הזה לא קטן. ב-2026 הוא עומד על 57.5% מתקרת קצבה מזכה של 9,430 ש"ח, כלומר עד 5,422 ש"ח בחודש, והשיעור אמור לעלות ל-67% מ-2028. לפי מומחי מיסוי פנסיוני, בנוסחת הקיזוז מוטל "קנס" של 35% על מענקים פטורים שנמשכו אחרי 2012 בתוך 32 השנים האלה.
בפשטות: כל שקל פטור שמושכים היום בגיל צעיר עלול להקטין את הפטור ממס על הפנסיה בעתיד. זה לא אומר שאסור למשוך, אבל כדאי להכניס את זה לחשבון.
פריסת מס: איך מקטינים את המס על החלק החייב
אם החלטתם למשוך גם את החלק החייב, אפשר לבקש לפרוס אותו על כמה שנות מס, ואז הוא לא נערם כולו על הכנסה של שנה אחת. מגישים טופס 116ג לפקיד השומה, יחד עם טופס 161.
פריסה אחורה מחלקת את המענק לחלקים שווים על פני שנות העבודה, עד שש שנות מס שמסתיימות בשנת המענק. פריסה קדימה נותנת שנה אחת על כל ארבע שנות עבודה, עד שש שנים, והיא לא אפשרית למי שעבד שש שנים או פחות. בדוגמה של 8 שנים, מדובר בשנתיים קדימה.
מי שעוזב ברבעון האחרון של השנה יכול לבקש שהשנה הראשונה בפריסה תהיה השנה הבאה, בלי לאבד שנה. בכל שנות הפריסה צריך להגיש דוח שנתי.
טופס 161 בפועל
טופס 161 נשמע כמו קו אוטובוס בינעירוני, אבל זה המסמך שהמעסיק מוציא כשמסתיימים יחסי העבודה. בחלק א' המעסיק מפרט את הנתונים, בחלק ב' אתם מסמנים את הבחירות שלכם, ובחלק ג' המעסיק מחשב ומעביר לפקיד השומה.
לפי הנחיות רשות המסים למעסיקים, כמובא אצל מומחי מיסוי פנסיוני, רצוי שיעברו כעשרה ימים בין קבלת חלק א' למילוי חלק ג', כדי שתוכלו להתייעץ. אתם לא חייבים לחתום באותו יום.
אחרי שהטופס הועבר לקופות, שווה לבדוק אחרי כחודשיים שההוראות בוצעו כמו שצריך, למשל דרך דוח יתרות מהמסלקה הפנסיונית. ותשמרו עותק של כל טופס 161 שקיבלתם, הוא יחזור אליכם ביום הפרישה.
מה לעשות עכשיו
- בקשו מהמעסיק את חלק א' של טופס 161 ובדקו את שנות הוותק, המשכורת והסכומים.
- חשבו את החלק הפטור: שנות עבודה כפול הנמוך מבין 150% מהמשכורת ו-13,750 ש"ח.
- שאלו את עצמכם אם אתם באמת צריכים את הכסף עכשיו, ולמה.
- אם יש מעסיק חדש שמפריש פיצויים, בדקו את האפשרות של רצף פיצויים.
- אם מושכים גם את החלק החייב, בדקו פריסת מס בטופס 116ג.
- זכרו שמרצף קצבה אפשר לחזור, וממשיכה לא.
- אחרי כחודשיים בדקו בקופה או במסלקה הפנסיונית שהכול בוצע.
- שמרו עותק של הטופס המלא.
שאלות נפוצות
אם לא אמלא את חלק ב', מה יקרה לכסף?
אם הסכומים בקופת הגמל לקצבה לא עוברים את התקרה, רואים בכם כאילו ביקשתם רצף קצבה. הכסף נשאר בקופה, ואפשר למשוך אותו גם בהמשך דרך טופס 161ג.
אפשר למשוך רק חלק מהכסף?
כן. בחלק ב' אפשר לבקש למשוך את המענק הפטור כולו או חלק ממנו, ולייעד את השאר לקצבה. מה שלא אפשרי הוא לחזור מרצף קצבה רק על חלק מהסכום שיועד לרצף.
חופשה שלא ניצלתי נחשבת חלק מהפיצויים?
לא. לפי רשות המסים, פדיון ימי חופשה ותשלום על אי תחרות לא נכללים במענק הפרישה. פדיון ימי מחלה, מענק הסתגלות ודמי הודעה מוקדמת כן נכללים.
מה אם אני עוזב בגלל פיטורים ולא התפטרות?
כללי המס על מענק הפרישה זהים בשני המקרים. ההבדל הוא בזכאות לפיצויים עצמם, שבהתפטרות תלויה בעיקר בהסדר סעיף 14 ובנסיבות.
המידע בכתבה הוא כללי ואינו ייעוץ מס, ייעוץ פנסיוני או ייעוץ השקעות אישי, ואינו תחליף לבדיקה של המקרה שלכם. לפני החלטה על כספי פיצויים, ובמיוחד בסכומים גדולים, כדאי להתייעץ עם יועץ פרישה, יועץ פנסיוני או רואה חשבון. הנתונים נכונים ל-29.10.2026.
התוכן נכתב בשילוב עם בינה מלאכותית.


