
תלוש השכר שלכם: מה כל שורה אומרת ומה לבדוק בכל חודש ב-2026
רוב השכירים מסתכלים רק על הנטו. מה החוק מחייב להופיע בתלוש, מדרגות המס ונקודות הזיכוי של 2026, ביטוח לאומי, פנסיה חובה, דמי הבראה בתעריף המעודכן, דוגמה מחושבת מ-15,000 ש"ח ברוטו לנטו, ורשימת בדיקה חודשית קצרה.
הכסף נכנס לחשבון, מעיפים מבט בשורה התחתונה, וממשיכים הלאה. ככה רוב השכירים בישראל מתייחסים לתלוש השכר. הבעיה היא שכל הסיפור נמצא דווקא בשורות שמעל הנטו.
טעות בנקודות זיכוי, דמי הבראה שלא שולמו או הפרשה לפנסיה שלא הגיעה לקרן הם דברים שקורים, ולפעמים מתגלים רק אחרי שנים. כאן תמצאו מה כל חלק בתלוש אומר, מה הנתונים של 2026, ומה כדאי לבדוק בכל חודש בעשר דקות.
ארבעה חלקים בכל תלוש
תוכנות השכר שונות זו מזו בעיצוב, אבל כמעט כל תלוש בנוי מאותם ארבעה חלקים:
- פרטים אישיים ונתוני העסקה: תאריך תחילת עבודה, ותק, היקף משרה, ימי עבודה ושעות, ויתרות חופשה ומחלה.
- תשלומים: כל מה שמרכיב את הברוטו, כמו שכר יסוד, שעות נוספות, נסיעות, דמי הבראה ובונוסים.
- ניכויים: מס הכנסה, ביטוח לאומי ומס בריאות, חלק העובד בפנסיה ובקרן ההשתלמות, וניכויים אחרים.
- הפרשות המעסיק: הכסף שהמעסיק מפקיד בשבילכם לפנסיה, לפיצויים ולקרן השתלמות, מעבר לברוטו.
בתחתית מופיעים גם נתונים מצטברים מתחילת השנה. הם שימושיים במיוחד כשבודקים אם מגיע לכם החזר מס.
מה החוק מחייב להופיע בתלוש
תלוש שכר הוא לא מחווה של המעסיק. לפי סעיף 24 לחוק הגנת השכר, המעסיק חייב למסור תלוש לכל עובד, לכל המאוחר ביום שבו השכר אמור להשתלם. אצל עובד חודשי זה בדרך כלל ה-9 בחודש העוקב.
התוספת לחוק מפרטת מה חייב להופיע: ותק, תקופת העבודה ומספר השעות, שעות נוספות, ימי חופשה ומחלה שנוצלו והיתרה שנשארה, כל תשלום בנפרד, כל ניכוי עם סוגו, וההפרשות של המעסיק לפנסיה ולקופות. אם משהו מזה חסר, יש לכם סיבה טובה לשאול.
החוק גם מגביל מה מותר לנכות מהשכר. ניכוי שלא נקבע בחוק או שלא הסכמתם לו בכתב, למשל "קנס" על איחור, לא אמור להופיע בתלוש.
הברוטו: מה צריך להיות שם
שכר המינימום עלה ב-1 באפריל 2026 ל-6,443.85 ש"ח לחודש במשרה מלאה, או 35.40 ש"ח לשעה. קודם הוא עמד על 6,247.67 ש"ח. אם אתם במשרה מלאה והשכר הבסיסי נמוך מזה, משהו לא תקין.
דמי הבראה הם הסעיף שהכי קל לפספס. במגזר הפרטי, צו ההרחבה שנחתם באוגוסט 2026 העלה את התעריף ל-451.50 ש"ח ליום, במקום 418 ש"ח. העדכון חל רטרואקטיבית על שנת ההבראה שהתחילה ב-1 ביולי 2025, כך שמי שקיבל הבראה בתעריף הישן זכאי להפרש של 33.50 ש"ח לכל יום.
מספר הימים תלוי בוותק. הזכאות מתחילה רק אחרי שנת עבודה מלאה, ואז היא משולמת גם על השנה הראשונה:
| ותק במקום העבודה | ימי הבראה בשנה |
|---|---|
| שנה ראשונה | 5 |
| שנה שנייה עד שלישית | 6 |
| שנה רביעית עד עשירית | 7 |
| שנה 11 עד 15 | 8 |
| שנה 16 עד 19 | 9 |
| שנה 20 ואילך | 10 |
עובדים במשרה חלקית מקבלים לפי חלקיות המשרה. במגזר הציבורי התעריף אחר וגבוה יותר.
מס הכנסה: מדרגות ונקודות זיכוי
המס מחושב במדרגות, כלומר כל שקל נוסף ממוסה לפי המדרגה שבה הוא נמצא, ולא כל השכר. ב-2026 המדרגות הורחבו בתיקון חקיקה שאושר בסוף מרץ, בתוקף רטרואקטיבי מ-1 בינואר. אלה המדרגות החודשיות לפי לוח הניכויים של רשות המסים:
| הכנסה חודשית (ש"ח) | שיעור המס |
|---|---|
| עד 7,010 | 10% |
| 7,011 עד 10,060 | 14% |
| 10,061 עד 19,000 | 20% |
| 19,001 עד 25,100 | 31% |
| 25,101 עד 46,690 | 35% |
| מעל 46,690 | 47% |
על הכנסה שנתית מעל 721,560 ש"ח מתווסף מס יסף של 3%.
מהמס שיצא מורידים את נקודות הזיכוי. כל נקודה שווה ב-2026 242 ש"ח לחודש, והשווי מוקפא עד 2027. תושב ישראל מקבל 2.25 נקודות, ואישה מקבלת עוד חצי נקודה. יש נקודות נוספות על ילדים, תואר אקדמי, שחרור משירות צבאי או לאומי, עלייה ומגורים ביישובים מסוימים.
המעסיק יודע על הנקודות האלה רק ממה שמילאתם בטופס 101. אם לא עדכנתם לידה, סיום תואר או מעבר דירה, המעסיק פשוט לא יכול לתת לכם את ההטבה. מספר הנקודות מופיע בתלוש, ושווה לבדוק אותו.
ביטוח לאומי ומס בריאות
כאן אין נקודות זיכוי, רק שני שיעורים. על החלק בשכר שעד 7,703 ש"ח בחודש העובד משלם 4.27% (ביטוח לאומי ומס בריאות יחד). על החלק שמעל, ועד התקרה של 51,910 ש"ח, השיעור הוא 12.17%. מעל התקרה אין ניכוי בכלל.
גם המעסיק משלם דמי ביטוח לאומי על השכר שלכם, אבל זה לא יורד מהנטו שלכם.
פנסיה וקרן השתלמות
לפי צו ההרחבה לפנסיה חובה, ההפרשה המינימלית היא 18.5% מהשכר: 6% מהעובד, 6.5% מהמעסיק לתגמולים ו-6% מהמעסיק לפיצויים. מעסיקים רבים מפרישים לפיצויים 8.33%, וזה לטובתכם.
עובד חדש שאין לו חיסכון פנסיוני פעיל זכאי להפרשות רק אחרי שישה חודשי עבודה, בלי תשלום על החודשים הראשונים. מי שמגיע עם חיסכון פנסיוני פעיל זכאי מהיום הראשון, והמעסיק רשאי להפקיד בפועל אחרי שלושה חודשים או בסוף שנת המס, המוקדם מביניהם, רטרואקטיבית. אם עבר יותר זמן ועדיין אין שורת פנסיה בתלוש, זה הזמן לשאול.
על החלק שהעובד מפריש מקבלים זיכוי ממס של 35%, עד תקרה. ב-2026 הזיכוי חל על הפרשה של עד 7% משכר של עד 9,700 ש"ח בחודש. במילים פשוטות, חלק מה-6% שלכם חוזר אליכם דרך מס נמוך יותר.
קרן השתלמות לא מחויבת בחוק לכל העובדים. היא נקבעת בהסכם העבודה או בהסכם קיבוצי. כשיש כזו, ההפקדה של המעסיק פטורה ממס עד שכר של 15,712 ש"ח בחודש (188,544 ש"ח בשנה).
ההפרשה בתלוש היא רק חצי מהבדיקה. החצי השני הוא לוודא שהכסף באמת הגיע לקרן. הדרך הפשוטה היא להשוות את הדוח של הקרן או את האזור האישי באתר שלה מול התלושים, חודש מול חודש.
דוגמה: מ-15,000 ברוטו לנטו
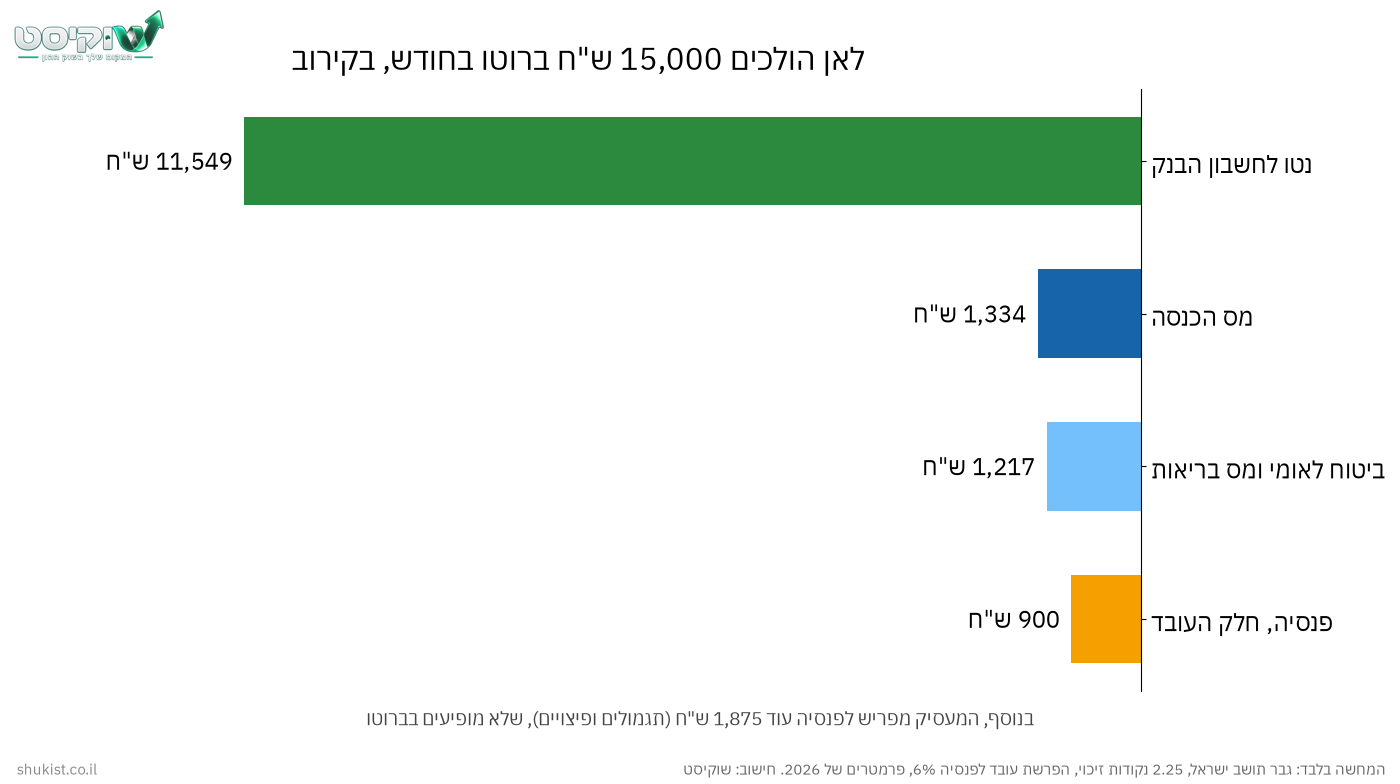
נניח גבר תושב ישראל, בלי ילדים, עם 2.25 נקודות זיכוי, ששכרו 15,000 ש"ח ברוטו ומפריש 6% לפנסיה. החישוב בקירוב, לפי פרמטרים של 2026:
- מס לפי המדרגות: 701 + 427 + 988 = 2,116 ש"ח.
- פחות נקודות זיכוי (2.25 כפול 242): 544.50 ש"ח.
- פחות זיכוי על הפרשה לפנסיה: כ-238 ש"ח.
- מס הכנסה לתשלום: כ-1,334 ש"ח.
- ביטוח לאומי ומס בריאות: כ-1,217 ש"ח.
- חלק העובד בפנסיה: 900 ש"ח.
הנטו יוצא כ-11,549 ש"ח. מעבר לזה, המעסיק מפקיד לפנסיה עוד 1,875 ש"ח בחודש, כך שבקרן הפנסיה נצברים בסך הכול 2,775 ש"ח. את הכסף הזה לא תראו בחשבון הבנק, אבל הוא שלכם.
חשוב לזכור שזו המחשה. תוכנות שכר מעגלות אחרת, ושווי רכב, טלפון, ארוחות או ביטוחים נוספים משנים את התמונה.
הטעויות הנפוצות שכדאי לתפוס
- מספר נקודות זיכוי נמוך ממה שמגיע לכם, בדרך כלל כי טופס 101 לא עודכן.
- שני מעסיקים בלי תיאום מס. במצב כזה המעסיק השני עלול לנכות מס בשיעור גבוה מדי, ואת ההפרש מקבלים רק בהחזר מס.
- דמי הבראה שלא שולמו, או שולמו בתעריף הישן בלי ההפרש הרטרואקטיבי.
- שורת פנסיה שחסרה אחרי תקופת ההמתנה, או הפרשה שמחושבת רק על חלק מהשכר הקבוע.
- יתרת חופשה שלא מופיעה בתלוש או שלא מתעדכנת מחודש לחודש.
- שעות נוספות שעבדתם ולא מופיעות, או שמופיעות כ"גלובליות" בלי הסכם כתוב.
מה לעשות עכשיו
- פתחו את התלוש האחרון והשוו את מספר נקודות הזיכוי למה שמגיע לכם.
- בדקו שהשכר הבסיסי לא נמוך משכר המינימום, לפי היקף המשרה.
- חפשו את דמי ההבראה, ובדקו שהתעריף הוא 451.50 ש"ח ליום ושההפרש שולם.
- ודאו שיש שורות פנסיה של העובד ושל המעסיק, וחשבו שהן כ-18.5% מהשכר.
- היכנסו לאזור האישי בקרן הפנסיה והשוו את ההפקדות לשלושת התלושים האחרונים.
- בדקו שיתרות החופשה והמחלה מופיעות ומתעדכנות.
- אם יש לכם יותר ממקום עבודה אחד, ודאו שעשיתם תיאום מס.
- שמרו את התלושים, כקובץ או על נייר. הם הראיה הכי טובה שלכם אם תהיה מחלוקת.
שאלות נפוצות
מה עושים אם מצאתי טעות בתלוש?
מתחילים בפנייה מסודרת למחלקת השכר, רצוי בכתב. רוב הטעויות מתוקנות בתלוש הבא. אם הבעיה לא נפתרת, אפשר לפנות לאגף לאכיפת חוקי עבודה במשרד העבודה, להסתדרות או לעורך דין לדיני עבודה.
ניכו לי יותר מדי מס. הכסף הלך לאיבוד?
לא. אפשר להגיש בקשה להחזר מס לרשות המסים על שש השנים האחרונות. הנתונים המצטברים בתלוש של דצמבר, יחד עם טופס 106 שהמעסיק נותן בסוף השנה, הם הבסיס לבקשה.
למה הנטו שלי השתנה כשהברוטו נשאר אותו דבר?
הסיבות הנפוצות הן שינוי בנקודות זיכוי, עדכון מדרגות המס או התקרות, תשלום חד פעמי כמו הבראה או בונוס, או שינוי בהפרשות לפנסיה. השוואה בין שני התלושים, שורה מול שורה, בדרך כלל מגלה את התשובה מהר.
המעסיק לא נותן תלוש בכלל. זה חוקי?
לא. מסירת תלוש היא חובה לפי חוק הגנת השכר, והפרה שלה היא עבירה. מעבר לזה, בלי תלוש קשה מאוד להוכיח מה שולם ומה לא.
חשוב לדעת: הכתבה נועדה למידע כללי בלבד ואינה ייעוץ משפטי, ייעוץ מס או ייעוץ פנסיוני. הנתונים נכונים ל-2.11.2026 ועשויים להשתנות. כל מצב אישי שונה, ולפני החלטה כדאי להתייעץ עם בעל מקצוע מוסמך.
התוכן נכתב בשילוב עם בינה מלאכותית.


