
ביטוח המשכנתא שלכם: איך משווים מחוץ לבנק ומה לעדכן אחרי פירעון מוקדם
לקחתם משכנתא? הבנק רשאי לדרוש ביטוח חיים וביטוח מבנה, אבל לא לקבוע אצל מי תבטחו. מה אומרת הוראה 451 של בנק ישראל, איך משתמשים במחשבון הרשמי של רשות שוק ההון, מתי לא חייבים ביטוח בכלל, מה לעדכן אחרי פירעון מוקדם או מיחזור, ואיך מקבלים זיכוי ממס.
חתמתם על משכנתא, קיבלתם מפתחות, ובאמצע הניירת מישהו בבנק שאל: "ואת הביטוחים תעשו אצלנו?". רוב האנשים עונים "כן" ושוכחים מזה לעשרים או שלושים שנה.
זה מובן, אבל לא תמיד זול. לפי נתוני בנק ישראל, המשכנתא הממוצעת שנלקחה במאי 2026 עמדה על כ-1.09 מיליון ש"ח. על סכום כזה, גם פער קטן בפרמיה מצטבר לאורך השנים. בכתבה הזאת תמצאו מה הבנק רשאי לדרוש, איך משווים מחירים, ומה חשוב לעדכן בדרך.
שני ביטוחים, שתי מטרות
ביטוח משכנתא הוא בעצם שני ביטוחים. ביטוח חיים משלם לבנק את יתרת ההלוואה אם אחד הלווים נפטר, כך שהמשפחה נשארת בבית בלי החוב. ביטוח מבנה מכסה נזק לדירה עצמה, למשל בשריפה, ברעידת אדמה או בנזקי צנרת.
בשני המקרים הבנק הוא "מוטב בלתי חוזר". המשמעות: אם קורה מקרה ביטוח, הכסף הולך קודם כול לסגירת ההלוואה. זה המנגנון שמגן גם על הבנק וגם עליכם.
מה הבנק רשאי לדרוש, ומה לא
לפי הוראה 451 של המפקח על הבנקים, הבנק רשאי לדרוש ביטוח לנכס וביטוח חיים בגבולות סכום ההלוואה, ובלבד שהוא יהיה המוטב. אבל אותה הוראה מחייבת אותו להודיע לכם, באופן בולט ובאותיות גדולות, שאתם רשאים לבטח ישירות ולא דרך סוכנות הביטוח שבשליטתו.
אם הבאתם פוליסה חיצונית, הבנק צריך לאשר את קבלתה ולהודיע לכם ולחברת הביטוח תוך 14 יום אם היא לא עונה על דרישותיו. במילים אחרות, הוא רשאי להציב תנאים לכיסוי, אבל לא לבחור במקומכם את חברת הביטוח.
גם חוק הבנקאות (שירות ללקוח) אוסר על בנק להתנות שירות ברכישת שירות אחר ממנו או ממי שהוא מפנה אליו, אלא אם יש קשר עסקי סביר.
ועוד נקודה שקל לפספס: לגבי ביטוח הנכס, הבנק לא רשאי לחייב אתכם לבטח בערך שעולה על יתרת ההלוואה, בניכוי ערך הקרקע. מבחינה שלכם, לעומת זאת, כדאי לוודא שהדירה מבוטחת לפי עלות בנייה מחדש, ולא רק בגובה החוב.
מתי לא חייבים ביטוח בכלל
לפי ההוראה, בנק לא יחייב ביטוח חיים וביטוח נכס בהלוואה של עד 30,000 ש"ח, או כשהיתרה שלה ירדה לסכום הזה. כשהיתרה יורדת מתחת ל-30,000 ש"ח, או עומדת לרדת במהלך השנה הקלנדרית הקרובה, הבנק צריך להודיע לכם שאתם רשאים לבטל את הפוליסות.
בנוסף, מי שקנה דירה מקבלן לא יחויב לבטח אותה לפני מועד המסירה שנקבע בחוזה, אלא אם הדירה נמסרה מוקדם יותר. ומי שהגיע לשלב שבו יתרת ההלוואה נמוכה מערך הקרקע, יכול לגלות שאין לבנק עוד דרישה לביטוח מבנה. שווה לשאול.
איך משווים מחירים בביטוח החיים
הכלי הרשמי הוא מחשבון ביטוח החיים של רשות שוק ההון, שיש בו מסלול נפרד להשוואת תעריפי ביטוח חיים למשכנתא. מזינים פרטים אישיים בסיסיים ואת פרטי ההלוואה, ואפשר להזין עד חמישה מסלולי הלוואה ועד שני מבוטחים. החישוב נעשה לפי לוח שפיצר, כשסכום הביטוח יורד עם היתרה.
שימו לב לשני דברים. ראשית, המחשבון מציג את הפרמיות המרביות למצטרפים חדשים לפני חיתום, ובפועל חברת הביטוח רשאית להוסיף תוספת לפי מצב בריאותי. שנית, יש שני סוגי פרמיה: כזו שמתעדכנת כל שנה וכזו שמתעדכנת כל חמש שנים. משווים כל סוג בנפרד, ולא רק את המחיר של השנה הראשונה.
מעבר למחשבון, אפשר לבקש הצעות ישירות מכמה חברות ביטוח או דרך סוכן עצמאי, ולהשוות אותן מול ההצעה של סוכנות הבנק. אין צורך להתחייב לאף אחד כדי לקבל מחיר.
הקשר בין לוח הסילוקין לסכום הביטוח
בביטוח חיים למשכנתא, סכום הביטוח יורד יחד עם יתרת ההלוואה. בהלוואה רגילה בלוח שפיצר היתרה יורדת לאט בשנים הראשונות ומהר יותר לקראת הסוף, וכך גם הסכום שמבוטח.
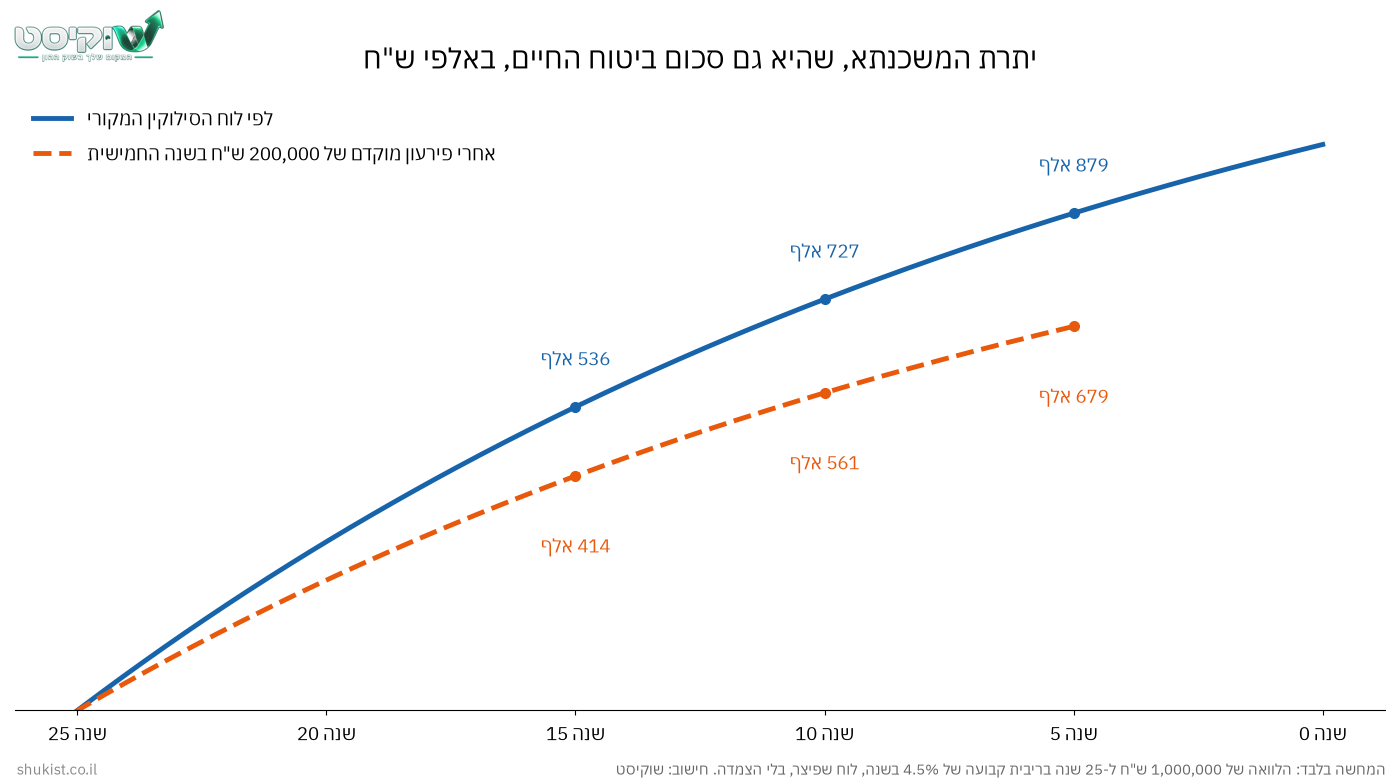
כאן נמצאת המלכודת. אם פרעתם חלק מההלוואה או מחזרתם אותה, העדכון בחברת הביטוח לא קורה מעצמו. הוראה 451 קובעת שאחרי פירעון מוקדם הבנק מודיע לכם שבאפשרותכם לפנות לחברת הביטוח, כלומר הפנייה היא באחריותכם. עד שתפנו, הפוליסה עלולה להמשיך לבטח ולגבות לפי הלוח הישן.
דוגמה: פירעון מוקדם של 200,000 ש"ח
נניח שלקחתם 1,000,000 ש"ח ל-25 שנה בריבית קבועה של 4.5% בשנה, בלוח שפיצר. ההחזר החודשי הוא כ-5,558 ש"ח, ואחרי חמש שנים נשארה יתרה של כ-879 אלף ש"ח.
בשלב הזה קיבלתם ירושה או מענק, ופרעתם 200,000 ש"ח בלי לקצר את התקופה. היתרה ירדה לכ-679 אלף ש"ח, וההחזר החודשי ירד לכ-4,293 ש"ח. אם לא עדכנתם את חברת הביטוח, אתם עלולים להמשיך לשלם פרמיה על כ-200 אלף ש"ח שאתם כבר לא חייבים לאף אחד.
לפי ההוראה, הבנק צריך לתת לכם אחרי פירעון מוקדם אישור ייעודי שממוען לחברת הביטוח, עם הסכמתו להקטנת סכום הביטוח ועם היתרה שנשארה. אז אל תשאירו את המכתב הזה במגירה. העבירו אותו לחברת הביטוח ובקשו לעדכן את סכום הביטוח ואת הפרמיה.
ביטוח המבנה: לא רק מחיר
גם ביטוח המבנה אפשר לעשות מחוץ לבנק, אבל כאן ההשוואה היא לא רק במחיר. לפי כל זכות, פוליסת המבנה של סוכנות הבנק לא כוללת בדרך כלל ביטוח תכולה וצד שלישי. מי שמבטח תכולה בנפרד עלול למצוא את עצמו עם שתי חברות ושתי השתתפויות עצמיות באירוע אחד, למשל בנזק מים.
לכן כדאי לבדוק פוליסה משולבת של מבנה ותכולה בחברה אחת, ולוודא שהיא כוללת את מה שהבנק דורש. בבנק הפועלים, למשל, נדרש כיסוי שכולל רעידת אדמה ונזקי צנרת. ביטוח משכנתא הוא כנראה המוצר הפיננסי היחיד שרוב האנשים קונים בעמידה, ליד דלפק, עם עט שלא תמיד כותב, ולכן הוא שווה עוד מבט בנחת בבית.
איך עוברים בלי להישאר בלי כיסוי
החלפת ביטוח לא כרוכה בעמלה, אבל יש סדר פעולות. קודם מקבלים הצעה ומצרפים לה את הדרישות של הבנק. אחר כך עוברים חיתום בחברה החדשה, ובביטוח חיים זה כולל הצהרת בריאות חדשה. רק כשהפוליסה החדשה מאושרת ומשועבדת לבנק, מבטלים את הישנה.
לפי בנק הפועלים, למשל, ביטול הפוליסה הקודמת הוא באחריות הלקוח, כדי לא לשלם כפול. וחשוב מאוד: מלאו את הצהרת הבריאות במלואה ובדיוק. הצהרה לא מדויקת היא אחת הסיבות הנפוצות לסירוב לשלם תביעה, וזה בדיוק המקרה שבשבילו קניתם את הביטוח.
הזיכוי ממס שרבים שוכחים
על פרמיה של ביטוח חיים, כולל ביטוח חיים למשכנתא, אפשר לקבל זיכוי ממס בשיעור של 25% מהפרמיה, לפי סעיף 45א לפקודת מס הכנסה. ביטוח המבנה לא מזכה בהטבה הזאת.
הזיכוי מוגבל בתקרה שמשותפת גם להפקדות לפנסיה, ולכן לא כל אחד ינצל אותו במלואו. מי שלא קיבל אותו יכול לבקש החזר מס עד שש שנים אחורה, בטופס 135, על סמך האישור השנתי מחברת הביטוח.
הוראה 451 מחייבת את הבנק לשלוח פעם בשנה, למי שמבוטח דרכו, אישור על הפרמיות ששולמו שמתאים גם לדרישות מס הכנסה.
למה זה רלוונטי ליותר אנשים עכשיו
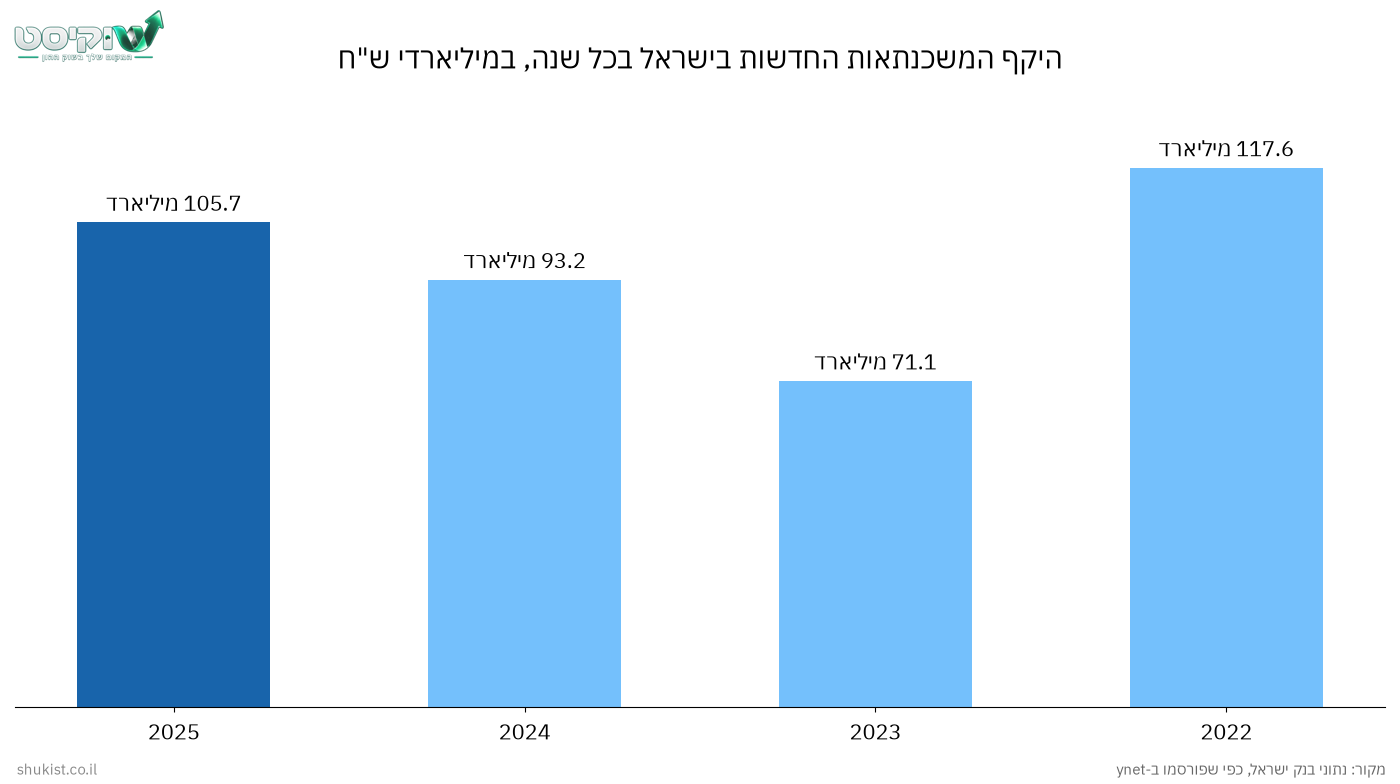
שוק המשכנתאות חזר לפעילות ערה. לפי נתוני בנק ישראל, ב-2025 נלקחו משכנתאות חדשות בהיקף של כ-105.7 מיליארד ש"ח, לעומת 93.2 מיליארד ב-2024 ו-71.1 מיליארד ב-2023. כל משכנתא כזו מגיעה עם ביטוח, ורבים מהלווים יחליטו עליו בפגישה אחת בסניף.
מה לעשות עכשיו
- אתרו את פוליסות ביטוח החיים והמבנה של המשכנתא, ובדקו כמה אתם משלמים היום ולאיזה סכום ביטוח.
- הריצו את הנתונים שלכם במחשבון ביטוח החיים למשכנתא של רשות שוק ההון, לכל סוג פרמיה בנפרד.
- בקשו מהבנק את רשימת הדרישות לפוליסה חיצונית, ובקשו הצעות מכמה חברות.
- אם פרעתם חלק מההלוואה או מחזרתם אותה, העבירו לחברת הביטוח את אישור הבנק ובקשו לעדכן את סכום הביטוח.
- בדקו שהדירה מבוטחת לפי עלות בנייה מחדש, ושקלו פוליסה אחת למבנה ולתכולה.
- אל תבטלו פוליסה ישנה לפני שהחדשה אושרה ושועבדה לבנק.
- בדקו אם קיבלתם זיכוי ממס על ביטוח החיים בשנים האחרונות.
- אם היתרה ירדה מתחת ל-30,000 ש"ח, שאלו את הבנק אם אפשר לבטל את הביטוחים.
שאלות נפוצות
הבנק יכול לסרב לפוליסה שהבאתי מבחוץ?
הוא יכול לדרוש שהפוליסה תעמוד בתנאים שנדרשים להבטחת זכויותיו, למשל סכום ביטוח, תקופה ושעבוד לטובתו. אם הפוליסה לא עומדת בהם, הוא צריך להודיע על כך תוך 14 יום. הוא לא יכול לדרוש שתבטחו דווקא דרך הסוכנות שלו.
כשיש שני לווים, צריך לבטח את שניהם?
בדרך כלל כן, אבל אופן החלוקה של סכום הביטוח בין הלווים משתנה לפי דרישות הבנק והפוליסה. כדאי לבקש מהבנק את הדרישה המדויקת, ולוודא שההצעות שאתם משווים בנויות באותו אופן.
מה קורה אם אני מחליף מבטח ובינתיים חליתי?
בחברה החדשה תמלאו הצהרת בריאות חדשה, והיא עלולה להוסיף תוספת לפרמיה או להחריג מצבים מסוימים. לכן לפעמים דווקא הפוליסה הקיימת היא העסקה הטובה, ושווה להשוות לפני שמוותרים עליה.
אחרי מיחזור משכנתא צריך ביטוח חדש?
לא בהכרח חדש, אבל כמעט תמיד צריך עדכון. לוח הסילוקין, התקופה ולפעמים גם הבנק משתנים, והפוליסה צריכה לשקף את ההלוואה החדשה ואת המוטב הנכון.
המידע בכתבה הוא כללי ואינו ייעוץ ביטוחי, ייעוץ מס או ייעוץ השקעות אישי, ואינו המלצה על חברת ביטוח או סוכן מסוים. לפני החלפת פוליסה כדאי לבדוק את התנאים המלאים, ובמקרה של מצב בריאותי מורכב להתייעץ עם סוכן ביטוח או יועץ ביטוח. הנתונים נכונים ל-30.10.2026.
התוכן נכתב בשילוב עם בינה מלאכותית.


