
מניית Meta אחרי הדוח: הפרסום דוהר, ההשקעות ב-AI מעיקות על התזרים
הכנסות Meta ברבעון השלישי של 2026 עלו ב-26%+ ל-64.6 מיליארד דולר, מעל הציפיות, והתחזית לרבעון הרביעי עומדת על 73 עד 76 מיליארד. מנגד, הסדר משפטי של 9.89 מיליארד הוריד את הרווח, ההשקעות ההוניות הגיעו ל-34.9 מיליארד ברבעון, והתזרים החופשי הפך לשלילי. הסקירה בוחנת את הכנסות הפרסום, את מספר המודעות ואת המחיר למודעה, את Reality Labs, את התחזיות, את המכפילים מול Alphabet, Amazon, Microsoft, Snap ו-Pinterest ואת התרחישים. הסקירה אינה ייעוץ השקעות.
אם תשאלו את מחלקת הפרסום של Meta, הרבעון השלישי היה מצוין. ההכנסות צמחו ב-26%+ ל-64.6 מיליארד דולר, מעל הציפיות, ואמצע טווח התחזית לרבעון הרביעי גבוה מזה שציפו האנליסטים. אם תשאלו את מחלקת הכספים, התמונה מורכבת יותר: תזרים המזומנים החופשי הפך לשלילי, וההוצאה על מרכזי נתונים ושבבים ממשיכה לטפס.
השוק הכריע בינתיים לטובת הצד השני. במסחר המאוחר אחרי הדוח המניה עלתה, אבל היום, 22 באוקטובר, היא נסחרה ב-655.23 דולר בשעה 19:15 שעון ישראל, ירידה של כ-6.1%− לעומת סגירה של 697.52 דולר אתמול (Yahoo Finance, ציטוט חי). בסקירה ננסה להבין מה עבד, מה מדאיג, ואיך המניה מתומחרת מול ההיסטוריה ומול המתחרות.
על הסוג החדש של מניות, Class C בלי זכות הצבעה, שהוכרז יחד עם הדוח, כתבנו בנפרד בכתבה על מניות בלי זכות הצבעה. כאן נתמקד בעסק עצמו.
הדוח במספרים: הכנסות מעל הציפיות, רווח שנפגע מהסדר משפטי
לפי הודעת החברה מ-21 באוקטובר 2026, שהוגשה גם ל-SEC כנספח לדוח 8-K, אלה הנתונים המרכזיים של הרבעון שהסתיים ב-30 בספטמבר:
- הכנסות: 64.60 מיליארד דולר, עלייה של 26%+ גם בנטרול מטבע. לפי LSEG, שמצוטטת ב-Reuters וב-CNBC, האנליסטים ציפו ל-63.37 מיליארד. החברה עצמה צפתה בדוח הקודם 61 עד 64 מיליארד.
- רווח תפעולי: 12.99 מיליארד דולר, ירידה של 37%−, ומרווח תפעולי של 20% לעומת 40% לפני שנה.
- רווח נקי: 9.86 מיליארד דולר, ורווח מדולל של 3.83 דולר למניה, לעומת 1.05 דולר ברבעון המקביל.
- משתמשים: 3.64 מיליארד משתמשים יומיים בממוצע בספטמבר בכל האפליקציות, 3%+. לפי StreetAccount, שמצוטטת ב-CNBC, הציפייה הייתה ל-3.65 מיליארד.
את הרווח צריך לקרוא בזהירות. ברבעון נרשמה הוצאה של 9.89 מיליארד דולר בגין ההסדר עם 52 תובעים כלליים של מדינות בארה"ב, בתביעה על פגיעה בבריאות הנפשית של בני נוער. ההסדר כולל תשלומים של עד כ-18.59 מיליארד דולר. בלי ההוצאה הזו, לפי החברה, הרווח התפעולי היה 22.88 מיליארד דולר, עלייה של 11%+, והרווח למניה היה 7.40 דולר.
גם בסיס ההשוואה מעוות. ברבעון השלישי של 2025 החברה רשמה חיוב מס חד פעמי של 15.93 מיליארד דולר, ובלעדיו הרווח למניה אז היה 7.25 דולר. אם מנטרלים את שני האירועים, כפי שהחברה עצמה מציגה אותם, הרווח למניה עלה בכ-2%+ בלבד, הרבה פחות מקצב ההכנסות.
השוואה של הרווח למניה לתחזיות האנליסטים בעייתית ברבעון הזה. לפי CNBC, לא ברור אם התחזיות כללו את ההוצאה המשפטית, ומקורות שונים מציגים קונצנזוס שונה. לכן נכון יותר להסתכל על ההכנסות ועל ההוצאות מאשר על השורה התחתונה.
מנוע הפרסום: פחות הופעות, מחיר גבוה יותר
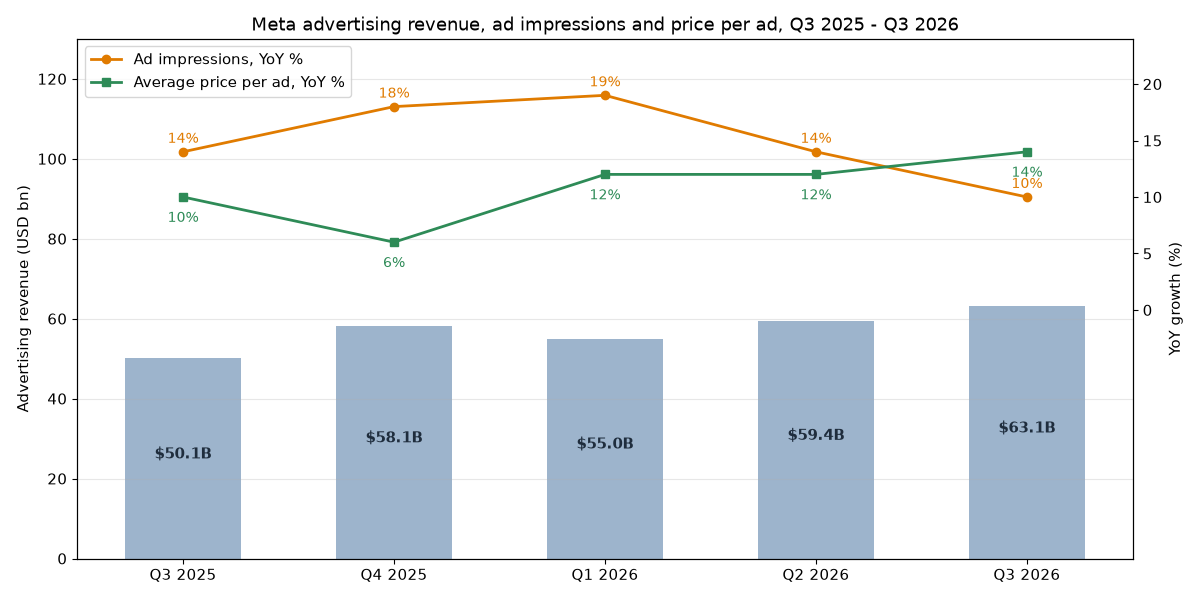
כמעט כל ההכנסות של Meta מגיעות מפרסום. ברבעון הכנסות הפרסום הגיעו ל-63.06 מיליארד דולר, 26%+. הצמיחה הזו היא מכפלה של שני גורמים: כמה מודעות מוצגות, וכמה משלמים על כל אחת.
- הופעות מודעות: עלייה של 10%+, הקצב הנמוך ביותר בחמשת הרבעונים האחרונים. ברבעון הראשון של 2026 הצמיחה הייתה 19%+, ובשני 14%+.
- מחיר ממוצע למודעה: עלייה של 14%+, הקצב הגבוה ביותר באותה תקופה. ברבעון הרביעי של 2025 העלייה הייתה 6%+ בלבד.
המשמעות: החברה כבר לא מגדילה הכנסות בעיקר בזכות עוד ועוד מודעות, אלא בזכות מודעות שעובדות טוב יותר ולכן נמכרות ביוקר. בשיחת המשקיעים מנהלת הכספים Susan Li ייחסה את עליית המחיר לשיפור בביצועי המודעות ולסביבה כלכלית טובה יותר מאשר לפני שנה. היא גם ציינה שצמיחה חזקה בהופעות באזורים ובמשטחים שמניבים פחות מיתנה את העלייה.
מאחורי השיפור עומדים מודלים של בינה מלאכותית שמחליטים איזו מודעה להציג למי. לפי השיחה, הרחבת מודל הדירוג GEM הובילה לעלייה של 9.6%+ בהמרות במודעות להורדת אפליקציות, ומודעות שותפות עם יוצרי תוכן צמחו ב-97%+ לקצב שנתי של יותר מ-15 מיליארד דולר.
גם המעורבות עלתה. הזמן שמשתמש מבלה באינסטגרם הגיע לשיא וצמח בשיעור דו ספרתי, ובפייסבוק זמן הצפייה בסרטוני Reels צמח בשיעור דו ספרתי. ההכנסה הממוצעת למשתמש בחטיבת האפליקציות עלתה ברבעון ל-17.72 דולר, 23%+, לפי הדוח הרבעוני.
ההכנסות האחרות של חטיבת האפליקציות, בעיקר הודעות עסקיות בתשלום ב-WhatsApp ומינויים, עלו ב-59%+ ל-1.1 מיליארד דולר. זה עדיין פחות מ-2% מההכנסות, אבל זה הכיוון שאליו החברה מנסה להתרחב.
שתי חטיבות: האפליקציות מממנות, Reality Labs מפסידה
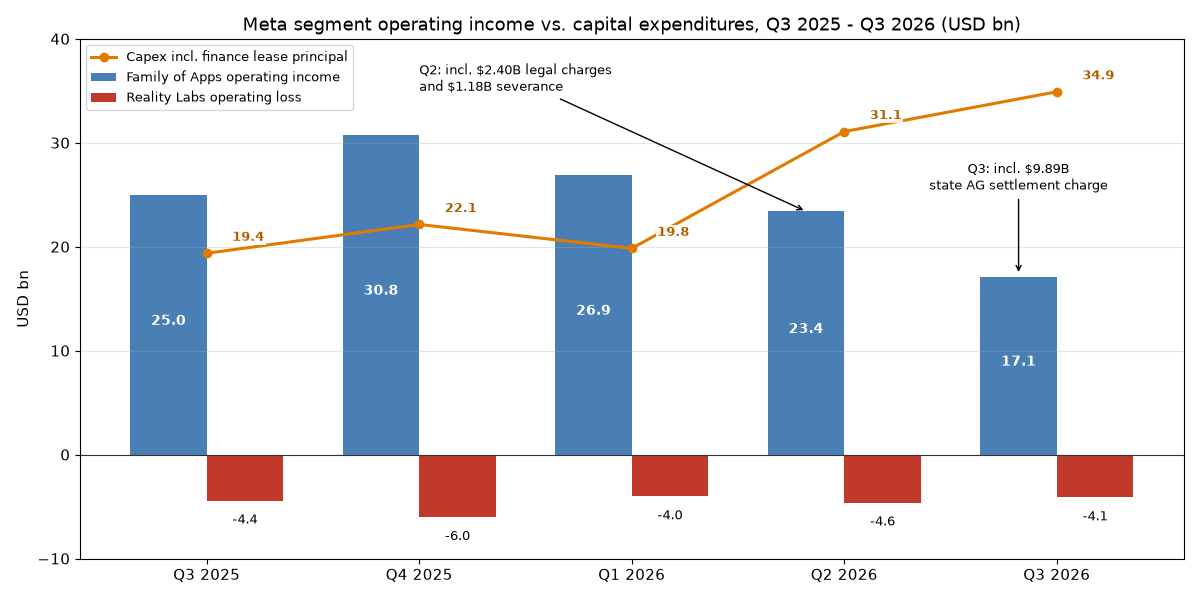
החברה מדווחת על שתי חטיבות. חטיבת האפליקציות, Family of Apps, כוללת את פייסבוק, אינסטגרם, WhatsApp ו-Messenger. ברבעון היא הכניסה 64.16 מיליארד דולר, והרווח התפעולי שלה ירד ל-17.12 מיליארד, 31%−. לפי הדוח הרבעוני, הירידה נבעה מעלייה בהוצאות החטיבה, בעיקר על תשתיות, הוצאות משפטיות, שכר אנשי פיתוח ושירותי בינה מלאכותית חיצוניים.
החטיבה השנייה, Reality Labs, אחראית על משקפיים חכמים, משקפי מציאות מדומה והמכשירים העתידיים. היא הכניסה 443 מיליון דולר בלבד, 6%−, והפסידה 4.13 מיליארד. לפי StreetAccount, הציפייה הייתה להכנסות של 513 מיליון ולהפסד של 4.54 מיליארד, כלומר ההפסד היה קטן מהצפוי.
ההנהלה מנסה לצמצם את הדימום. לפי התחזית, ההפסד של Reality Labs ב-2026 יהיה 18 עד 19 מיליארד דולר, לעומת 19.19 מיליארד ב-2025, ובשנה הבאה הוא צפוי לרדת לכ-15 מיליארד. המנכ"ל Mark Zuckerberg אמר בשיחה שהחברה תשיק מכשירי מציאות מדומה חדשים רק כשתהיה פריצת דרך, ותעביר את ההשקעה לבינה מלאכותית.
ההשקעות וההוצאות: כאן נמצאת הדאגה
סך ההוצאות ברבעון הגיע ל-51.61 מיליארד דולר, 68%+. גם בלי ההוצאה המשפטית מדובר בכ-41.7 מיליארד, עלייה של כ-36%+ (חישוב שוקיסט), מהר יותר מההכנסות. לפי החברה, הגורמים העיקריים הם הוצאות משפטיות, תשתיות, וקניית שירותי בינה מלאכותית מצד שלישי.
- עלות ההכנסות: 13.37 מיליארד דולר, כ-45%+, בעיקר בגלל הוצאות על מרכזי נתונים, תשתיות ושירותי ענן חיצוניים.
- מחקר ופיתוח: 20.05 מיליארד דולר, כ-32%+.
- פחת והפחתות: 7.15 מיליארד דולר, לעומת 4.96 מיליארד לפני שנה, כ-44%+.
- מצבת עובדים: 66,775 עובדים, 15%− בשנה, אחרי צמצום של כ-8,000 משרות במאי.
ההשקעות ההוניות, כולל תשלומי קרן על חכירות מימוניות, הגיעו ל-34.91 מיליארד דולר ברבעון, לעומת 19.37 מיליארד לפני שנה. תזרים המזומנים מפעילות היה 32.79 מיליארד, ולכן התזרים החופשי היה שלילי, 2.12 מיליארד דולר, לעומת 10.63 מיליארד חיובי לפני שנה.
את הפער ממלא חוב. החוב לטווח ארוך עמד בסוף ספטמבר על 80.92 מיליארד דולר, לעומת 58.74 מיליארד בסוף 2025, והוצאות הריבית קפצו ל-977 מיליון דולר ברבעון, לעומת 227 מיליון. מנגד, בקופה יש 82.45 מיליארד דולר במזומן ובניירות ערך סחירים. בתשעת החודשים הראשונים של 2026 החברה לא קנתה מניות חזרה בכלל, והמשיכה לשלם דיבידנד.
יש גם התחייבויות קדימה. לפי הדוח הרבעוני ל-SEC, ל-Meta התחייבויות חוזיות שאינן ניתנות לביטול בהיקף של 454.52 מיליארד דולר, בעיקר לשירותי ענן, שרתים ואנרגיה, מהן כ-121.41 מיליארד לתשלום ב-2027.
לפי CNBC, זה מה שהפיל את המניה היום: תזרים חופשי שלילי, העלאת הרף התחתון של תחזית ההשקעות, ומרווח שיא בחוזי ביטוח האשראי של החברה לחמש שנים. גם Alphabet, Amazon ו-Microsoft ירדו היום, בשיעורים של 1.2%− עד 3.6%− נכון ל-19:15 שעון ישראל, ואילו Snap ו-Pinterest עלו.
התחזית: רבעון רביעי חזק, ו-2027 עדיין פתוחה
לפי הודעת החברה, אלה התחזיות שנתנה ההנהלה:
- הכנסות ברבעון הרביעי: 73 עד 76 מיליארד דולר, כולל רוח נגדית של כ-1% ממטבע. לפי LSEG האנליסטים ציפו ל-73.73 מיליארד. ביחס ל-59.89 מיליארד ברבעון המקביל, מדובר בצמיחה של כ-22%+ עד 27%+ (חישוב שוקיסט).
- הוצאות 2026: 175 עד 179 מיליארד דולר, כולל ההוצאה המשפטית של 9.9 מיליארד. בלעדיה, החברה עדיין צופה רווח תפעולי גבוה מזה של 2025.
- השקעות הוניות 2026: 135 עד 145 מיליארד דולר, לעומת 130 עד 145 מיליארד בתחזית הקודמת. לפי CNBC, האנליסטים ציפו ל-138.27 מיליארד. ב-2025 הנתון היה 72.22 מיליארד, כך שמדובר כמעט בהכפלה.
- שיעור מס ברבעון הרביעי: 15% עד 17%.
אחרי השקעות של 85.83 מיליארד דולר בתשעת החודשים הראשונים, התחזית השנתית מרמזת על השקעות של כ-49 עד 59 מיליארד ברבעון הרביעי לבדו (חישוב שוקיסט), יותר מכל רבעון עד היום.
ל-2027 החברה לא נתנה מספרים. לפי ההודעה, היא צופה "צמיחה חזקה בהכנסות" לאורך 2027 ותמשיך להשקיע "באגרסיביות". מנהלת הכספים Susan Li אמרה בשיחה שהחברה עוד בשלב מוקדם של בניית התקציב, ושתחזית מפורטת תינתן כרגיל בדוח הרבעון הרביעי. היא הוסיפה שעסקי הבינה המלאכותית החדשים צפויים להתחיל לתרום הכנסות ב-2027.
מה עוד עלה בשיחת המשקיעים
- הסוכן Muse: לפי Zuckerberg, יותר מ-10 מיליון אנשים בארה"ב ובקנדה הגדירו סוכן אישי של Muse בחודש וחצי, וכ-25% מהם משתמשים בו בכל יום נתון. השימוש הנפוץ ביותר הוא קניות.
- עלות ההפעלה: הסוכן יקר מאוד להפעלה. החברה צופה שעלויות ההגשה יעלו, אבל גם שיעילות המחשוב תשתפר ביותר מפי 10 בשנה הקרובה. לפי תמליל השיחה, Zuckerberg אמר שהחברה תעבוד על הכנסות מהסוכן "מוקדם יותר" מהמתכונת הרגילה שלה.
- מינויים: שירות המינוי Meta One עבר 15 מיליון מינויים וניסיונות, וכ-10 מיליון מפרסמים השתמשו ברבעון לפחות בכלי אחד ליצירת מודעות בבינה מלאכותית.
- סיכונים משפטיים: החברה מזכירה משפטים נוספים בנושאי בני נוער בחודשים הקרובים. ב-21 באוקטובר בית משפט בניו מקסיקו הטיל עליה קנס של 25 מיליארד דולר בתיק שעסק בפרטיות ובאכיפת מדיניות התוכן, ולפי הדוח ל-SEC היא רשמה הפרשה ומתכוונת לערער.
תמחור: מול ההיסטוריה ומול המתחרות
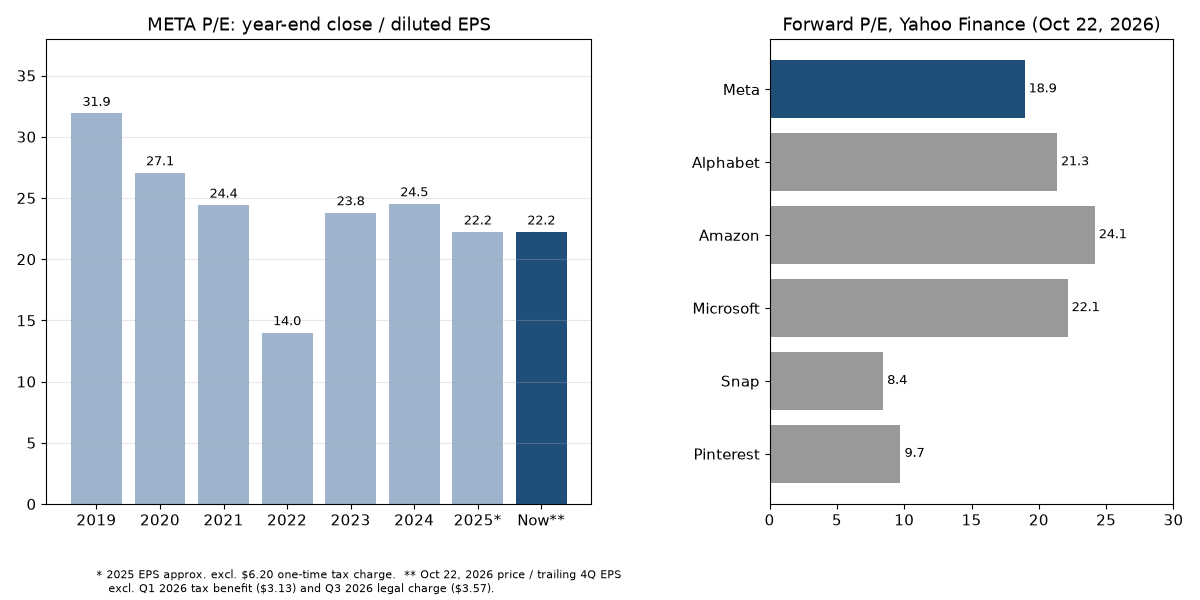
במחיר של 655.23 דולר, שווי השוק של Meta הוא כ-1.67 טריליון דולר לפי Yahoo Finance. הרווח המדולל בארבעת הרבעונים האחרונים הוא 29.33 דולר למניה, כך שמכפיל הרווח הוא כ-22.3 (חישוב שוקיסט).
גם כאן יש רעש. ברבעון הראשון של 2026 נרשמה הטבת מס של 8.03 מיליארד דולר, שהוסיפה 3.13 דולר לרווח למניה, וברבעון השלישי ההוצאה המשפטית הורידה 3.57 דולר. אחרי נטרול שניהם המכפיל הוא כ-22.0. לא נטרלנו את ההוצאות המשפטיות ואת הפיצויים לעובדים ברבעון השני, כ-3.6 מיליארד דולר.
מול ההיסטוריה, זו רמה ממוצעת. בסוף 2019 המכפיל היה כ-31.9, בסוף 2022, בשיא החשש מההשקעות במטאוורס, הוא צנח לכ-14.0, ובסוף 2023 ו-2024 הוא עמד על כ-23.8 ו-24.5. בסוף 2025, בנטרול חיוב המס החד פעמי, הוא היה כ-22.2.
מול המתחרות, לפי Yahoo Finance (22.10.2026, תוך כדי מסחר; צמיחת ההכנסות של המתחרות היא לרבעון האחרון שדיווחו), Meta זולה יחסית לענקיות ויקרה מהרשתות הקטנות:
- ענקית הרשתות Meta: מכפיל רווח עתידי 18.9, מכפיל EBITDA (שווי פירמה) 16.4, צמיחה בהכנסות ברבעון השלישי 26%+ לפי הדוח.
- ענקית החיפוש Alphabet: מכפיל עתידי 21.3, מכפיל EBITDA 23.0, צמיחה 24.2%+.
- ענקית התוכנה Microsoft: מכפיל עתידי 22.1, מכפיל EBITDA 20.6, צמיחה 17.7%+.
- ענקית המסחר Amazon: מכפיל עתידי 24.1, מכפיל EBITDA 17.5, צמיחה 19.6%+.
- אפליקציית Snap: מכפיל עתידי 8.4, מרווח תפעולי שלילי לפי Yahoo, שווי שוק של כ-11 מיליארד דולר.
- רשת Pinterest: מכפיל עתידי 9.7, מרווח תפעולי שלילי לפי Yahoo, שווי שוק של כ-13 מיליארד דולר.
ההשוואה ל-Alphabet, Amazon ו-Microsoft חשובה במיוחד. שלושתן משקיעות גם הן סכומי עתק בבינה מלאכותית, אבל יש להן עסקי ענן שמוכרים את כוח המחשוב ללקוחות חיצוניים. ל-Meta אין עסק כזה, ולכן ההחזר על ההשקעה שלה תלוי בפרסום ובמוצרים החדשים. זו אחת הסיבות שהשוק דורש ממנה הוכחות.
החברות Snap ו-Pinterest מתחרות ישירות על תקציבי הפרסום, אבל הן קטנות פי יותר מ-100 בשווי. המכפילים הנמוכים שלהן משקפים בעיקר בסיס רווח קטן, ולא בהכרח מציאה. לפי CNBC, Alphabet ו-Microsoft ידווחו ב-28 באוקטובר ו-Amazon ב-29 באוקטובר, והדוחות שלהן יראו אם שוק הפרסום והענן ממשיכים באותו קצב.
שלושה תרחישים
התרחיש החיובי: הפרסום ממשיך לצמוח בקצב של יותר מ-20%, Muse מתחיל להכניס כסף ב-2027 כפי שההנהלה מתכננת, וההשקעות מגיעות לשיא ומתחילות להתמתן. במקרה כזה התזרים החופשי חוזר לחיובי, והמכפיל העתידי של כ-19 ייראה נמוך ביחס לענקיות האחרות.
תרחיש הביניים: הפרסום ממשיך להיות חזק, אבל תחזית ההשקעות ל-2027 שוב גבוהה, והפחת מכרסם ברווח. ההכנסות צומחות, הרווח למניה צומח לאט יותר, והמניה נעה בעיקר לפי החדשות על Muse ועל ההוצאות.
התרחיש השלילי: ההשקעות ממשיכות לזנק, התזרים נשאר שלילי, החוב ממשיך לגדול, ובמקביל מצטברים קנסות והסדרים משפטיים. ב-2022, כשהשוק איבד אמון בהשקעות של Meta במטאוורס, המכפיל ירד לכ-14. אין סיבה להניח שזה יחזור, אבל זו תזכורת לכמה מהר הסנטימנט יכול להתהפך.
על מה כדאי לעקוב
- תחזית 2027: ההוצאות וההשקעות ההוניות לשנה הבאה, שיינתנו בדוח הרבעון הרביעי. לפי הדפוס של השנה שעברה, הדוח צפוי בסוף ינואר.
- התזרים החופשי: האם הוא חוזר לחיובי, ומה קורה לחוב.
- היחס בין הופעות למחיר: המשך עלייה במחיר למודעה מעיד שמודלי הבינה המלאכותית משפרים את התוצאות למפרסמים.
- הסוכן Muse: מספר המשתמשים, השימוש היומי, והמועד שבו מתחילה הגבייה.
- המשפטים: הערעור בניו מקסיקו, והמשפטים בתביעות ההתמכרות של בני נוער. לפי הדוח ל-SEC, משפט מאוחד נוסף צפוי להתחיל ב-28 באוקטובר 2026, ושני סבבים נוספים נקבעו למרץ ולאוגוסט 2027.
- המתחרות: הדוחות של Alphabet, Microsoft ו-Amazon בשבוע הבא, שיגלו אם גם הן מעלות את תחזיות ההשקעה.
השורה התחתונה: העסק המרכזי של Meta נמצא באחת התקופות החזקות שלו, אבל המשקיעים כבר לא מסתפקים בזה. השאלה שתלווה את המניה בשנה הקרובה היא לא אם הפרסום צומח, אלא כמה זמן ייקח עד שמאות מיליארדי הדולרים שמושקעים בבינה מלאכותית יחזרו בתזרים מזומנים.
גילוי נאות
הסקירה נועדה למידע כללי בלבד, ואינה ייעוץ השקעות, המלצה לקנות, להחזיק או למכור ניירות ערך, או תחליף לייעוץ המותאם לצרכיו של כל אדם. אין בה מחיר יעד. הנתונים נכונים למועדים שצוינו לצדם ועשויים להשתנות. השקעה במניות כרוכה בסיכון, כולל אובדן של חלק מהקרן או כולה.
התוכן נכתב בשילוב עם בינה מלאכותית.


